横山公認会計士事務所
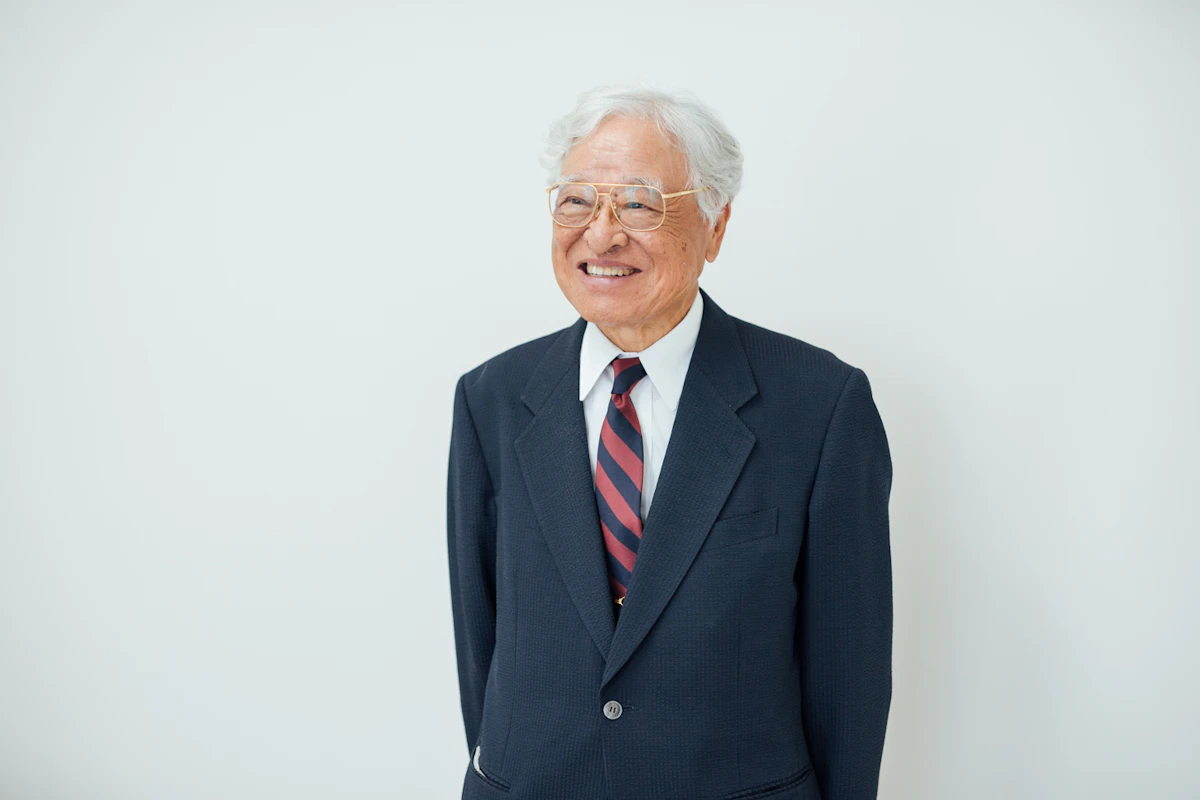
会長
横山 和夫
よこやま かずお
一生青春 一生勉強 多くの人に支えられ 感謝の念を忘れず、自分の道を歩み終えたい。
1937年1月18日生まれ(89歳) 愛知県出身 千葉県在住
目白大学大学院経営学研究科経営学専攻 博士後期課程修了 博士(経営学) 1960年合格
01
キャリアサマリー
税理士試験 簿記論・財務諸表論2科目受験、合格
税理士試験 法人税法・事業税法・固定資産税法3科目受験、合格 (合格証書番号第1970号)
日本大学商学部(第二部) 卒業
私立中央商業高等学校教諭として奉職
公認会計士第二次試験合格 (合格証書番号第1900号)
磯部公認会計士事務所入所 (所長 磯部秀夫先生は、現 EY新日本有限責任監査法人の創立者の一人)
公認会計士第三次試験合格 (合格証書番号第1165号)
横山公認会計士事務所開設 (現在に至る)
朝日大学経営学部教授 (1991年3月迄) 税理士試験委員(財務諸表論担当)(1987年12月迄)
東京理科大学工学部教授 (2012年3月迄) 同非常勤講師 (2017年3月迄)
雑貨卸小売業の丁稚小僧として働きながら愛知県立刈谷商業家庭高等学校(現 刈谷北高等学校)定時制商業課程を修了、小企業の事務員として働きながら中央商科短期大学(夜間)、日本大学商学部(第二部)を卒業という、働きながら学ぶという二足の草鞋を履く生活でした。商業高校時代に、日本商工会議所 簿記検定試験(以下、日商簿 記検定試験) 初級(現3級)・中級(現2級)、全国商業高等学校校長協会 簿記検定3級・2級に挑戦し合格したこともあって、大学に入ってからも独学で日商簿記検定試験上級(現1級)に挑戦しましたが、3回連続不合格となってしまいました。しかし、あきらめず4回目でやっと合格することができました。このように上に向かって前進あるのみという私の意志は、必然的に税理士試験に結び付き、大学3年次に初めて挑戦した簿記論と財務諸表論の2科目ともに合格できました。このことは、何事にも諦めないという信念を持ち続けたことへのご褒美であり、その後の私の進む道への大きな力となりました。
翌年、昼間の勤務を辞め、最小限度のアルバイトはしたものの、14か月間は中央大学経理研究所の公認会計士第二次試験と税理士試験の法人税法・事業税法・固定資産税法3科目受験のためのコースを受講することと、大学の学業に専念することができました。そしてその年の第九回税理士試験に合格することができました。合格者464名のうち3科目に合格したのは37名であったことを知り、力づけられ、翌年7月の公認会計士第二次試験は受験者2,427名のうちの合格者216名(合格率8.1%)の中に入ることができました。受験仲間6名(全員 税理士試験合格者)も同時に合格しました。良き受験仲間に恵まれたことも合格への大きな力となっていました。このうち3名は他界しましたが残りの3名はまだ実務に就いています。
1963年11月の公認会計士第三次試験は、1年前から公認会計士協会のCPAセミナーに参加していたこともあり、受験者651名、合格者43名(合格率6.6%)の中に私の名前がありました。3年前の二次試験合格者216名のうち合格したのは、わずか21名でした。今では考えられない厳しい道程でした。
ただ、私の夢は教師になることでした。1968年4月から日本大学商学部(1987年3月迄)、横浜国立大学経営学部(2000年3月迄)で非常勤講師として教壇に立つことができました。その後、運輸省運輸研修所、大蔵省財政金融研究所などの国家機関などでも講師として勤め、二足の草鞋を履き続け、1985年4月には朝日大学、1991年には東京理科大学へ教授として招聘され、18歳のときの教師となる夢は、最高学府で叶えられました。これも学歴の不十分な私に公認会計士、税理士という国家資格がそれを補い、また一流学者の先生方の教導があったことと感謝して人生を歩み続けています。
02
監査法人における経験およびその後のキャリア選択のきっかけ
監査法人が認められたのは1967年であり、私が第二次試験に合格した1960年には、実務従事をするには個人事務所しかありませんでした。第二次試験合格時には、私立中央商業高等学校の教諭として奉職しており、とりあえず中央大学実務補修所に入門して、1年間の実務補修を受講することとし、翌年3月に教諭を辞して、就職活動を行いました。当時は就職難でしたが、やっと3か所目で主として東芝関係を監査している磯部公認会計士事務所で非常勤職員として採用していただけました。
先輩職員は福島大学、法政大学、一橋大学などの著名大学の卒業生であり、そのうち2人の一橋大学卒業生の先輩の補助者として監査に従事し、見様見真似の実務従事でしたが、自分で考えて自主的な監査を行うことを勧められたことが、その後の自分にとって有意義なことでした。
1960年3月に横山税務会計事務所を開設(登録番号10985号)し、細々と税理士業務を行っていましたが、1963年4月に妻の父が経営していた職員10名の篠原税務会計事務所を継承することとなり、職員12名の生活を保証することが必要となりました。そこで磯部公認会計士事務所の監査業務を辞し、横山公認会計士事務所の経営に専念することとなりました。
03
今現在の仕事の内容、特徴、キャリアパス
18歳の私の夢は教師になることでしたが、当時の私の生活環境から友人らはその夢は夢で終わるだろうと信じてもらえませんでした。
公認会計士第二次試験の受験仲間のグループ全員合格が税務経理協会の大坪半吾社長、永井清昭編集長の目に止まり、受験雑誌「税経セミナー」(2013年10月休刊)に特集記事の執筆を依頼され、その後毎月のように簿記論、財務諸表論に関する記事の執筆を続け、また当時試験委員であった大阪大学教授 木内佳市先生(財務諸表論)の講義を担当し、さらに参考書の出版など受験指導の教育者としての活躍の場を与えられ、もう一つの教師の夢が叶いました。また、受験指導校の税経学院において、税理士試験の簿記論を担当しておられた横浜国立大学教授 沼田嘉穂先生(簿記論)の一番弟子の同大学教授 大藪俊哉先生(簿記論)に目をかけていただき、横浜国立大学経営学部への非常勤講師へ推挙していただきました。また一橋大学教授 中村忠先生(財務諸表論)の紹介を受け、両先生によって学会発表などの指導を受けることとなり大学教員への道を歩むこととなりました。教師の夢で残すは専任教授のみとなりましたが、これも1985年4月横浜国立大学教授 大山政雄先生(管理会計論)の推挙で岐阜にある朝日大学経営学部の教授へ就任、そして受験指導者としては例を見なかった税理士試験委員への就任と、夢以上の栄光への懸け橋を一気にかけ登ることができました。運が良かったと言えばその通りですが、その夢をかなえるためには、私の人生は「忍耐」「努力」「継続」「信頼」を分子に、分母は「感謝」でした。そして公認会計士・税理士という国家資格が私を保証してくれたものと思っています。
04
あなた独自の強みと今現在の仕事との関係性
私が62歳となった1999年に、35歳になった長男の公認会計士横山良和に、横山公認会計士事務所の所長を移譲し、私は会長として側面から支援することとなりました。事務所へは直接業務に関与する以外は出掛けないこととし、直行直退、時間の余裕があるときは自宅の書斎に籠って、好きに研究執筆に勤しむことができるようになりました。しかし、現在もなお、公認会計士・税理士としての業務を続け、総務省自治大学校講師、新入社員教育に教壇に立つことができています。
1990年10月には、同郷の元日本公認会計士協会 東京会会長 加藤隆之先生のご紹介で、東京理科大学教授 片岡洋一先生(管理会計論)にお会いし、翌年4月から同大学工学部第二部の教授に推挙していただきました。更に片岡洋一先生は定年後、目白大学教授に就任し、2009年4月大学院博士課程を設置され、加藤隆之先生と私に入学するよう薦められました。3年後の2012年3月、75歳になった私は目白大学大学院経営学研究科経営学専攻 博士後期課程を修了し、「引当金会計制度論」で博士(経営学)の学位を授与されました。私の学歴不足を片岡洋一先生は嘱託教授の定年75歳に間に合わせて、大学教師としての必要要件である博士にさせて下さったのです。このように現在あるのは諸先生のお力添えがあったからです。
05
仕事をしている中で、心が大きく動いた瞬間
会計監査業務や経営指導などで、会計伝票・総勘定元帳を精査していると、「この個所をよく見るように」という言葉が聞こえてくることがあります。また、現場視察のとき、製品、仕掛品、材料や機械、備品などから聞こえてくる言葉もあります。それは教科書のどこにも書いてない“直感”ないし”勘“あるいは”霊感“のようなものです。これが持続している限りプロであるということを実感できる至福の境地です。
また、専門分野の勉強をしているとき、今まで見過ごしていたことに気付くことがあります。今、心が動いている事柄は、総勘定元帳に付した勘定科目と財務諸表への表示科目についてです。前者は内部管理目的によって任意に設けられるものであるのに対し、後者は他企業との比較目的で設けられ、財務諸表等規則ではその適用が強制されているものです。したがって、例えば表示科目である「現金預金」は、勘定科目としては、現金は「現金」「小口現金」、預金は「当座預金」「普通預金」(場合によっては銀行別)などとなります。また、なぜか日本の表示科目には「売掛金」「買掛金」「貸付金」「借入金」「資本金」「資本準備金」など「金」が入っています。このように「勘定科目」と「表示科目」は、簿記会計の知識のない人には理解しにくいものの大きな要素であるようです。現在、この歴史的背景を調べることにしています。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
公認会計士という仕事に関連して深く悩んだことはあまりありませんでした。それは公認会計士がオールマイティ(almighty)ではないということを悟っていたからです。顧客先の経理担当者は、その企業の特性を熟知しており、その担当者から教えられる実務が多くあります。そして、実務は生き物であり、その情況を十分に理解した上でないと判断を誤ることがあります。これらの事実を認識した上で、その企業の実情は、会計担当者、扱術担当者などから教えを請うこととし、法務については弁護士などの専門家の意見を請うことにしています。これらによって多くの事例を解決することができました。このようにして現在も多くの事を学んでいます。
07
人生の目的と公認会計士という資格
広辞苑によれば、公認会計士とは、公認会計士法により「他人の求めに応じ、報酬を得て、財務書類の監査または証明することを業とする者」をいうとされていますが、これは監査法人などに勤務する公認会計士でのことです。一方、ニッポニカでは、「監査業務、会計業務、税務業務および経営コンサルテング業務などに従事する職業専門家」としており、これは独立自営している公認会計士を意味しています。いずれにしても公認会計士試験に合格したということは、専門家としての最低限の学力を認められたものであり、その後10年の経験で半人前、20年の経験でやっと1人前、さらに30年の経験でさすが専門家といわれるようになると思われます。しかも絶え間なく最新の知識を吸収しているという前提に立っていますので、私は「会計・監査ジャーナル」の研修指定記事(年平均80単位)を必読しています。
人生の目的と公認会計士の資格は、私の場合、二足の草鞋である教師と会計実務家を支えてくれた誇りそのものであり、選んだ二つの道を絶えず草鞋を履き替えながら60年歩んできましたが、これからも歩み続けたいと念じています。
08
これから成し遂げたい事、将来の夢
税理士になって60年、公認会計士になって57年、初めて教壇に立って60年、あっという間でした。仕事と勉強以外では、20歳台はパチンコ、30歳台は麻雀、40歳台はボウリングと魚釣り、50歳からの月1ゴルフは現在週1、80歳台に入り国内外への1人旅、各時代を通じて読書と人並以上に楽しんできました。私の83年の人生は、夢がほとんど叶えられました。でもまだ将来があります。才能がない私が79歳で月1ゴルフから週1へ、そしてコーチに指導を受けて楽しんでいます。そしてNHK「ブラタモリ」でタモリさんの地学についての博学さに刺激され、今年の4月、高校の「地学」「地理」の教科書と参考書を購入し、寝る前にベッドの中で少しずつ読んでいます。68年前に戻ることができて楽しんでいます。18歳の少年の夢はほとんど叶えられましたが、まだまだ夢の続きがあるようです。「一生青春 一生勉強」そして、「感謝」することを忘れず、良い思い出を残したいと毎日考え実行しています。
そして、もう一つの夢は、私を支援して下さった諸先生および顧問先の各位、そして私を支えてくれている親族、横山公認会計士事務所および業務提携事務所の旧職員ならびに現在のスタッフである公認会計士3名、税理士13名、一般職員22名に深謝するとともに、私へのいささかな思い出を持って、実りある人生を送られることです。
09
キャリアを模索する会計士、会計士受験生へのアドバイス
15年以上前、公認会計士試験に合格し、大手監査法人に勤務していた30歳台のO公認会計士に「いずれ独立したいのだが・・・・・」という相談を受けました。本当にそう思っているかどうかを確かめた上で、そうであれば「すぐに独立なさい」そして「たとえ1人であっても自宅と事務所は別の場所にしなさい」とアドバイスしました。もちろん、私の経験からプロの厳しさを伝え、成功した他人と比較しないで「運」を呼ぶような人格であってほしいと伝えました。不満をもって仕事をすべきではありません。それは人が見て感じるから運は逃げるのです。選んだ自分の道に誇りを持ち続けることが大切ではないでしょうか。
公認会計士受験生へのアドバイスとして、私が社外監査役をしている会社の社長の次男、櫛引皓さんの実話を紹介しましょう。櫛引さんは立教高校3年生のとき、父親に職業会計人になりたい旨を話したところ、私に相談してみることを勧められ、私と会うことになりました。櫛引さんの純粋さ、向上心、充実した気力を感じ最短コースで進むことに確信を持ち、時々会っては激励をしました。日商簿記検定3級を2か月余りの期間で合格し、公認会計士模擬試験でも30番台に入るようになり、大学3年生(20歳)で合格しました。
櫛引さんの実務補習所課題研究でのレポートには次のようにしたためられていました。『私は公認会計士試験を合格したが、まだスタートに立ったに過ぎないということを自覚する必要があると感じた。職業的専門家として、努力を怠らず、日々勉強を続けなければ、教壇に立って教えることはできないと感じた。まずは、内定を頂いた監査法人において監査業務に従事し、その後監査業務以外の分野の実務を経験しその経験を活かして、実務に直結した教育をすることができる公認会計士として成長することができるように、日々精進していく次第である。私も横山先生が掲げられているモットーを大切にし、常に謙虚な姿勢を心がけ、公認会計士として勉強・研究には終わりがないことを意識して、今後の実務補習、監査業務などに取り組んでいきたいと考えている。』
21歳の彼が、私の生き方に共鳴してくれたことは教育者としてこれ以上の幸せはありません。私の残りの夢は、櫛引さんが私を超える人生を歩んでくれることです。
一方、私の教え子で新職してから10年、20年ほどかかって公認会計士になった者が2人もいます。強い意志と努力と継続があったからだと思っています。公認会計士という資格は、名刺を見せるだけでその地位を評価され、定年がありません。私の長男、孫も公認会計士という道を選び、今も第一線で活躍し続けています。これから公認会計士を目指す方々に、私の履歴書が少しでも参考になれば幸いです。
さあ、あなたの目標が決まりました。頑張って下さい。