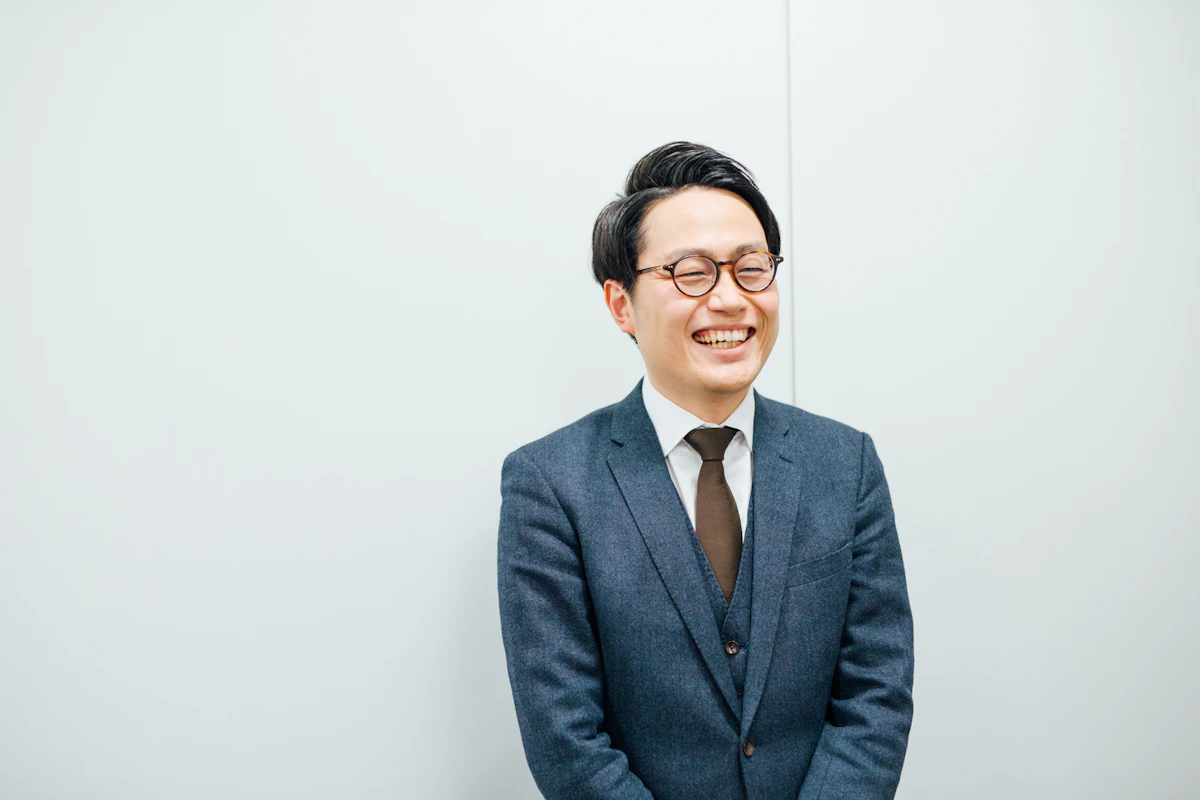
株式会社AGSコンサルティング
IPO事業部 マネージャー
梅津 一哲
うめづ かずさと
誰かの指示を待つのではなく、自らクライアントの現状を把握し、問題点や課題点を見出し、その改善に向けた提案を行い、実行に移すことが必要
1986年5月9日生まれ(40歳) 福岡県出身 東京都在住
九州大学 工学部 電気情報工学科 卒業
01
キャリアサマリー
新日本有限責任監査法人(現 EY新日本有限責任監査法人)入社
株式会社AGSコンサルティング 入社
野村證券株式会社 出向
株式会社AGSコンサルティング 帰任
大学在学時、工学部で電気情報工学を専攻していましたが、その先に自分の将来を全く見出せない悶々とした日々を過ごしていました。そんな中、大学の友人の一人が「公認会計士」という資格取得のための勉強をしていたことをきっかけに、恥ずかしながら大学2年生になってようやく「公認会計士」という資格の存在を知ることになりました。どのような資格なのか興味本位で調べてみると、その業務領域は想像以上に幅広いものと分かり、中高生の頃から会社経営に漠然と興味を持っていた私にとって、暗雲立ち込める将来に光が差したような瞬間でした。工学部での4年間は棒に振る覚悟で、両親に公認会計士を目指したいと懇願、理解ある両親の承諾を得て受験勉強に励み、大学卒業後1年目の年に晴れて合格。新日本有限責任監査法人(現 EY新日本有限責任監査法人)に入社し、会計士としてのスタートを切りました。学生時代までは福岡県で過ごし、就職を機に上京することとなりました。
2010年に新日本有限責任監査法人(現 EY新日本有限責任監査法人)に入社し、上場企業やIPO準備企業の監査業務に従事。2015年に株式会社AGSコンサルティング(以下、AGS)入社。翌2016年より野村證券株式会社に出向し、2017年に帰任。監査法人、コンサル、証券会社のそれぞれの立場でIPO支援経験があります。
02
監査法人における経験およびその後のキャリア選択のきっかけ
監査法人では、入社時からずっと国内監査事業部に所属していました。私の所属したグループは、大規模クライアントが少なかったため、様々な業種、規模のクライアントの金商法監査、会社法監査、任意監査業務に従事することができました。
監査法人に入社後、新人研修を終えて配属先に移ったタイミングで、グループ長から、どういう会社(規模や業種など)の監査をしたいかという希望を聞いてもらえる面談がありました。当時、東京の大手企業の監査をすることが一番の経験になると考えていた田舎者の私は、大きい会社を担当したい、と自身の意向を伝えました。それを聞いたグループ長が意味深な笑みを浮かべてことを今でもよく覚えています。
希望は叶い、大手企業へのアサインが決まりました。希望のアサイン先で、初めのうちはとにかく与えられた業務をこなすことに熱中していました。しかし、ふとした瞬間に、自分は今、最終的に監査意見を出すロードマップ上の「どこ」に位置する「何」につながる業務を行っているのか、よくわからなくなることがありました。未熟な私は、ここで初めて気づくことになります。まずは全体像を掴むことが最優先課題であったこと、そのためには小規模クライアントを担当することが最適であったことに。それからは、小規模クライアントの主査で、仕事ができると評判の先輩たちに「アサインしてください」と地道なアピール運動を続けました。その甲斐もあり、少しずつ小規模クライアントの業務比率を増やしていくことができました。
監査法人での業務には、勉強になることが非常に多くありました。監査法人という立場だからこそ接することができた人や情報が多数あることはもちろんのこと、監査法人には職業的専門家としての軸となる考え方を教えてくれ、定着させてくれる素晴らしい環境がありました。それは、「あるべき」を考える力の養成と、「事実確認」を徹底する意識づくりです。この経験なくして、今の私はないと言っても過言ではありません。
このように非常に恵まれた環境下で日々の監査業務に取り組んでいましたが、その一方で、どこか満たされない気持ちが常に自分の中にあったのも事実です。それは、会計士を目指したときの将来像と現状とのギャップからくるものでした。私が会計士を目指したのは、経営者に近い立ち位置で企業経営に関与する仕事をしたいという想いからでした。一方、監査法人での現状はというと、それとは幾分異なる状態にあり、またそれに近づいていく未来を想像しづらい状況にありました。このギャップに対する意識が強くなっていったことが監査法人から次のキャリアに進む決断をする契機となりました。そして、現職であるAGSに転職することを決意しました。
03
今現在の仕事の内容、特徴、キャリアパス
AGSは、税務・会計を中心とした経営管理支援に関する様々な事業を展開しています。具体的には、いわゆる税務顧問業務を中心とし、事業承継、国際税務、事業再生、IPO、M&Aといった企業の成長ステージのどの段階でも支援できるように、多岐にわたるサービスを展開しています。その中でも私は、前述のとおり、経営者により近い立ち位置で企業の成長に資するサービスを提供する仕事に携わりたいと考えていたため、成長企業の経営者に寄り添い、経営管理に関する様々な支援を行うことができる「IPO事業部」を選択することにしました。
監査法人からAGSに転職して一番強く感じることは、AGSには、職業的専門家としての総合力を圧倒的に高めることができる環境が整備されていることです。監査法人時代は、カウンターパートが経理財務関係の部長、課長、担当者の方々であることが大半でした。しかし、AGSに入社してからは、クライアントの規模こそ小さくなりますが、そのほとんどが経営者に変わりました。クライアントである経営者の本気の意見に真摯に応えようと一日一日を過ごす中で、自然と専門家としての総合力が高まっていく環境が、AGSには存在することを強く感じています。
クライアントがIPOを成就させる上で、監査法人と証券会社の存在は必須ですが、コンサルタントの活用は必須要件ではありません。AGSは、IPO上の必須機関ではない分、提供するサービスにかかるクライアントからの評価はより厳格になり、要求水準も一定程度高くなることが常となります。一方で、クライアントとしては、必須機関ではないAGSに何か聞かれてまずいことは全くなく、AGSに対する相談内容に一切の制約を受けません。そのため、クライアントとAGSとの間に「AGSには何でも相談できる」という関係が成立することになります。即ち、クライアントからの信頼を得られれば、何事も、まずAGSが相談を受けるという絶好のポジショニングが可能となります。クライアントとこのような関係を築くことができたときの充実感は筆舌に尽くしがたいほど大きいものであり、それに伴って自分自身の成長を強く実感することができます。
立ち上げ当初は全くの無名の状態でスタートしたAGSのIPO支援事業は、 IPO業界において長い年月をかけて信頼を積み重ね、ようやくその認知度が高まり、今では業界随一の存在になるまでに成長しました。業界トップだからこそ関与できる案件、そこで得られる経験を通じて、他にはない圧倒的な成長速度で自分の価値を高めることができる点がAGSのIPO支援事業の最大の魅力です。
04
あなた独自の強みと今現在の仕事との関係性
AGSに入社するまでは、企業会計に関する分野と内部統制(J-SOX)に関する分野以外は守備範囲外で、特出した強みのない会計士でした。それがAGSに入ってからは、IPO事業部に所属していたこともあり、クライアントである経営層の方々から鋭い視点で経営管理に関するありとあらゆる相談を受けることになりました。資本政策の策定、事業計画書の作成、組織体制の整備、労務管理体制の構築といった経営管理支援に関するジャンルを問わない相談に必死に応える毎日を過ごす中で、自然とこれらの会社経営全般に関する対応力が身についていきました。そして、こうした自身の知識やノウハウの蓄積にとどまらず、直面する課題の解決のために力になってくださる、信頼できる弁護士、司法書士、社会保険労務士といった士業の方々とのリレーションが築けたことも、特徴のなかった会計士時代からの大きな変化点となりました。さらに私の場合、AGSに入社して半年が経過したタイミングで、証券会社への出向のチャンスをいただくことになりました。出向先の部署での私の役割は、リテール営業の方々が発掘したIPO案件について、専門的な見地からアドバイスを行う側方支援業務でした。営業サイドの仕事であったこともあり、一つひとつの案件への関与度合いこそ薄くはなりますが、ここで、これまでとは比較にならないほど多数の経営者へのインタビューに立ち会い、様々な業種に関する知識を得ることができました。
これらの経験が、今現在の仕事に対して、楽しく、自信を持って向き合えている最大の源泉となっています。苦しいときも少なからずありましたが、その先には必ず、自身の強みに繋がっていく道が広がっており、その景色見たさに毎日の仕事に楽しんで取り組んでいます。
05
仕事をしている中で、心が大きく動いた瞬間
監査法人時代の私は、ルーティンの決まった業務をこなし、手待ちになりそうなときは、早めに「何か他にやることはありますか?」「手伝うことはありますか?」と、同僚に確認する積極的受け身の姿勢が中心的なスタンスの人間でした。
当然ながら、世の中の会社が抱える問題や課題は千差万別で、それぞれに最適なソリューションを行う必要があるコンサルタントの世界に、ルーティンワークは基本的に存在しませんし、口を開けて待っていてもやりがいのある業務は降ってきません。誰かの指示を待つのではなく、自らクライアントの現状を把握し、問題点や課題点を見出し、その改善に向けた提案を行い、実行に移すことが必要です。転職後しばらくは、この感覚の浸透が進まず、思うような仕事ができない日々が続きました。今振り返ってみると、この頃はまだ、仕事を「やらされている」感覚だったのだろうなと思います。ある時、会話の中で、私と同じように監査法人出身の経歴の同僚が、「仕事が楽しくなかったことはない」とはっきりと言い切ることがありました。そして実際に、その同僚は、対外的な直接業務に限らず、社内の間接業務においても、誰からの指示を待つでもなく、もっとこうすれば良くなるという改善点を次々と見出し、自らどんどん仕事を生み出していました。私とは似て非なる、積極的「能動」のスタンスでした。
受け身を能動に変化させるために一番必要なことは、オーナーシップ(当事者意識)を持つことだと考えています。オーナーシップを芽生えさせるためには、自ら楽しんで仕事に取り組むことが不可欠だと感じています。私は、経歴を同じくしながら、私の遥か上をいくマインドを持ち合わせていた同僚のこの言動に心を突き動かされ、「仕事を楽しむ」ことの重要さに気づかされました。この気づきを転機に、仕事に関する色々な歯車が噛み合い始め、思うようにことが進むようになっていったと感じています。今も仕事を行う上で真っ先に、というより常に考えているのは、「どうアプローチしたら一番楽しくなるか」ということです(これは仕事に限らず)。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
公認会計士という仕事に関連して「深く」悩んだことはあまり思い浮かばないですが、小さい悩みやピンチは頻繁にありました(笑)。そのときはいつも「自分で選んで決めたことならば、最後まで責任を持て」と自分に強く言い聞かすようにして、逃げずに向き合うことで、周囲の力を借りながらも乗り越えてきました。自分で何か意思決定をする際には、色々な人から色々な助言を受けます。しかし、最後に「やる」と意思決定しているのは常に自分自身のはずです。嫌ならば断るという選択も採れる中、やると決めたのは自分自身以外ほかなりません。自分で決めた以上は、途中で投げ出したくないし、責任を持って最後まで成し遂げることを常に心に言い聞かせるとともに、どうせやるならば楽しいに越したことはないので、どうすれば楽しくできるか、直面する問題・課題の捉え方や考え方を工夫して仕事に取組むことで、自分にとっての難局を乗り越えてきました。
07
人生の目的と公認会計士という資格
今の職場で、仕事の楽しさを見出せるようになるまでは、アーリーリタイアして趣味を満喫しながらのんびり暮らすことを目標にしていました(笑)。そんな私が、今は体の健康が許す限り、仕事は一生続けていきたいと思うようになりました。そして、一生続ける仕事はやはり好きなことでありたいと考えています。私は、前述のとおり、経営者に関わる仕事が好きで、経営者に対する関心が尽きません。自分には持ち合わせていない宇宙人のような発想を持っている経営者の言動に、何か引き寄せられるものがあるのかもしれません。
公認会計士という資格それ自体は、社会的信頼を与えてくれる肩書にすぎず、それ以上でもそれ以下でもないものと考えています。公認会計士の資格がなくても、公認会計士より会計に詳しい人は世の中にごまんといると思います。大切なことは、公認会計士という資格を取得してから、その信頼付与ツールを使って、どのような経験を積んでいくかにあると考えています。
私は、公認会計士という資格をベースに積み重ねてきた経験を活かし、経営者の最高の壁打ち相手になることを目指し、一生成長し続けることを人生の目的としています。
08
これから成し遂げたい事、将来の夢
前述のとおり、将来の夢は、経営者の最高の壁打ち相手になることです。そのためには、経営者が会社経営において直面するありとあらゆる課題の解決に資するアドバイスを行えることが重要です。私は、今はIPOを主軸に会社経営に関するノウハウを積み上げていますが、今後は、M&Aに関する知識も深めていき、より広い視野をもって、成長企業の可能性を最大限に引き出せる存在になっていきたいと考えています。
09
キャリアを模索する会計士、会計士受験生へのアドバイス
監査法人を離れて気づいたことは、公認会計士に対する社会からのニーズは想像以上に高いということです。公認会計士は、物事を客観的かつ多面的に捉え、事象の整合性を意識し、論理的に考察する能力に長けた存在です。経営者は、その多くが、破壊的イノベーションを起こす類まれな発想力と行動力を有する一方で、前述の公認会計士の得意とする領域について苦手とすることがあります。私が思うに、公認会計士は、経営者が全力でアクセルを踏める環境の整備や、経営者の頭の中にあるイメージをドキュメンテーションする能力に極めて秀でた存在であり、この能力の社会的ニーズは非常に高い印象です。ぜひ、みなさま自信をもって、持ち前のその特殊スキルを活かして、自分の可能性を限定することなく、様々な分野に臆さず挑戦してほしいです。