株式会社シャンディガフ
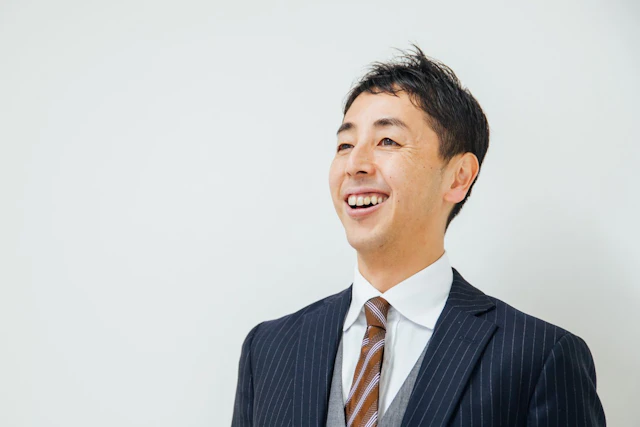
代表取締役
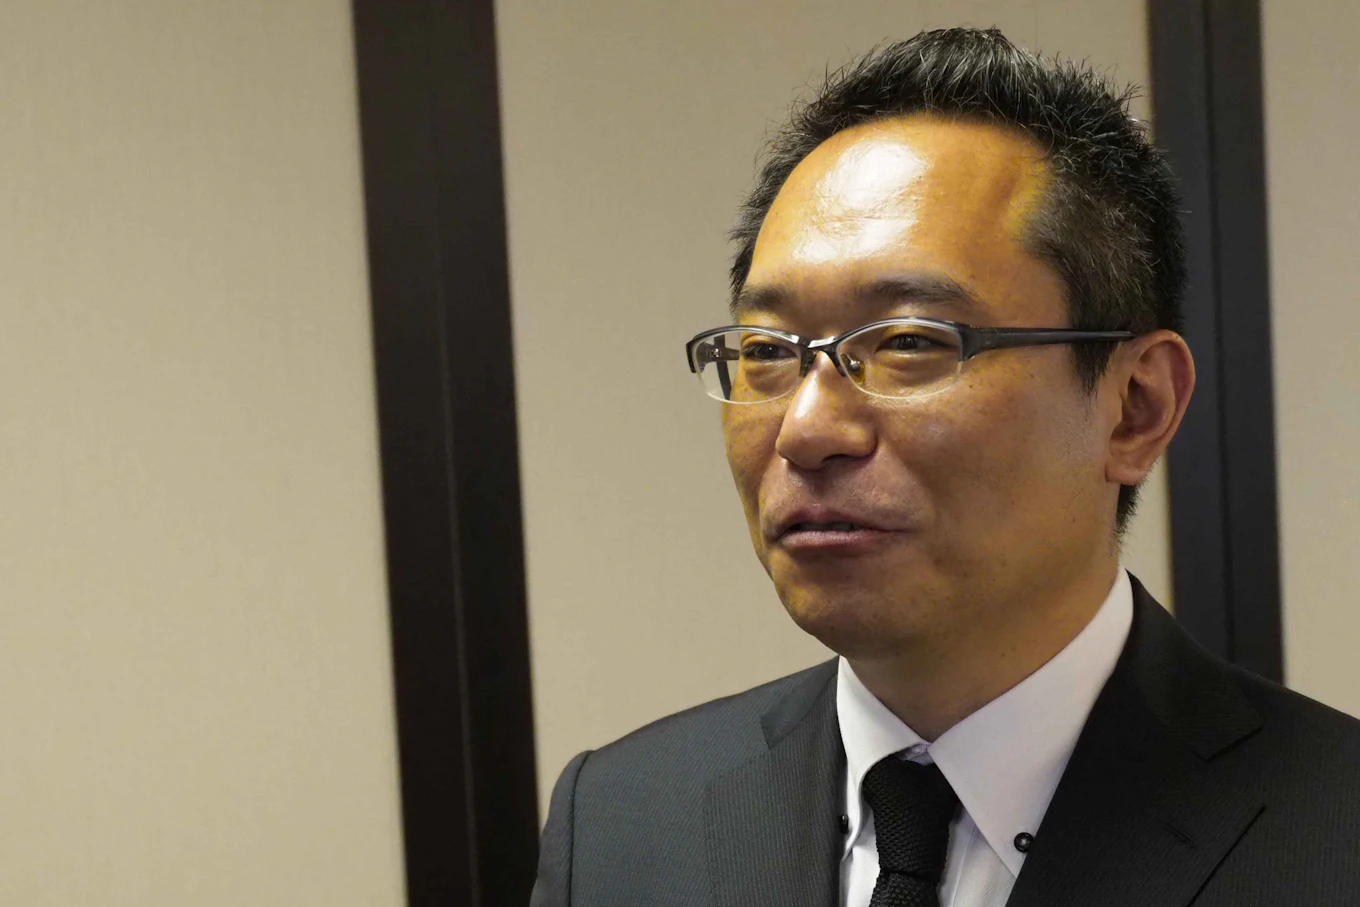
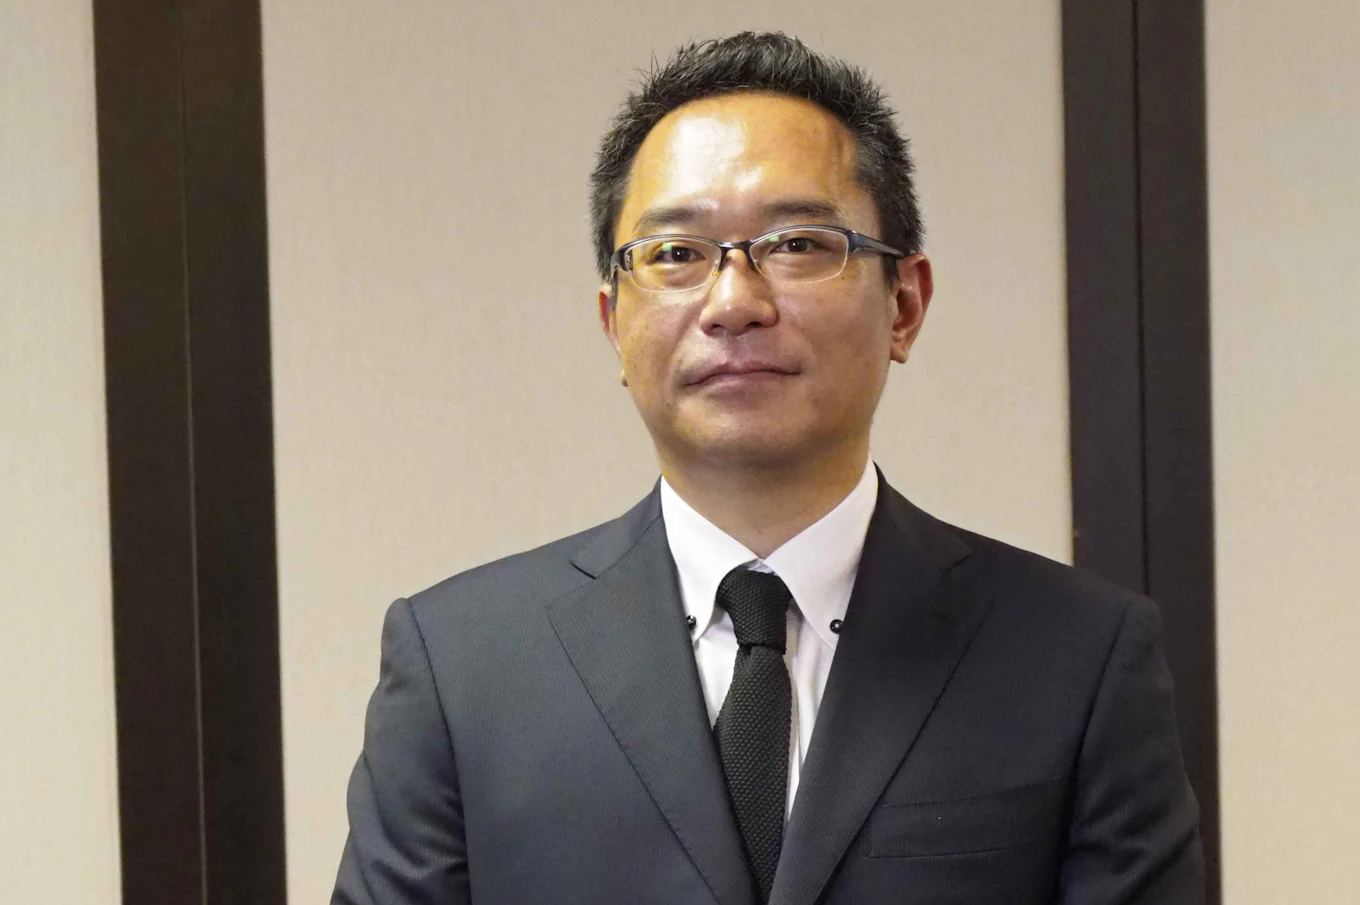
土屋 英希
つちや ひでき
経営者に寄り添いアイデアを実現するためにサポート役に徹する。管理実務全般を究めた職人気質の専門家
1974年1月28日生まれ(52歳) 神奈川県出身 東京都在住
武蔵大学 経済学部 卒業
01
キャリアサマリー
三井信託銀行株式会社(現:三井住友信託銀行株式会社)新宿西口支店勤務後、2年目より総合企画部へ異動し主計チームに所属。
株式会社スクウェア(現:株式会社スクウェア・エニックス)に入社。IR担当として従事。
ガンホー・オンライン・エンターテイメント株式会社に入社。IPO準備主担当、管理部部長代理兼財務グループマネージャーに就任。社長特命事項としてM&A推進。
株式会社SOZO工房に入社。入社後に取締役CFO就任。クライアントへの各種コンサルティングとともに管理系業務を統括。
株式会社マスチューン(現:株式会社みんかぶ)設立。取締役CFOに就任(2008年12月に辞任)。
株式会社シャンディガフ設立。代表取締役に就任(現任)。 上場会社/非上場会社の取締役歴任、コンサルティング業務を行う(資金調達、IPO準備、MBOスキーム構築、会社設立等の実務を含む業務支援)。
02
監査法人における経験およびその後のキャリア選択のきっかけ
二次試験に合格したときは、当然のことながら監査法人に進むものだと思っていた。しかし、大学3年での若年合格は、喜ばしいことである一方で、監査法人への就職の機会を奪うことにもなった。自分が合格した当時は、合格者が前年比で増えたにもかかわらず、監査法人が採用を絞ったため、就職先のない合格者が溢れていた。自分も監査法人の就職説明会には行ったが門前払いで、「また就職できる年齢になったら来てください」と言われて監査法人への就職活動は全滅だった。
その後、大学の就職課で学校推薦制度があることを知り、野村證券への推薦希望リストの一番上に名前を書いた。通っていた大学では在学中の公認会計士二次試験合格者が出た実績がなかったので、合格を機に、知らぬ間に学内ではそこそこの有名人になっていたようで、野村證券への推薦希望リストに他の人が名前を書くことはなかった。その後、大学OBから「就職活動の練習になるから三井信託銀行を受けてみないか」とのお誘いを受け、事前練習のつもりで言われるがまま色々な場所に訪問し、三井信託銀行の方々とお会いさせてもらった。
ところが、気付かないうちに最終面接まで進んでいたようで、三井信託銀行から内々定の電話連絡が来てしまった。その翌日の朝には、大学の就職課から「内々定を断ったら、今後うちの大学の後輩が三井信託銀行に一切入れなくなってしまう可能性がある」と脅しのような電話もきた。就職課からの電話を終え、まだ寝ていた父を起こして、「二者択一を迫られているんだけど、三井信託銀行と野村證券とだったら、どちらで働く方が良いと思う?」と相談すると、一言「株屋はやめとけ」と言われ、また父は眠り始めた。今まで間違ったことを言ったことがない父が言うならそうしようと、あまり深く考えずに三井信託銀行に就職することにした。
三井信託銀行では、1年目に新宿西口支店で一通りの支店業務を覚え、2年目に異例の人事で本部(総合企画部)に異動となった。だが、在籍4年余りで退職を決意した。本部勤務になってから終電がなくなるまで働く日々。しかし、勤務の過酷さよりも、毎月毎月、毎年毎年、同じような業務の繰り返しから来る仕事への飽き、「これをあと30年、40年も続けるのか」という想い等が退職理由としては強かった。
03
今現在の仕事の内容、特徴、キャリアパス
2007年に株式会社シャンディガフを設立し、代表取締役に就任した。仕事内容は、IPO支援や資金調達支援といった経営コンサルティング、経理・財務・人事・法務等の管理系業務支援等。一部、管理系実務のアウトソーシングも請け負っている。
今までの経験からIPO準備に関わることも多く、IPOを考えている事業会社が契約者数の約半数を占めている。IPOを考えているといっても、考え始めた時点で、事業会社の経営者や担当者がIPO業務を経験していることは珍しい。初めてIPO準備を行うケースが大多数。その場合、監査法人や証券会社との接触も初めて。そのため、彼らから何か指摘されたり、注文されたりすると、「この人達が言うなら絶対やらなきゃいけない」と思ってしまう。せっかく今まで積み上げてきた業務を無視して、彼らが言うがままグワっと捻じ曲げて方向転換を図ってしまう事業会社が想像以上に多い。
私は「監査法人や証券会社が言っている内容はこういう意味で、こういう目的です。だから、その目的が達成できるなら、必ずしもそこまで捻じ曲げなくても大丈夫。例えば、こういうパーツを用意すれば、彼らは納得してくれますよ」と説明する。監査法人も証券会社も、上から目線とは言わないが、全部は説明してくれない。例えば、彼らから「CFOを採用してください」と言われる会社がかなり多い。事業会社はその言葉を真に受けて「CFOを探さなきゃ」ってなってしまう。自社が望むCFO像すら議論していないのに。
このような場合、「彼らは『CFOという言葉がイメージしやすい』と思っているから言っているだけですよ。東京証券取引所や証券会社の審査で求められているのは“ガバナンスの観点から管理部門を管掌する取締役”であって、“経営者がイメージしているCFO”ではないです。もっと言えば、上場審査というハードルだけを考えると、事務処理能力が高い管理部長が必要で、その管理部長が近い将来に経営責任を負担して取締役になってくれれば、それで審査基準は満たせます。もちろん、企業の成長のために、積極的な財務戦略やM&Aを仕掛けるという目的で早めに“CFO”が必要なときもありますし、適任者がいれば早めにアサインできるに越したことはありません。ただ、現状を考えると、高値で無理やり外部から“CFO”を連れてくるよりも、上場して資金調達し、ゆっくり時間をかけて自社や現経営陣にあった“CFO”をアサインする方が良いと思いますよ」と説明・提案すると安堵してくれる。「彼らが言っていたことはそういうことだったのか」と。
「やるべきことはちゃんとやるけど、彼らが言っている事は“絶対”ではない部分も含まれている。やらなくていいこともあり、それはやらなくていい。例えば……」と監査法人や証券会社の指摘や注文の内容を丁寧に説明する。上場準備の中で、完全に事業会社と同じ方向を向いて、監査法人や証券会社をたまにちらっと牽制したりしながら、仕事を進めている。
04
あなた独自の強みと今現在の仕事との関係性
一つの業務に関する知識や経験という武器をずっと磨いてきたわけではない。いわゆる管理系業務について一通りの実務を経験しているし、現在も網羅的に管理系業務のアウトソースを受けて実務を行っている。銀行にいたので銀行のやり方や考え方という間接金融のことはだいたい分かっているし、スクウェアでIR担当として機関投資家や個人投資家と接してきた経験、ガンホーでのIPO実務、これらで直接金融の仕組み等も一定範囲で理解はした。そして、マスチューン(みんかぶ)では株式市場を取り扱ったサービスを提供していたことから株式市場を鳥瞰図的に見る視点を経営者として経験し、さらに事業会社の一員として管理系実務をこなし、統括してきた。このように、金融系・ファイナンス系を中心とした会社業務実務・経営の一通りのキャリアは積んできた。そこから得られた業務知識と経験と流れが全て頭に入っている。
事業会社で組織的に業務を推進しようとすると、各部署・各担当者間の情報伝達の過程で非効率が発生するのだが、私の場合はほとんどの管理系実務を経験しているので一人で業務を完結することができる。また、多くの事業会社に在籍し、外部から支援し、を繰り返した結果、他の人より異常に手が早くなったようだ。「初めに何を動かさないと後から手詰まりになったり手持ち無沙汰になったりする」等の業務の優先順位や段取りが頭に入っているのが大きい。これまでも1年契約でお仕事をいただくことが多いのだが、当初より「長くても半年、短ければ3か月、4か月で終わる」といった想定期間をお伝えした上で半年後に契約の見直しの条項を入れていただくようにしている。契約先は「本当に終わるのか?」と半信半疑。結果として、想定通りに業務を終えてしまい、途中から実務のお手伝い等も含めた残務処理や土台作りをして半年が経過するまではご支援を継続する。そして「また次のステージに移る前だったり、新たな課題感があったりしたらお声かけしてくださいね」とお伝えした上で契約条項通りに半年で見直しを行い円満に契約解除、というパターンがそれなりの数ある。
経営計画や投資家向け説明書を経営者とディスカッションしながら作り始めて、基礎情報を出してもらったり、KPIやビジネスモデルの議論をしたりしながら数字周りのロジックを作り、投資家に説明する資料に落とし込んで、さらにそれを投資家が受け入れやすいようにブラッシュアップしていく。一般的なコンサル会社であれば数人がかりで数か月かける業務を、一人で何役もこなしながらそれよりも短期間で作成する。それは全部のことが頭に入っていて、実務として経験しているベースがあるからできていることだと思う。
経営者の方から、将来の相談をされることもある。そんなときは「じゃあ、まずはここから手を付けておきましょう。それにはお金必要だから銀行に事前相談等も行なっておきましょう」と、一足飛びに議論を進めるのではなく、アクションプランをお話ししている。「やる時間が今はない」と言われれば「名刺さえもらえれば、私が行って前振りしておきますよ」ということもある。アクションプランを提示でき、場合によっては自ら体を動かせるのは、今までの実務経験からくる強みだろう。実際に、取引をさせていただいたクライアントからは、「業務対象範囲外だと思って話をしてみただけなのにリアクションが返ってきた」と驚かれることもある。
他にも、実務担当者から経営まで、組織の上層から下層までを実際に経験しているせいか、どのプレイヤーの人とでも比較的話が合わせられるのも強みになっている。そのため、社長から「自分が話すと大上段から放った言葉になってしまうので、あの子たちに分かるように伝えて欲しい」とか、実務担当者からは「経営陣に刺さる言い方や表現があるはずだから教えてもらえますか(言ってもらえますか)」と個別ミッションをいただくこともある。
05
仕事をしている中で、心が大きく動いた瞬間
どちらかと言えば、「それ面白そうだから一緒にやろうか」と流れの中心に自ら乗り出すタイプではなく、「それ面白いね。ぜひ、やってみてよ。それを進めるための支援をするから」というタイプ。無責任に映るかもしれないが、自分ができること、やるべきことをしっかりと自覚しているためかと思っている。
ガンホーでIPOを達成したときも、特に心は動かなかった。経営陣からは「上場日当日は取引所のセレモニーに一緒に行こう」と誘ってもらったのだが、「いやいや、事務所にいます」とお断りした。セレモニーは周囲が期待するメンバーが行けば良いので、経営陣が行くのは必須。あとは「行きたい」とか「行ってみたい」と本心から思っている人が行けば良い。自分はあくまで実務担当としてミッションを成し遂げただけなので、そんな表舞台に立つ立場ではないと思っていたし、今でもそう思っている。
「事務所にいます」と言ったのにも理由があり、上場したとなれば初値次第ではマスコミが来て取材対応が必要になったり、投資家からの問い合わせがあったりすることが想定されたので、社内が混乱する懸念があった。「必要な儀式だし、滅多にできる経験ではないので、どうぞどうぞ行ってきてください。ただ、私は興味ないし、社内にやることありそうだから残りますよ」と。ただ単に日常の一個一個をイベントごとにして、それに労力を費やすのがすごく苦手で、嫌なだけかもしれないが。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
公認会計士の資格がなければできない仕事はしていないし、監査をやりたいと思ったこともない。そういう意味では公認会計士という仕事に関連して、深く悩んだという経験はない。
公認会計士試験で勉強した監査論等の一般生活では学ばないであろう知識を活かすことはあり、これがなかなか面白い。例えば、監査法人側と事業会社側という立場があるとすると、自分は事業会社と同じ側に立って、勉強した監査論の知識やこれまでの経験を活かして事業会社をサポートすることができる。「監査法人から言われたけど、何でこんなことやらないといけないんだろう」という疑問や不満が、多かれ少なかれ事業会社にはある。監査法人で働く公認会計士にとっては説明するまでもない当然のことかもしれないが、事業会社の立場からすれば背景等も説明してもらわないと分からないこともある。
「監査法人はこういう考えで、こういう目的でこの手続きをしているんですよ。例えば、実査という手続きはその瞬間にしかできない手続きなのはわかりますよね。だから、実施するタイミングや実施した事実にこだわるんですよ」と、監査法人の考え方を説明できる。そこまでお話できれば、「年度末を挟んで遡及監査を依頼するくらいなら、年度末前の段階で『遡及監査の可能性を検討して欲しい』と監査法人に相談すれば、監査法人だって無下に断れないので実査に来てくれますよ」とアドバイスすることもできる。
監査法人の説明が十分でないことが要因で、事業会社が不思議に思っていたり、不満に思っていたりする部分を、「まあまあ、そう言わないで」と言いながら説明することは、公認会計士の仕事と意外と近しいのかもしれない。
07
人生の目的と公認会計士という資格
信託銀行にいた当時、「経理実務の経験だけでは公認会計士の三次試験受験要件を充足しない」という財務局の回答があったので、現在でも準会員のまま。だが、クライアント候補とのご面談時における自己紹介の際に、冒頭で「大学在学中に公認会計士の二次試験だけ受かりまして、そしてなぜか監査法人に行かずになぜか信託銀行に入りまして……」と始めるのがいつもの言葉。自分を説明するときに一番分かりやすいので、「公認会計士二次試験合格者」は活用はさせてもらっている。だからといって、その資格に固執する気は一切ない。
現在の仕事は、様々な組織に入って支援していく中で、私のような外部者の支援がなくても普通に事業や業務が回るためのお手伝いをしている。それができれば仕事はやり遂げたことになるので、いったん区切りを入れる。その時点で新たな課題等があれば別だが、区切りを入れたら「また何かあればお声かけください」と次のクライアントに対してサポートを続ける。
こだわりがあるとすれば、サポートするクライアントの選び方かもしれない。「今、そのクライアントが何をやっているか」ということよりも、「将来的に、経営者が何を成し遂げたいのか」、「そのクライアントが業界をどう広げて行くのか、どう変えていくのか」に興味がある。
クライアント候補との契約前のご面談時には、「このクライアント(又は事業)が将来的にどうなっていくのか」を自分なりに妄想してからお会いする。大変申し訳ない話だが、実際に話をしてみると「小さい」と思ってしまうことがたまにある。あまり夢を語らない自分のような人間の妄想に負けてしまうような事業構想だと「お引き受けしても楽しくない」と思ってしまう。
妄想の次元がはるかに違うとか、妄想を突き破ってさらにその先を見ているとか、全く違う方向で妄想しているとか。そうなると「そうきましたか」と楽しくなってきて、その妄想の実現に向けたお手伝いをするために仕事をお引き受けする。仕事自体は、数字や文言だったり、Excel・Word・PowerPointだったりをちくちくいじることも多いので、正直、つまらなかったり面倒なこともあったりする。ただ、その仕事内容よりも、つまらない仕事や面倒な仕事でも誰かがやらなければならない仕事であれば、経営者にわざわざ手を煩わせるよりも、一番手が早くて一番品質が高い人間がやればいい話であって、それが私にできる仕事であるならお引き受けする。仕事を引き取ることで、経営者がフリーになって妄想に向かって一歩でも半歩でも前進するなら、お引き受けした意味がある。
08
これから成し遂げたい事、将来の夢
週7日、ほぼ休みなく毎日仕事はしている。1日十数時間を5日間働くより、毎日8時間以下を目標にして仕事をする方が業務としても精神的・体力的にも安定する。とはいっても、休みたいと感じた時には休む。また、「安定する方が楽だ」と思っていても休みなく働き続けていると、たまに「地方で隠居生活をしたい」という気持ちになることもある。周りに言うと、「絶対に隠居なんかするわけない」と言われるので、意地になって地方の物件を探したりする。「いずれは」という思いはあるが、夢とは違う意味かもしれない。
自分の夢ではないが、現在の“自分が面白いと思える夢”を持っている方々の近くにいて、それらを実現するためのお手伝いを仕事にしている、という状況は楽しい。将来の夢というなら、この仕事をこの先も続けて、多くの方々とお会いして、そのお手伝いし続けたいと思っている。
お手伝いした人たちとは、一期一会ではなくて積み重ねだと思っている。関係がずっと続いくことはもちろん嬉しいこと。ただ、最近、いったん関係性が終了した後に再びお声かけいただくことが多く、そちらも大きい喜びを実感できる。
09
キャリアを模索する会計士、会計士受験生へのアドバイス:XXを目指すならまずはこのアクションをしよう
監査にあまりこだわりすぎないほうがいい。「公認会計士の資格を持ったから、監査法人に行かなくてはいけない」という先入観は外したほうがいいだろう。特に、事業会社を目指していて、事業会社の中で一定の成果を得たいのであれば、監査法人での自分のキャリアはいったん捨てるべきだ。というのも、監査法人でしか働いたことがない人が常識だと思っていたことも、事業会社の非常識になる可能性があるからだ。郷に入っては郷に従えという。監査法人というキャリアを捨て、難関試験を通過したプライドを捨てたとしても、資格から得られた知識・経験を周りは評価してくれるし、キャリアやプライドを捨てても自身が持つ知識や経験値が変わることはない。
常識という話が出たが、事業会社側の人間として、事業会社での就業経験のない方々は挨拶や気遣いができない人が多いように感じ、特に若い人ほどできないことが気になる。朝にクライアント事務所に訪問する際は「おはようございます」、監査法人向けに準備された部屋に入る時は「失礼します」、クライアントや周囲が協力等をしてくれた際は「ありがとうございます」、クライアントの事務所を出るときには「ありがとうございました」という基本的な挨拶。事業会社の方々も業務中のため、いつ誰に言えばよいのか分からないのかもしれないが、できていないと感じることが多い。
また、気遣いという点でも気になることがある。例えば、監査が夜中まで長引いたとしても監査法人から「担当者の方達はもう帰ってもらって大丈夫ですよ」と言われた経験はまずない。ほとんどの場合、「私は最後まで残るんで、もう担当者は帰らせて良いですよね?」と確認しなければならない。事業会社の立場からすれば、担当者に対する残業負荷が気になるので、「全体を統括している自分が残っていれば、部下たちは早く帰したい」と思うのではないか。部下の側も、監査対応で上司が残っていれば早く帰ることを遠慮したり、担当者としての責任感から切り出せなかったりもある。しかし心のどこかでは「自分がいても何も手伝えないのであれば、明日も日常的な業務があるので、早く帰りたい」と思っていることだろう。ただ、監査法人からその一言を言ってもらえれば帰りやすくなる。勉強というより人としての気遣いの問題だ。
監査法人勤務でも役職が上がっていき、様々な経験を経ていくに連れて、コミュニケーション能力が追いついて、気付けるようになるかもしれないが、若いうちに、固定されたメンバー間の密なコミュニケーションが必要となる事業会社での就業を経験した方が気付きは早いと思う。もし、事業会社で監査法人の在籍時と同じ行動をしていたら、誰も相手をしてくれないかもしれない。また、監査法人として監査に行く場合は、自身の監査範囲だけを見るのではなくて、色々なところに目を向けることもコミュニケーション能力向上に役立つ。例えば、「明日、お時間はあわせますから、事業や業界がどうなっているのか興味があるので、ご説明の機会をいただけますか?」と言えば、事業会社は「自分達のことをより適切に理解してくれるなら」と喜んで話してくれるだろう。事業会社とのコミュニケーションから、学べることもあるのではないだろうか。