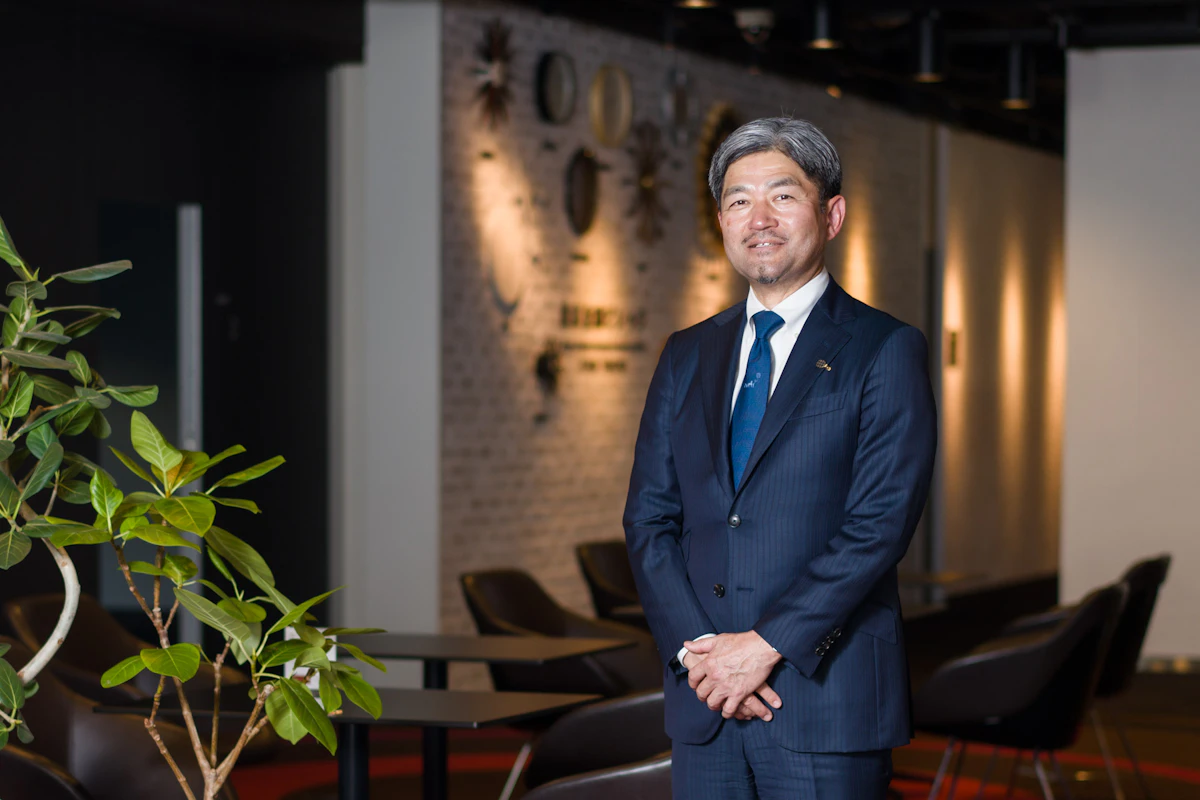
一般財団法人会計教育研修機構
理事長
手塚 正彦
てづか まさひこ
逆境を知る会計士
1961年8月18日生まれ(65歳) 神奈川県出身 東京都在住
東京大学経済学部経営学科 1986年合格
01
キャリアサマリー
1986年10月に当時の公認会計士二次試験に合格し、監査法人中央会計事務所入所。監査を主たる業務としつつ、企業買収デューディリジェンス、企業グループ内再編支援など多岐にわたる業務を経験。1997年に社員、2002年に代表社員就任。2005年に、法人の監査先の粉飾決算が発覚し、法人改革担当理事に就任。2006年に理事長代行として法人経営全般に関わる。2007年に監査法人トーマツ(現有限責任監査法人トーマツ)に入社。監査責任者として仕事をするとともに法人経営と新規事業開発等に携わる。2019年7月に日本公認会計士協会会長に就任。現在は、一般財団法人会計教育研修機構理事長、みずほ銀行取締役監査等委員などを務める。公認会計士という資格は、ビジネスに必要な知識の多くを身に付けることができ、また、様々なことを経験できる資格です。公認会計士となって本当によかったと実感しています。
02
監査法人における経験およびその後のキャリア選択のきっかけ
僕、実は、会計士になりたいと思ってなったのではなかったんですよ。小学生からやっていた大好きなサッカーを、大学生になっても社会人になっても続けて、楽しく過ごせればいいなって思ってた。でも、中学3年で急性腎炎となり、腎生検という手術で腎臓組織を採取する検査をしたのですが、検査前に主治医から「3分の1の可能性で人工透析、3分の1の可能性で命にかかわる」と宣告される怖い思いをしました。いったん治ったのですが、高校2年の全国大会の予選試合中に再発して、運動はドクターストップ。このまま治らないのではないかととても不安になりました。幸い、後に完治したことは本当によかったけれど、サッカーの他に趣味もなかったから、高3のときはこれからどうしようかと悩みました。一浪して東大に入り、就職を考える大学3年の終わり頃、当時はいわゆる「猛烈社員」が多い時代で、激務の会社では病気が悪化する恐れがあるから、何か資格でも取ったらどうかと主治医に言われたわけです。「弁護士は経済学部の僕にはきつそうだな。税理士は資格をとるまで時間がかかる。」色々調べる中で公認会計士を知って、経済学部の自分にとって1番早く受かりそうという単純な理由で勉強を始め、大学を卒業した翌年に合格しました。何をするのかもわからずに監査法人に入ってみたら、とても面白かった、という感じです。監査法人中央会計事務所(後の中央青山監査法人)に入所した1986年はバブル前夜。入所直後こそ暇でしたが、すぐに忙しくなっていきました。僕が配属された当時の監査四部には、監査先として新日本製鉄(現在の日本製鉄)、旭硝子、出光興産、信越化学といった日本を代表する製造業が多くあり、監査のほか、新日鉄の企業買収に関するデューデリジェンスや、グループ会社再編の支援、子会社のIPOなど、若いうちから幅広い業務を経験しました。今ほどは独立性が厳しくなく、やれることの幅が広くて仕事がとにかく面白かった。1997年にはパートナーになりました。
2005年10月に、「カネボウ事件」で中央青山のパートナーが逮捕・起訴されたことをうけ、経営陣を一新することになりました。この時44歳、当時最年少で理事になりました。法人改革担当として監査法人の組織・業務改革に没頭しましたが、2006年3月に、カネボウの監査を担当していたパートナーの有罪が確定してからが本当の修羅場でした。5月に中央青山に対して業務停止命令が出て、7月1日にPwCがあらた監査法人(現在のPwC Japan有限責任監査法人)を新設して、多くのクライアントと約900人の職員が移籍しました。終電がなくなるまで働いて週に3日くらい近くのホテルに泊まりました。ホテルの地下のコンビニで夜寝る前に飲むビールと次の日の朝食を買い、朝6時過ぎにはオフィスで働き始めるという日々でした。この時ばかりは死ぬかと思いましたね。忙しいからということだけでなく、東京海上やソニーといった主要クライアントや、多くの社員・職員が出ていってしまう。あらた設立直前の6月30日の朝は、ひとり霞が関ビルのオフィスで震えが止まりませんでした。これで本当に監査法人として成り立つのかと。ただ、こんな経験をしたことが今の自分があると思います。この経験がなければ、日本公認会計士協会の会長になることもなかったでしょう。
この頃ちょうど内部統制監査が入るタイミングだったこともあり、各部門から精鋭を集めて内部統制事業部を立ち上げました。業務停止期間中の2006年7月と8月のたった2か月で研修マテリアルやコンサルティング・マニュアルを作ったかと思えば、あっという間に受注してきました。法人は、業務停止によって30パーセントの上場会社監査クライアントを失って赤字になり、自信を失いそうになっていたのですが、「こいつら、すげえなぁ!」と希望が湧いた瞬間でしたね。
しかし、2006年の年末から2007年の年頭にかけて、監査先の粉飾決算が立て続けに発覚しました。日興コーディアル証券と三洋電気の問題です。これをうけ、2007年2月にみすず監査法人(旧中央青山監査法人)は自主解散を公表し、7月末に解散しました。僕は、解散後の10月からトーマツにお世話になりました。トーマツでは経営会議メンバーとして法人経営に携わるとともに、IFRSアドバイザリーサービスや、統合報告のアドバイザリーサービスなどの新規事業を立ち上げました。また、監査法人、税理士法人、コンサルティング会社、FAS会社などのビジネスライン横断的なチームを組成して、ターゲットと定めた企業に複合的なマーケティングを行う活動のリーダーも務めました。監査法人以外のビジネスを理解し、プロフェッショナルとしての幅が大きく広がる経験でした。これらを経て、2016年に日本公認会計士協会常務理事、2019年に同協会会長に就任。大手法人以外の世界をあまり知らなかったけれど、会長としての3年間で、監査法人にいるだけでは築くことが難しい多様なネットワークができました。コロナ禍で本来行くはずだった出張がなくなってしまったけれど、移動しない分、考える時間的な余裕ができたことはよかったですね。また、日本は世界で初めて、コロナが蔓延しつつある中で年度末決算を迎えた国。金融庁、経団連、全銀協、ASBJなど色々な団体や国会議員と危機感を共有し、株主総会を遅らせることができる環境の整備に奔走しました。これをきっかけに、これらのステークホルダーとの距離がすごく縮まりましたね。そういった意味ではコロナも、彼らに公認会計士協会をイコールパートナーだと認めてもらえる1つの良い契機ではありました。
会長の間、これは絶対やろうと思って取り組んだことの1つに、2007年に策定されて以来更新されていなかった「ビジョンペーパー」 の作成があります。向こう10年の会計士業界の未来を見据え、こういうことをやるべきだという項目をまとめた提言書です。その中に特に重要な項目が2つあり、1つは公認会計士法の改正のための体制整備と論点整理。15年ぶりに実現した2022年公認会計士法改正では、法律改正が行われるプロセスを学び、公認会計士協会も体制整備が必要だと痛感しました。税理士会では税理士法や関連する法律の課題を検討する会議体が組織の中に組み込まれていて、本部でも地域会でも議論して、改正の提言を毎年まとめているそうです。そして、5年に1度は税理士法改正を行うこととしていると聞きました。会計士協会にはそういう仕組みがなかったので、税理士会に倣って作ろうと考えました。もう1つは会計士の能力開発プロセスの再構築です。現状の制度においては、公認会計士試験、実務補習、修了考査、そしてCPDと、各々の実施主体が別々で連携が十分でなく、一体的に専門家を育成するプロセスになっていないと考えました。これを一体的な能力開発プロセスとして再構築するプロジェクトです。これらは僕が会長の間には達成できませんでしたが、現会長が引き続きこのビジョンペーパーに沿って、プロジェクトを推進してくれています。
03
今現在の仕事の内容、特徴、キャリアパス
現在は会計教育研修機構の理事長、日本公認会計士政治連盟会長、㈱みずほ銀行取締役監査等委員、かがやきホールディングス㈱監査役などを務めています。かがやきホールディングスは公認会計士が社長をやっていて、中小企業を総合的に支援する事業を行う社会的意義のある会社です。監査法人、税理士法人、司法書士法人、社会保険労務士法人、行政書士法人などの士業法人やコンサルティング会社、M&Aサービス会社などを傘下に持っていて、企業の経理・財務、人事・労務、経営企画部門などにトータルサービスを提供できるグループです。今後狙いどおりにビジネスを拡大できたら、中小企業支援サービスを包括的かつ全国的に提供できる、社会的にも存在意義が高い稀有な会社になれると思っています。
04
あなた独自の強みと今現在の仕事との関係性
監査法人での経験を通して培った、物事の本質を見極めようとする姿勢・力が今の仕事にも生きています。我々は基準や規則に従って仕事をしなければいけないわけですが、メインクライントだった新日鉄は、形だけ法令・規則や基準を守るのではなく、「本質は何か、基準の背景は何か」を常に考える会社でした。こちらも物事の本質を見極めたうえで発言をしないと、「本当にわかってるの?」と思われてしまう。会計処理ひとつとっても、その会計処理の対象になっている会社の活動とか、実態はなんなのか、どういう風に解決したいのか、その本質的な検討をしないといけないということを若いうちから訓練されましたね。また、結果を出すことにこだわる姿勢も監査で培われました。監査ではとにかく監査意見を出さなければいけませんから。結果よりもプロセスに重点をおく風潮がありますよね。プロセスがうまくいかなければ結果を出すことは難しいのでプロセスが大事なことは事実ですが、ビジネスの世界では結果が出ないと意味がないですよね。あとは、最後は自分で判断し、決断するということも常に意識していました。僕はリーダーシップを取る地位や役割を任されることが多かったけれど、自分でやりたいと言ったことはあまりないんです。本質を見極める姿勢や結果にこだわる、自分で判断するといった姿勢を、周りの人が評価してくれた結果だと思っています。
05
仕事をしている中で、心が大きく動いた瞬間
新日鉄の部長が、僕の自宅(正確に言うと自宅近くの日本料理屋)に来て、製鉄所のライン停止に関する重要な会計処理について相談に乗ってくれと言ってきたことがありました。新日鉄は伝統的に重要な会計処理や監査に関する相談は、私の上司の自宅に部長や役員が訪問して行っていました。「手塚さんに相談したい」と僕のところに来てくれた。自分を1人前だと認めてくれたんだと思って、とても嬉しかったです。まさに、心が大きく動いた瞬間でしたね。当時まだ減損会計基準がなく、固定資産の評価減ってどうするんだ、耐用年数を短くするのか、とか、海外の会計基準も参考にしながら選択肢をいくつか挙げて、その中で何がいちばんよいのかを議論しました。新日鉄では、副社長との会食の時に「あの時手塚さんに、この会計処理は認められないと言ってもらってよかった」とも言われました。当時、資産のオフバランスが流行していましたが、会計処理や監査上の判断の指針がなくて。会社の人と証券会社の人が大勢いる会議で、監査人は僕1人、みたいな状況で、頭のいい証券会社の人がさまざまな理屈を並べてオフバランス取引と会計処理を次々提案してくるんですよ。理屈だけ聞いていると、ダメとは言えないような提案なんだけれど、でも本質をよく考えてみると、オフバランス処理はやっぱり実態と合わないな、と思って、「ダメです」と言ったんです。監査人は「ダメ」と言ったことが感謝されないといけないんだなと思いました。
業績不振の監査クライアントのCFOが、利益を水増しする不正な会計処理を認めてほしいとお願いしてきて、ダメですよと言ったこともあります。その会社は結果的に民事再生法適用になりました。社長を慰労する最後の会食の時に、「手塚さんね、こんな会計処理しましょうってうちの(CFO)が言ったそうだけど、 経営者が不正をするっていうのは、全部保身のためです。」っておっしゃった。この社長は業績不振を立て直すために商社から送り込まれた方で、不運でした。不正が会社のためになることはありません、それは経営者の保身ですと、こう言われたのは今でもよく覚えていますね。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
悩みはほとんどないのですが…アメリカでエンロン事件が起こり、監査人の独立性の規制が厳しくなり、2000年代半ばごろから監査人はアドバイスをするな、という話になったでしょう。昔はアドバイスしてなんぼだったと思うんです。クライアントを良い会社にしなさいって教育されているから、会計処理をこうすべきじゃないかとか、会社の内部管理体制をこうして直しましょうよって一緒に考えてやっていました。それをしちゃいけないような風潮が強くなった時は、やりにくくなったなぁと悩みましたね。会社とのコミュニケーションも、「一緒に飲みに行きましょう」もなかなか言えない。割り勘にすればいいんだけど過度に警戒してしまって。でも、そこはやり方次第で、クライアントを良い会社にしようという気持ちは絶対に捨ててはいけません。「この会社を良い会社にするために、できることをちゃんとやる。監査手続をやって、監査報告書を出すだけじゃダメなんだ」って。今、現役の人は多忙を極めて余裕がないかもしれない。でも、そういう気持ちを持ち続けていないと、監査の仕事が面白くなくなってしまうと思います。
07
人生の目的と公認会計士という資格
前述の通り、明確な目的を持たずに公認会計士になったので、僕自身はあまり人生の目的と会計士資格の関係を意識したことはありません。ただ、人生を成功に導くために、公認会計士の資格がすごく役に立つなとは思います。目的って1人だけで達成できないことが多いから、誰かに助けてもらわないといけない。助けてもらうためには信頼が大事。そのとき、会計士はやっぱり信頼されます。初対面でも、信頼され、相手が敬意を持って話してくれる。これはすごく貴重です。そんな風に、この人は公認会計士だからで信頼できるなっていう思いを、仕事を通して相手にきちんと実感してもらうと、目的を達成しやすいんじゃないかと思いますね。事業会社に行って、この資格の魅力を実感している人も多いんじゃないかな。スタートアップ企業のCFOの名刺にはよく、「公認会計士CFO」って書いてありますね。CFOだけより、「公認会計士CFO」の方が、信頼が加わって、金融機関なども安心するのでは。公認会計士協会の会長として携わった仕事に公認会計士のブランディングというものがありました。協会の以前のタグラインは、「Engage in the Public Interest 社会に貢献する公認会計士」でした。コンサルティング会社にも協力してもらって作った、とても良いタグラインなのですが、これを知っている会員が半分もいなかったんですね。監査人には「社会に貢献する」という部分がすごく当てはまるんだけど、監査法人にいない60パーセント超の公認会計士たちにとっては、ピンとこないという意見もありました。「じゃあ、公認会計士全員に共通する、公認会計士の価値はなんだろう」と考え、そこでキーワードになったのが「信頼」だったんです。資格が持つ「信頼」を、きちんと自分で具現化していくというのは、公認会計士のどんな仕事にも共通しますよね。信頼は社会関係資本のひとつと言われており、信頼関係がないと社会の様々な取引はうまくいかないんです。そのベースとなる知識としての、アカウンティング、オーディティング、ファイナンス、ガバナンス、そして職業倫理。公認会計士はそれらすべてを持っている、そういう資格でしょう。しかも監査法人だけじゃなくて、世の中のあらゆる職種でとても広い領域で活躍していますよね。こういう資格は他にはない。 そんな公認会計士が創る「信頼」を、世の中の隅々に行き渡らせましょうという思いから、タグラインを「信頼の力を未来へ Building trust, empowering our future」にリニューアルしました。もうこれを修了考査の問題に出す!知らなきゃ公認会計士登録させない!というくらい(冗談です(笑))、みんなしっかり覚えてほしいです!
08
これから成し遂げたい事、将来の夢
第一には、公認会計士と監査法人の信頼向上に貢献すること。公認会計士法改正に携わった手前、これはやっぱりやらなきゃいけないなと思っています。特に自主規制だった「上場会社等監査人登録制度」を公認会計士法に定めたことで、より厳格な制度となりました。昔から公認会計士協会は、外に対しての発信が少ないと言われてきました。これは事実だと思います。そのため、本当の意味での理解者が少なく、公認会計士法改正の議論の場で自主規制の意義も一生懸命説明したけれど、たとえば金融審議会の委員の中で賛同者は少なかった。そこで苦渋の決断で法定化に同意しました。ですから、監査法人や公認会計士に対する社会からの信頼を確固たるものにするために何か貢献したいと思っています。
次に、公認会計士である社外取締役のロールモデルとなること。会計士以外の士業と比べると、公認会計士がいちばん社外取締役に向いていると思います。企業経営経験者と比べることは難しいですが、会計、情報開示、監査、ガバナンス、内部統制などに関する知識や、独立した専門家として企業全体を見てきた経験は貴重です。監査を十分経験していることが前提ですが、会社という組織の全体を見たことがある人はなかなかいない。例えば製造業には製造部門があって、営業部門があるでしょう。研究開発部門があり、コーポレート部門がありますよね。このコーポレート部門の中にも、人事もあれば、総務もある。経理、財務もある。監査人はほとんどの部門の人と付き合いますよね。財務諸表に集約された数字を起点にして、会社全体がどのように動いているのか理解しないといけない。経営理念、経営戦略、中期経営計画から、単年度の経営計画とか予算も理解しないといけない。予算が、店舗レベルや事業ユニットレベルの行動にどのような影響を与えるかも理解しないといけない。そこに、会社法とか金融商品取引法とか、コーポレートガバナンスとか、内部統制とかの理解が絡んでくるけれど、(公認会計士でなければ)これら全般を勉強した経験はないのでは。会社全体を見ることができて、しかも、会社を経営するための基本的な知識を会計士試験と実務補習所、監査実務を通じて身につけている。そういうプロフェッショナルは他にいないでしょう。「会社経営の基本知識は会計士試験と実務補習所で7割身につけた」と言った会計士がいました。「勘定奉行」で有名なオービックビジネスコンサルタントの和田社長です。残りの3割はなんですかと聞いたら、それは、ビジネスのマーケットは様々で、そこは自分で入ってみないとわからないから、自分でビジネスをやって学ぶしかないということでした。
会社の取締役会などの会議では、議案の審議だけでなく、会社の将来に向けての経営方針についてなど、いろいろことを話し合います。僕が社外取締役をしている銀行でも、オフサイトと呼んでいる非公式会議があり、自由に議論します。たとえば、今日はサステナビリティに関する将来の与信管理と融資の方針、とか。これから大変じゃないですか。鉄鋼業界とか電力業界は、2030年までに将来生き残れるか決まるぐらいの危機感でしょう。そこに対して融資をするわけだから、どうやってそういった業種のトランジション・リスクを評価するのか、与信枠をどのように決めるのかという話をする。その時にどうしても開示の問題が出てきます。銀行って融資先の二酸化炭素排出量が、Scope3という二酸化炭素排出量の計算対象領域に入り、開示対象になります。二酸化炭素を大量に排出している会社に融資をしていると、銀行が投資家から見放されてしまう。そういうことまで意識しながら、融資先に対してどれだけリスクを取るかという話になります。このような開示制度について理解している人は少ない。監査法人で経験を積んだ会計士にアドバンテージがあります。また、会社内の社員がどういう環境で、どんな風に働いているかとか、内部管理のチェックポイントがどうかとか、細かいことから大きいことまでバランスよく知っていて、実際に自分の経験を通じて会社を理解できる人はあまりいないのではないかと思います。監査法人でマネージャーくらいになったら、年に1回、規模が小さい会社ならもしかしたら何度でも、社長に会えますよね。会社の現場スタッフから社長まですべての階層の人と会って、それぞれがどういう思いでどんな仕事をしているかを理解することができる。加えて、監査業務に関する質問にはすべて答えてくれる。こういう仕事は他にないですよ。7年くらいでマネージャーになって、中堅規模の会社の主任をやって社長と話をして、その辺から自分の次のキャリアを考えるというのもいいのかなと思います。
09
キャリアを模索する会計士、会計士受験生へのアドバイス
公認会計士受験生の皆さんは、公認会計士の資格を活用して、プロフェッショナルになりたいと思っているんですよね。一般事業会社に行ったとしても、プロフェッショナルとして貢献したい、認められたい、高い給料をもらいたい。また、プロフェッショナルとして社会に貢献したい。プロになるためには、クライアントを良くするっていう気持ちを絶対に忘れてはいけません。自分が儲けることではなく、この会社をいかに良くするかっていうことを第一に考えないと、間違いなく、賢明な顧客には評価してもらえないです。売れないコンサルタントの典型的なプレゼンの特徴、わかりますか。自分のサービスがいかに良いか、自分がいかに優れていてどんなことができるか、という話しに終始します。賢明な顧客は、「私たちのためにどうしてくれるのか、そこをちゃんと説明してくれ」と考えます。頭がいいのは分かるけど、「それじゃあ売れないよな」ということです。当然、「うまいね!」と思わせる優れたコンサルタントもたくさん見てきました。顧客の話を傾聴し、それを踏まえて、「あなたの会社はこういう課題があるのですね、そしてあなたはこうしてほしいとおっしゃる。けれども、別のこの課題を解決しないと、うまくいかないんじゃないですか」というように、顧客が気づいていないことまで気づかせる。反対に、売れない人は8割自分が喋る。喋る量が顧客より多い。これでは評価されないし、顧客から情報が取れないから気づきもない。このことは、覚えておいて欲しいです。
頼りにされるプロになるには
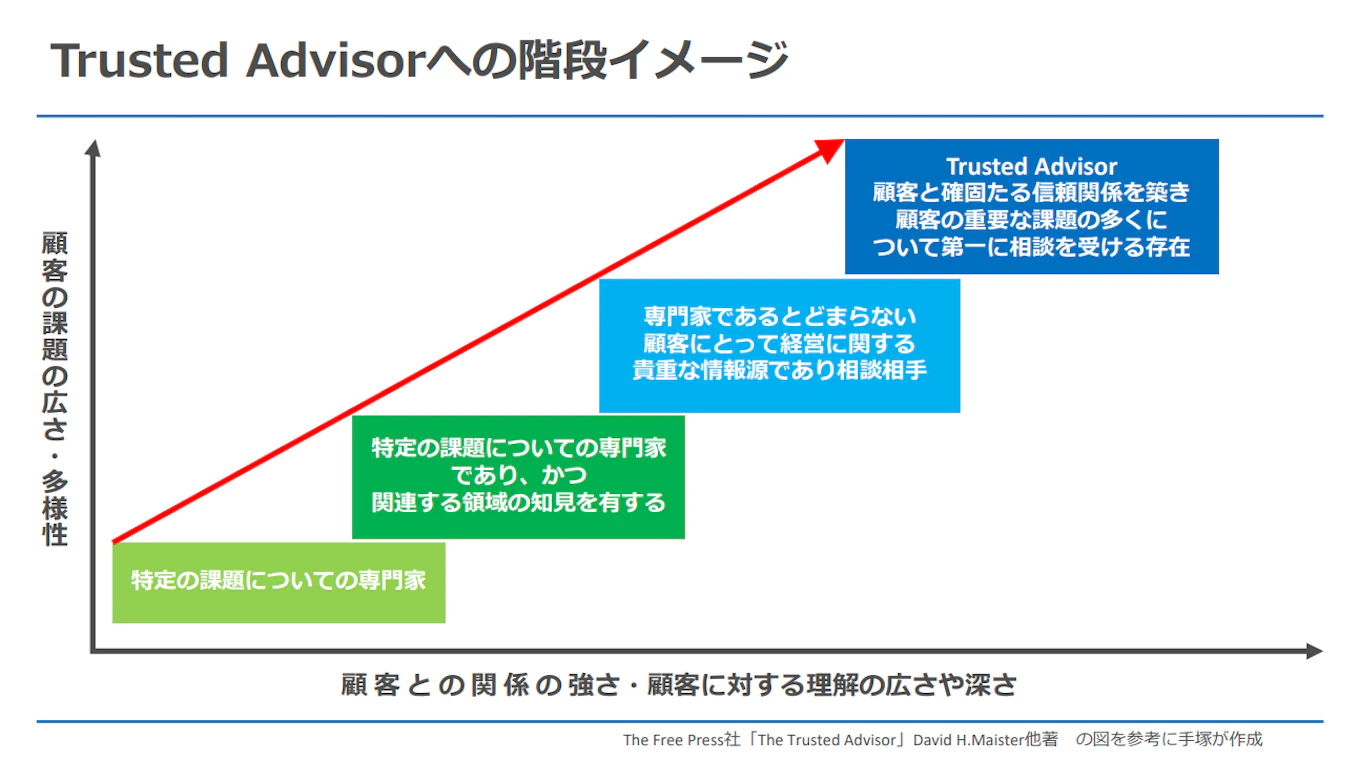
僕が中央青山で理事をやっている時に、多くのPwCのパートナーが日本に手伝いに来てくれたんですが、その中の1人の若いパートナーが、「The Trusted Advisor」という本をくれたんです。これはプロフェッショナルファームに対してコンサルティングをしている人が書いた本なんですが、その中にTrusted Advisorに向かう段階というのが書いてありました。最初はある特定の分野の専門家、次にその関連領域まで守備範囲を広げた専門家、さらに、顧客のニーズを的確に理解して有益なアドバイスができる専門家といった段階を踏んでいって最後に到達するのが、本のタイトルでもあるTrusted Advisorです。これは、顧客との関係が深まって、信頼を生み出す要素が満たされた状態を指します。こうなると顧客は「このファームじゃないとダメだ、この人じゃないとダメだ」という“Loyal customer”になります。顧客に取り立てて特定のニーズがないときでも、この人と意見交換をしてこれから将来の課題を探ろうという関係になってきて、それが継続できるとTrust、まさに「信頼」になる、そういうことが書かれている本です。僕は、このモデルは常に頭に置いています。成長にはこういう段階があるはずで、今、自分はその中のどの段階なのかを意識して、じゃあ次の段階に行くにはどうしたらいいかっていうのを、なんとなくでもいいから常に考えることをお勧めします。そうすると、自分に足りないのは何かという気づきもある。例えば、新人で監査法人に入ったスタッフであれば、まずは上司や先輩に言われたことをちゃんとやる。最初は当然、先輩のような仕事はできない=その段階にいないのだから、やれと言われたことをちゃんとできるようになるという段階です。より上の段階にいる先輩は顧客から相談を受けていて、 新人の僕はどうしたらああいう風になれるんだろうと考える。常に段階を意識して仕事に取り組んでいる人とそうでない人とでは、1年後大きな違いが生まれているでしょう。紹介したモデルに限らないけれど、ステップアップするために自分に何が足りないのかを考えて、時間を作って一生懸命勉強する、ネットワークを広げる。そういう意識をすると、いずれ、「この人いいよね」と仕事もたくさんもらえるし、頼りにされるプロになれるのではないでしょうか。