コインチェック株式会社
経理財務部 常務執行役員 CFO
竹ケ原 圭吾
たけがはら けいご
社会的なインパクトがある事業に専門家ということに囚われず関わっていきたい
1990年7月30日生まれ(36歳) 青森県出身 東京都在住
埼玉大学 経済学部経営学科 卒業
01
キャリアサマリー
有限責任監査法人トーマツ入所。トータルサービス部所属
コインチェック株式会社入社。システム開発部を経て、現在は常務執行役員CFO
青森の農家の家系で育ち、18歳で上京するまで山と川と畑に囲まれて過ごす。剣道を小~高まで9年間やりスポ根は鍛えられたものの、高1の成績は270人中250位程度とそれなりに伸び代がある学生だった。高2の時に付き合った彼女がきっかけで受験勉強を始め、埼玉大学経済学部に入学する。幼少期から実家で営む農業を手伝うことが多く「野菜を育てて売る」という経済の基本となるビジネスモデルに触れていたこともあり、事業と経営には興味があった。将来的には自分も事業をしたいという気持ちがあったものの、その初動として学び始めた簿記が案外ハマり、会計士を目指す。
2013年に有限責任監査法人トーマツに入所。希望していたトータルサービス部に配属され、馬車馬のように働く。監査や上場支援業務をしていたものの、トラブルが多かったため、ハードスキルのみならずトラブル対応力や意思決定力も鍛えられたと思っている。また監査主任としてクライアントとの報酬の交渉、損益管理も含めたチームマネジメントも早いうちに経験することができた。
2018年にコインチェック株式会社に入社。入社時はシステム開発部の決算システム領域を担当するグループのリーダーとして仮想通貨交換業という新規の業種の会計の要件定義や内部統制構築等を行った。2020年9月に執行役員に就任、現在は、常務執行役員CFOとして経営企画、IR、経理財務、リスク管理部門を統括する。2021年からプロジェクトリーダーを務めてきた米国NASDAQ市場への上場が、2024年12月11日(現地時間)、実現した。
02
監査法人における経験およびその後のキャリア選択のきっかけ
入所したトーマツではトータルサービス部(当時の部署名称)に配属され、商社・製造・建設・インターネット広告・小売・投資等幅広い業種/規模の監査を行いながら、新規株式上場のための予備調査を10社程度経験、その他内部統制構築支援業務を含む上場支援、財務DD等に従事した。
良い上司やメンバーに恵まれ今思えば人材の宝庫だったと思うが、仕事は(概ね良い意味での)無茶振りやトラブルが多かったと思う。
例えば
・某マネージャーと行った会社で、繰延税金資産の回収可能性が銀行の融資判断に影響する、という局面で先方の管理部長が「うちの会社を潰すんですか?従業員を路頭に迷わせるんですか?」と言い放ち、ドラマさながらの修羅場を見た1年目
・上場のための予備調査業務に行きまくり、管理部門0→1の過程とベンチャースピリットに触れた2年目
・クライアントの中国子会社でほぼ全ての業務プロセスのヒアリングを任された3年目
・クライアントのドイツ子会社で今度は英語で業務を行った4年目(英語ができなかったため突貫で英会話学校に通った)
・クライアントが上場を果たそうとした際にn-3の有価証券届出書が必要な事実が発覚し、急遽遡及監査をした5年目(別件の名古屋出張中にも関わらず某マネージャーから「何時に現場これる?」と聞かれ、23時過ぎに現場に到着したものの、その日は副社長が差し入れてくれたピザを食べてそのまま帰った)
・某マネージャーの「ビットコインに興味ある?」という軽い誘いを受け、担当したクライアントが色々あった6年目。契約継続のためにトーマツCEOに直談判したり、業務デッドラインは主任と審査社員と6時間会議室に籠もって最終確認した
等々、他にも守秘義務的に記載できないが色々あった。
基本的には監査と上場支援業務に従事していたが、非定型業務が多く、自分としてはタフな経験をさせてもらったと思っている。もう一度キャリアをやり直せたとしてもトータルサービス部を選んでいたと思う。それくらい自分を育ててくれた組織には感謝している。また退職した後ではあるが、OBOGのコミュニティが非常に強く、なんだかんだで人の縁が一番の財産になっている気もする。
コインチェックへの入社のきっかけはCFOに声をかけてもらったこと。コインチェックは仮想通貨黎明期から国内最大の仮想通貨取引所であり、仮想通貨相場が高騰した2017年、仮想通貨流出事件とそこからの立ち直りの2018年と類を見ないほどの困難を乗り越えてきた非常にタフな会社である。また、社内には創業者が掲げるテクノロジードリブン・ユーザーファーストの文化が根付いており、自分としては、金融出身のプレイヤーが多い仮想通貨取引所業界において、既存の概念に囚われないサービス・事業を生み出すポテンシャルがあると確信していた。優れたUI/UXも強みであり、弊社のサービスを利用してくれている方も多いと思う。
仮想通貨関連のクライアントを担当する際のチームは金融部門のIT専門家、AML/CFT専門家、ブロックチェーンエンジニアなど多様なスキルを持つ専門家で構成され、業務を行っている中でエンジニアリングに対する興味もあったことから、システム開発部という職能的に今までと異なる環境であったものの、ジョインすることを決めた。
03
今現在の仕事の内容、特徴、キャリアパス
コインチェック入社時は、システム開発部の決算システム領域を担当するグループのリーダーとして、仮想通貨交換業という新規の業種の会計の要件定義や内部統制構築等を行った。
その後、経理部長として元々グループリーダーとして持っていた業務に加え、財務/管理会計・税務・財務業務の対応、新規サービス・事業のフロントサポート、仮想通貨に関する会計基準・税制の改正要望作成等の業界としてのルールメイキングに関与した。
現在は、常務執行役員CFOとして経営企画、経理財務、リスク管理部門を統括する。また、米国NASDAQへの上場プロジェクトのプロジェクトをリードした。
日々の暗号資産交換業のCFO業務もスリリングであるものの、2021年からスタートした米国NASDAQへの上場プロジェクトは、難易度が非常に高く、険しい道のりだった。プロジェクトは3年だが、前職中に暗号資産取引所の上場というテーマに関わった時点からは8年になっていた。
暗号資産は暗号学とpeer to peerのインターネットの技術を応用しインターネットに財産的価値を表現する新しいアセットクラスだ。そのため、既存の法律や会計の枠組みでどう捉えられるか、またそれに関係するビジネスにはどのような規制が必要なのか、社会にどのような有用性をもたらすかの評価も含め、かなり進展してきたものの、現在も議論が続いている。
この暗号資産のエコシステムの中で、取引所は、エンジニアではない一般の方々が暗号資産を手に入れるための原始的な事業となる。
上場によって資本市場を通じ一般の投資家が株主になる。
そのために相応しい会社であるためには、当たり前だが、暗号資産取引所がどのような事業で、どのような規制があり、また事業にはリスクが付き物なので、投資家にとってどのようなリスクが考えられるかを詳細に記述する必要があった。
英文で400ページ程度、財務諸表はIFRSで作成し、かつ監査基準は米国PCAOBベースである。
舟を手で編むような仕事だったが、1600年頃に株式会社制度が誕生して海運業が発展していったように、新しい産業と株式市場が繋がり、より産業の発展を促進することに繋がると考え取り組んできた。
これからは米国資本市場を通じて投資家との対話を行い、更なる事業成長のための土台を作っていきたい。
また投資家のみならずユーザーの皆様が信頼してご利用頂く環境にも資するものと考えている。
04
あなた独自の強みと今現在の仕事との関係性
もともと他の会計士に比べて頭が良いとは思っていない。何か特別なスキルを持っているわけでもない。ハードの面ではこれといった強みは思い当たらないが、ソフト面でいえば、フットワークは多分すごく軽い方で、それが自分の強みになっていると思う。仕事で不明なことや自分の領域を超えることは知り合いにすぐ聞くし、思ったらすぐ行動するクセがついていて、知識の吸収やマインドの修正は早いほうだと思う―。知識の吸収については、内容そのものというよりはその領域の思考の勘所を知ることを重視し、ある領域について8割程度習熟したら次の領域に行こうと思うタイプだと思う。
フットワークが軽いことが直接仕事に関係するわけではないが、会社が属している業界は非常に環境の変化が激しいため、そういうスタンスでないとついていけないというのはあると思う。何もブロックチェーン業界だけに限った話ではないが、近年の社会や産業の構造はすごいスピードで変化していて、新しい技術や仕組みが既存のものをディスラプト(破壊)するインターバルは指数関数的に短縮化している。フットワークが軽いことはそのスピードについて行く上で重要な1つのスタンスだと思っている。
05
仕事をしている中で、心が大きく動いた瞬間
やはり米国NASDAQに上場を果たしたことである。
コインチェックは2018年に暗号資産の流出事件が発生し、大変な困難があった会社である。
当時、様々な上場準備会社を見ていたが、コインチェックの成長スピードは群を抜いていた。それだけに非常に悔やまれる出来事であった。事件後は、長い時間とお金をかけてセキュリティとガバナンスの強化を行った。
しばらくして、業界の発展と共に業績は回復したものの、メディアや世間の目は変わらず冷たかった。
私は懸命に働く会社のメンバーを近くで見ていた分、その状況に得も言えぬ憤りを感じていた。
そして、この状況を打開するのはIPO(新規株式公開)することだと思った。
IPOは人間で言うと成人式のような側面がある。IPOは強い事業とガバナンスを作った証であり、ファイナンス手段だけではなく会社の晴れ舞台として注目も集まる。
事件をきっかけに株主となったマネックスグループと共に、上場プロジェクトを始動させた。
2021年からは米国NASDAQへの上場を正式に目指し始め、英語漬けの毎日となった。2021年末にはコロナ禍のNYにも行った。プロジェクトには、複数の証券会社、弁護士事務所、会計士事務所等が関与し、最終的には100名を超える外部の専門家集団となった。
またマネックスグループの創業者である松本大さんも、グループのトップでありながら、本プロジェクトに尽力し、上場に関わるトップイシューをリードした。グローバルトップレベルのプロフェッショナルと一緒に働けたことは私にとって代えがたい財産である。
正直、プロジェクトは何度も壁にぶつかり、ノックアウトになりかけることもあった。
しかし、その都度、チームの上場させる強い信念、意志の力が突破口を開いていった。
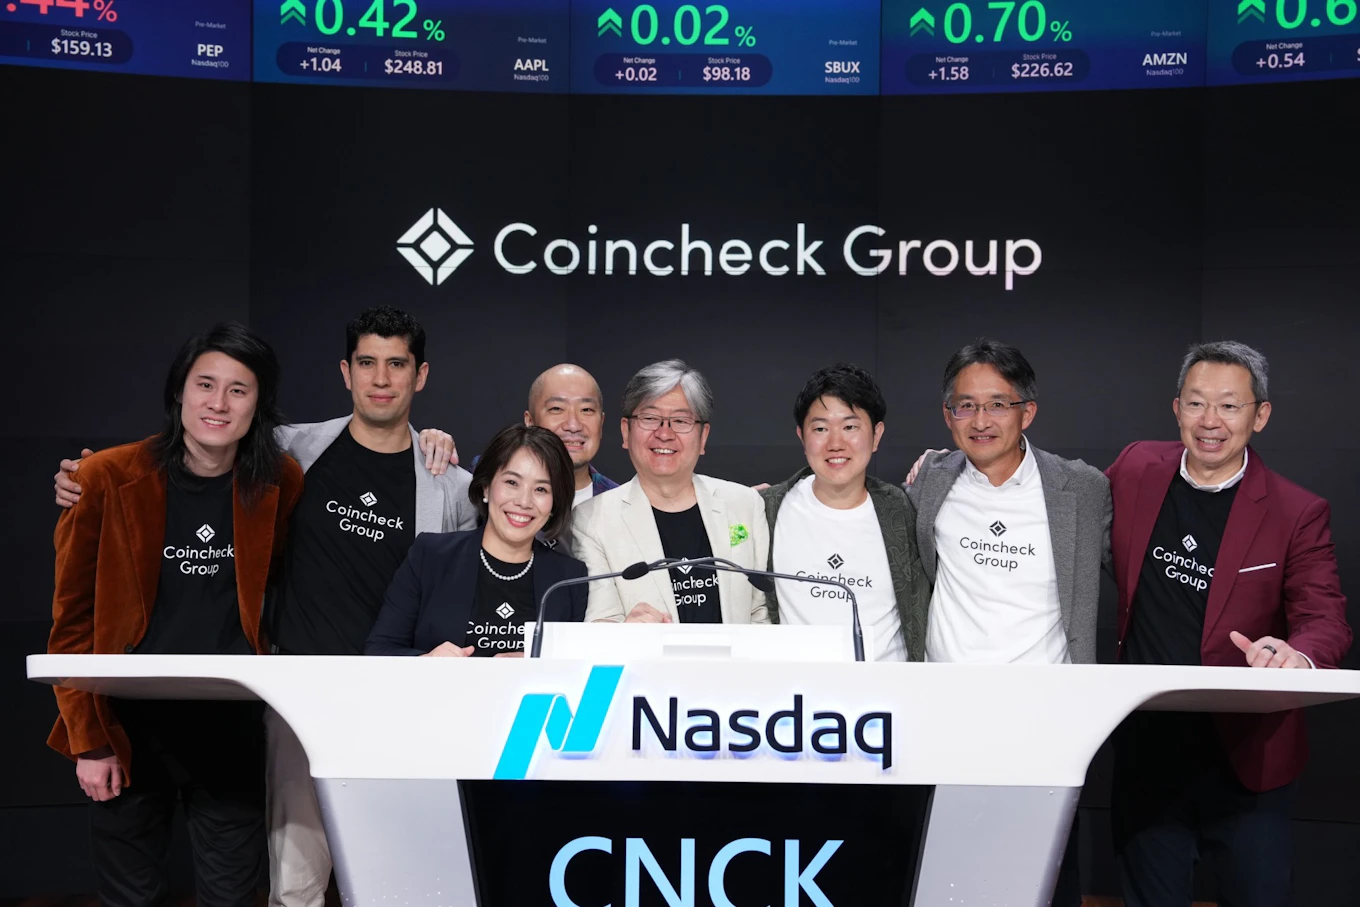
2024年12月11日、無事NASDAQのオープニングベルを鳴らすことができた。
上場は一つの通過点に過ぎないが、今までの苦難の歴史を振り返ると、その夜飲んだ祝いのシャンパンは身体に沁みた。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
監査人時代にはいわゆる監査の「二重責任の原則」には悩むことが多かった。
クライアント(IPO準備会社であればなおさらであるが)は基本的にリソースが足りていない。その中で会計や内部統制の相談等を受けて回答していくうちに、本来であればクライアントがやるべき仕事をつい監査人の立場を超えてしてしまいそうな場面があった。そういう場面に当たる監査人は多いのではないだろうか。その方がクライアントには喜ばれ、仕事の達成感は得やすい。
しかし程度問題ではあるが、あまりそれをし過ぎるとクライアントの内部統制に対する意識が薄れて最終的には不備が発生する可能性もある。
心の持ち方の話かも知れないが、クライアントが自ら内部統制を構築できるように上手く誘導することが必要であり、それができるのが本来的に優れた監査人だと思う。ただし最初からそういう風になれるものではなく、最初はがむしゃらに顧客のためにできることはないかを考えるクライアントファーストな視点が必要だと思う。
この葛藤をどう乗り越えたかという質問に対しては、事業会社に転職したことで開放されてしまったが、監査人時代は常に葛藤していた。
07
人生の目的と公認会計士という資格
人生の目的について、そこまで深く考えたことはないが、自分に関わる人に何らかプラスの影響を与えることだと思う。それ自体は人生の目的と意識していなくとも、例えば小さい頃から持っている、家族や友人を喜ばせたいとか笑わせたいという気持ちと同じであり、自分だけ特別ということでもないだろう。ただ、年を重ねる度、あるいは人生のステージが変わる度にその範囲が広くなってきているとは思う。今は家族・友人に加えて、仕事を通して、社内で働く人、業界で働く人、そしてサービスのユーザーが豊かになれば良いと思っている。ただしその範囲は感覚的に国内の視点になっているので、グローバルの視点で考えられるようになりたいと思う。また当然ながら、その質も磨いていきたい。
冒頭に記載の通り、簿記にハマった延長線上で会計士の資格をとったが、監査人として資本市場に関係する仕事をすることで、目線はより広くかつ具体的になった。様々な事業を業務レベルから戦略レベルまで見たことで、解像度が格段に上がり、また監査自体は公共性が高いサービスのため、社会や政府の視点も多少は持つことができたと思う。
会計士という資格は漠然とした人生の目的をより大きく具体的なものにしてくれたと思う。また、信用力の担保として相手方の与信判断のコストを低下させてくれるので、何かと得することもある。
しかしながら、会計士という資格があることのデメリットも自戒の意味も込めて強調しておきたい。
まずは自分自身の問題として、資格があることにより、それにしがみついた思考をしてしまうことである。とりあえず数字で事象を捉えてみたり、システム開発や人事は専門外、と決めつけてしまったり。人生は一度きりしかないにも関わらず、若いうちにレールを敷いてしまうのは勿体ない。
そして、周囲の人々からも世間一般の会計士というステレオタイプを通して見られることになる。世間一般の会計士のイメージは、数字に強い(あるいは細かい)、真面目(あるいは硬い)、合理主義(あるいは情理を理解しない)等々、良い意味も悪い意味も持つ。事業会社でいきなり会計士に次はマーケティングもやってください、とはなり辛いだろう。しかし実のところ、デジタルマーケティングの手法は、監査の分析的手続によく似ているところもあるため、案外親和性は高くそこでパフォーマンスを発揮できるかも知れない。周囲がバイアスを持つことによって知らず知らずのうちに、機会を逸している可能性は否定できない。
これらのバイアスが常にあることを意識して、資格に囚われずに生きて行きたいと思う。
08
これから成し遂げたい事、将来の夢
社会的なインパクトがある事業に専門家ということに囚われず関わっていきたい。
自分の性格的には、異なるスキルを持った人たちと一緒に働くことが好きなので、独立して個人で自由に、という風にはならないと思うが、正直3年先のことは予想できない。
将来成し遂げたいことや夢を持つことよりも、どちらかと言えば現時点の状態に満足しているか、を重視している。
09
キャリアを模索する会計士、会計士受験生へのアドバイス
「会計士の履歴書」を書くに当たって、普段は考えることが少ない、自分の今までのこととこれからのこと、そしてそこに会計士という資格がどう関わっているのかを棚卸しすることができた。思いの外時間がかかったものの、言語化するからこそ初めて気付くことも多い。
あなただったら「会計士の履歴書」に何を書くだろうか。
そして、キャリアを模索する人、受験生に何をアドバイスするだろうか。