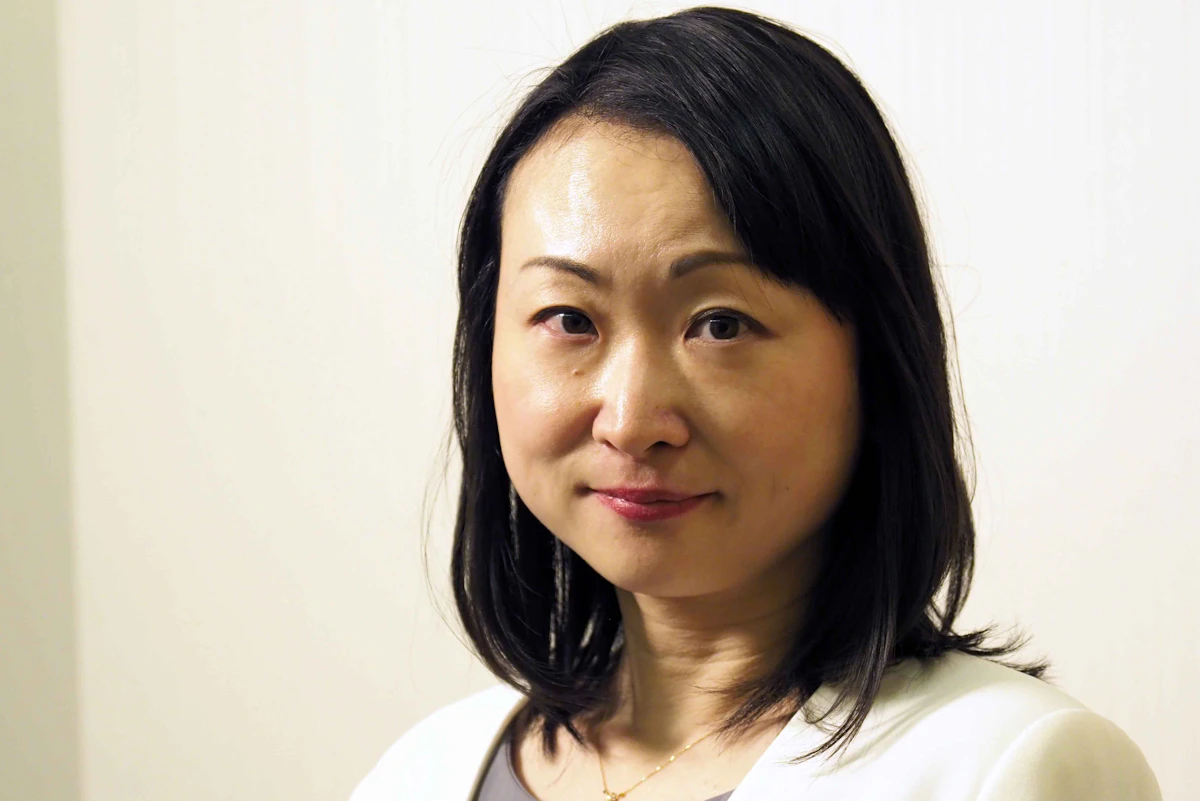
株式会社COEING AND COMPANY
代表取締役
髙木 暢子
たかぎ のぶこ
プロフェッショナルと事業会社の視点を生かしてコンサルティング会社を起業
1970年代生まれ 三重県出身 東京都在住
神戸大学 国際文化学部 卒業
01
キャリアサマリー
監査法人トーマツ入社。監査部門、FAS部門兼務 その後、税理士法人トーマツへ転籍し、移転価格コンサルティング業務に従事
GCAサヴィアン株式会社入社。M&Aのファイナンシャルアドバイザー業務に従事
日本電気株式会社入社。経営企画本部コーポレートアライアンス部にて、事業買収・売却・再編に関する経営判断の助言、グローバル戦略の立案、国内外のM&A案件のプロジェクトマネジメント業務等に従事
独立開業
現在、株式会社COEING AND COMPANYの代表取締役として、プロフェッショナル及び事業会社双方の視点を併せ持つことを武器に、M&A支援業務、スタートアップ支援業務等を提供。複数社の社外役員にも就任。
02
監査法人における経験およびその後のキャリア選択のきっかけ
会計士2次試験合格後、会計の専門家であることに加え、英語もできる会計士になりたいと思い立ち、急遽監査法人の内定を辞退し、カナダに留学することにしました。現地では、英語のみならず、現地の学校で、管理会計、監査論、コミュニケーションの授業をとり、日本との学習方法の違い、コミュニケーションの取り方の違いを垣間見ました。帰国後、監査法人トーマツの大阪事務所に入所しました。大阪事務所の中では比較的大きいUSGAAPクライアントを担当させて頂き、様々なクライアントの業務フローや業態を勉強する機会に恵まれました。経験は浅いものの、クライアントに有益な情報の提供、指摘、アドバイスを常にしていかなければという意識は常に持っており、例えば、同じクライアントでも、ある工場でのベストプラクティスを別の工場は知らなかったりしますので、そういった企業の中で、ある事業部の中でしか知られていないことを他に共有してあげるだけでも、有りがたられるものだと感じました。
入所1年目から、通常は認められない他部門兼務をさせていただき、今でいうFAS部門にて、DDや価値評価業務に携わる機会を得ました。その後、もう少し英語環境の業務をしたいと思っていたころ、移転価格コンサルティングの部署からお誘いを頂き、英語環境に身をおくことができました。移転価格は、税務関連の業務の中でも、経営にとって非常にインパクトのある金額を取り扱います。戦略的に税務戦略を実行する経営の巧者が世界にはたくさんいるのだということを知りました。
その後、経営の戦略的意思決定に近い仕事をどうせするのであれば、やはりM&Aに関わる戦略的意思決定のほうが、より経営にインパクトがあって面白いのではないかと思い、M&Aのファイナンシャルアドバイザリー専業の東京の会社に転職することになりました。
会計士試験合格時から、会計プラス何かという付加価値がなければ、長いキャリアの中で自分を差別化できないのではという思いがあり、また、監査法人で働く中で、同じバックグラウンドの人たちの集まりにいるよりも、違うバックグラウンドの人たちの環境に身を置いた方が、より面白いだろうなあという漠然とした思いから、監査法人を卒業することになりました。振り返ると、よい経験をさせてもらい、そして今があるのだとしみじみと思います。
03
今現在の仕事の内容、特徴、キャリアパス
現在は、独立して、M&A関連のアドバイザー業務、経営戦略策定のコンサル業務、スタートアップ支援業務を行っています。M&A関連の仕事が長いのですが、プロフェショナルサイドでのアドバイザー経験と、事業会社でのプリンシパルの立場からのM&A推進業務の双方を経験しているということをバックボーンに、意思決定に関する助言業務を行っています。
一般的に会計士が関わるM&A関連の業務というと、デューデリジェンスや企業価値評価が多いかと思いますが、事業会社におけるM&Aに関する業務は非常に多岐にわたっています。具体的な業務を買収のケースで挙げますと、M&Aを含む中長期戦略の検討、ターゲット企業の絞り込み検討、ターゲット企業との接触に始まり、具体的にM&A案件が出てきた場合、中長期戦略との整合性の検討、市場の分析、事業自体の現状分析、成長性検討、シナジーの可能性のある領域の検討、そして過去の財務数値の検討があります。会計士が得意とする過去の数値の分析ももちろん重要ですが、何よりも重要なのは将来の計画値であり、ここをどう理論立てて組み立てるか、意思を入れていくかという点がポイントになります。将来の計画値は買収価格に繋がりますし、買収の実行者のコミットメントとなりますので、非常に重要な意味合いを持ちます。実行フェーズとなると、社外の会計士や弁護士、コンサルを使い、必要なデューデリジェンスを行います。関連する部門も非常に多く、社内でのコーディネーション含め、プロジェクトマネジメント力が必要とされます。その後、買収契約の成立まで、契約交渉、価格交渉といったことをしていきます。
M&Aの検討から実行の各フェーズで、客観的で過不足ない情報をもって、いかにトップマネジメントに正しく情報を理解させ、適切な意思決定をしていってもらうかというところが非常に重要となります。M&Aは動くお金も大きくインパクトも大きいので、社内外で色々な思惑がでてくるものでして、そのような中、いかにバイアスのない情報を得ていくかということが意思決定する人には必要になってきます。企業のトップマネジメントには、バイアスのない情報が意外とあがってこないものなので、トップマネジメントは真にバイアスのない助言を求めていることが多く、そのような方々のお役に立ちたいと思い、現在の業務を行っています。
04
あなた独自の強みと今現在の仕事との関係性
昔から好奇心旺盛なところがあり、色々な事業に対して興味が尽きません。プロフェッショナルサイドにいた際も、事業会社にいた際も、幅広く様々な事業を知ることができ、毎回勉強できることを楽しんでいました。そのようなこともあってか、単に、会計、財務に留まらず、ビジネスに関しても広く興味を持って業務に取り組んできたことが、今の仕事にも繋がっていると思います。
例えば、JV(ジョイントベンチャー)を作って共同で技術開発をしていくような案件での実際の経験についてですが、まだ開発されていない技術で、将来のビジネスモデルを想定し、仮定の将来数値でシミュレーションしてみて、予め知的財産の権利関係を定める契約の交渉をするといった業務をやったこともあります。技術者だけではなかなか形にできないので、技術者の方に説明してもらい、専門的な技術を理解し、将来どのようなビジネスモデルになるかを議論し、それを権利関係に落とし込むというは、数値に強いからこそできる仕事なのかと思います。
また、経営者、現場担当者、いずれとも仕事をする機会が多いですが、それぞれの方の考え方、立場、ミッションといったことに対する想像力があるので、割とうまくコミュニケーションを図りながら、必要なやりとりができていると思います。まだまだ精進しなければいけないところは多々ありますが、どのような仕事も、人として信頼してもらえるようになることが大事なのではないかと思っています。
05
仕事をしている中で、心が大きく動いた瞬間
監査法人時代から今に至るまで、同僚同士、お客様含む社内外のチーム、経営陣含め、どのような仕事も、基本的には大きな括りのチームで動いているのだと思います。仕事の大きさは色々ありますが、会社のこと、事業のことを心から真剣に考えているチームと仕事をした際は、なんとしてもこの人たちの思いに応えなければと思う瞬間は何度となくありました。
M&Aの業務をやっていると、大きなインパクトとなる話も多く、それに関わる人もそれぞれです。単に大きい話なので関わりたいという動機の人も中にはいますが、会社や事業の将来のことを真剣に考えて悩みに悩んだ経営者の方から、M&Aが成功裡に終わらなかった際、「せっかく色々と尽力してもらったのに力不足で申し訳ない」と個人的に謝られたことがありました。個人的に謝ってもらう立場では全くないのですが、やはりどのような仕事も全身全霊で期待に応えなければならないと強く思いました。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
監査法人の新人時代は、業務の全体を早く知りたい、もっと上位の仕事もしたい、という思いがあり、1年目はこのくらいの仕事、2年目はこのくらいの仕事という暗黙の枠を窮屈に思ったこともありました。当然、会計、監査のみならず、クライアントの業界や業務の知識など、まだまだ勉強不足のことばかりでしたので、早く吸収したいという思いと実際の知識・経験レベルのギャップに葛藤する時期もありました。ただ、監査の知識・経験に留まらずに、色々経験する場を与えてくれようとする上司に恵まれたため、多くのことを吸収させてもらえた時期だったかと思います。
その後に転職したのは、全く経験のないM&Aのファイナンシャルアドバイザー業務ということで、勉強する範囲が格段に増え、当初は知識・経験を吸収するのに必死で、オフの日も相当程度勉強していた記憶があります。
07
人生の目的と公認会計士という資格
実は、会計士の資格を取る前も、明確な会計士のイメージがあった訳ではなく、将来は専門性を武器にして仕事をしていくという漠然としたイメージしかありませんでした。ですので、さほど会計という分野に拘わりがあった訳ではなく、監査法人に入り、会計も含め色々なことを勉強していき、だんだんとビジネスがどのように方向づけられていくのか、経営の意思決定がどのようになされているのか、というあたりに興味が出てきました。人の時間の3分の1は仕事に向けられており、人生でいうと、10万時間近く仕事をすることになるので、やはり、仕事をするなら面白いことをしなければ人生損だと常々思っています。楽しめる仕事に出会うこと、楽しめる仕事を一緒にできるお客様に出会うこと、楽しめる仕事を一緒にする仲間に出会うこと、が叶えば人生の終盤で満足な人生だったなと思うのでは。楽しめる仕事も、一つ一つが真剣勝負でやらなければけないですが。つまるところ、結果としてケセラセラな人生(なるようになっていくという意)かもしれません。
現在、直接経営者の方とお仕事をさせていただき、刺激を受けることも多々ありまして、このような機会を得ているのは、公認会計士という資格があり、それにより色々な経験ができてきたことが一つ一つつながってきた結果なのだと思います。また、会計士ではなくてもできる仕事もしていますが、プロフェッショナルであるという自負とプロフェッショナルとして持ち続けなければならない倫理観は、公認会計士という資格を保有しているからこそより強く感じるところなのではないでしょうか。
08
これから成し遂げたい事、将来の夢
日本企業がもっとグローバルに競争力をあげて勝ち残っていって欲しいという思いがあります。スピードのある経営や意思決定、緊張感のあるガバナンス体制、イノベーションを取り込む経営をすることのお手伝いをしていきたいと思っています。
例えば、M&Aの場において、海外企業が売りに出される入札案件などでは、日本企業は意思決定スピードが遅いからという理由で、本命視されないというケースが多々あります。従前から、戦略についての議論が足りないため、いざ短期間でM&A案件の検討をしなければならない状況になっても、意思決定しきれないということも往々にしてあります。
また、コーポレートガバナンスコードが導入されましたが、日本的経営のいい面は多々あるものの、まだまだ日本企業は、常日頃から経営陣の間での戦略の議論が十分ではなかったり、経営とガバナンスが分離されていないため、経営に対する規律が十分でないことによる企業価値に対する損失というのは少なからずあるのではないかと思います。日本企業は、大企業であれ、高度成長とともに経営されていた時代は、さほど戦略的意思決定をせずとも、会社が成長できてきた面があります。これからはそう簡単ではないという認識でいますので、経営サイドと現場サイド双方をよく知ることで、お手伝いする会社とともに、私自身も、進化、成長していきたいと思っています。
09
キャリアを模索する会計士、会計士受験生へのアドバイス
昨今、事業会社や監査法人以外で活躍する会計士も徐々にではありますが増えてきています。しかし、日本でいう会計士は、監査業務を中心とした監査法人に勤めるものというイメージがまだまだ強いかと思います。これまで、海外の会社とお仕事をした際、CFOに限らず、会計士出身のCEOや経営陣に度々出くわすことがありました。ビジネスも知っていて、当然数値に強いとなると、経営力は当然高いです。日本の外を見まわすと、会計士もキャリアの端緒でしかなく、様々な方面で活躍しているものだとしみじみと思ったことがあります。
数値に強いということは、ビジネスの素養として、どのような職にあろうと大きな武器になります。会計士としてキャリアをスタートして、間違いのなかったことは、将来におけるキャリアの選択肢が確実に増えるということだと思っています。また、1社1部門しか知らないという人も世の中たくさんいる中(もちろん、それがよい場合もありますが)、監査法人、事業会社、コンサル等いずれで働いている場合であっても、経営陣から現場まで、業種・業態含め、社内外の色々な方と接する機会が多いというのは、非常に恵まれた環境なのかと思います。そのときはその恵まれた環境に気づかないことも多々ありますが、現在独立していますので特になのかもしれませんが、監査法人時代から今に至るまでの人との繋がりの有難さに改めて気づきます。
明確なキャリアパスがある方もいるかもしれませんが、明確な将来のイメージがない方も多いかもしれません。将来の選択肢を多くもつためにどうしたらよいかということを念頭に、今ある選択肢のなかから1つずつ選択していくのがよいのかと思います。決められた業務の枠を超えた興味を増やすことや、積極的に経営陣や上の層の方と会話する機会を見つけていくということの積み重ねも大事かと思います。
受験勉強も大変ですし、監査業務における繁忙期も大変だと思います。会計士を志した同じ仲間として、幅広い方面で活躍する会計士が将来的に増えていってくれれば嬉しいです。