株式会社プロネクサス
ディスクロージャー相談部 相談3部 チームリーダー
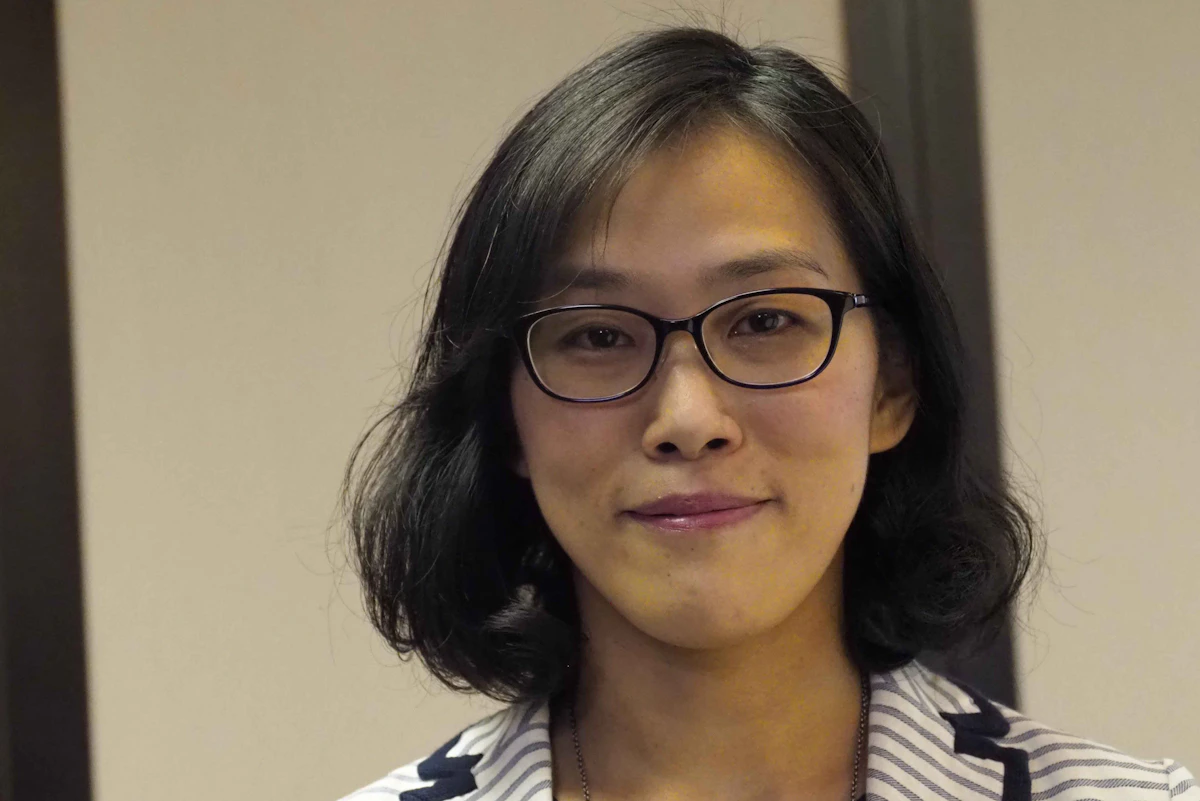
澤村 基子
さわむら もとこ
IPO準備会社・不動産投資法人等のディスクロージャー支援業務を統括。メンバーの長所を生かしたチームマネジメントで手腕を発揮
1970年代生まれ 東京都出身 東京都在住
明治学院大学 経済学部経営学科 卒業
01
キャリアサマリー
新日本監査法人(現:新日本有限責任監査法人) 東京事務所 入所
株式会社プロネクサス ディスクロージャー研究部 IPO・REITグループ(現:ディスクロージャー相談部 相談3部) 上席エキスパートとして入社 2016年よりIPO・REITグループ(現:ディスクロージャー相談部 相談3部) チームリーダーとして、グループ内の取りまとめを行う他、上場申請書類作成上の留意点セミナー講師、上場申請書類のチェック並びに作成時の相談対応等を行う。
【その他】
私は、小学校から高校までをカトリックの女子校で学びました。今でこそ、キャリアを積み上げる女性がたくさんいますが、当時はこれから女性も活躍する時代がやってくるかもしれないという時代でした。
私が会計士を目指したのは、私の父が会計士だったことが一番影響していると思います。父が会計士であるにも関わらず、子どもの頃は、会計士がどのような仕事をしている人かを理解しておらず、小学生の頃は友達から親の職業を聞かれて「会計士」と答えることはできても、「会計士って何をするの?」と聞かれると、正確に説明することができませんでした。そもそも私が会計士の監査という仕事がどんな仕事なのかを正確に理解したのは、会計士受験のための専門学校で、監査論の授業を受けた時でした。父からは、会計士を目指すように言われたこともなく、むしろ女性として会計士ではない職業についた方がいいのではないかといわれたこともあります。それでも、私が会計士を目指そうと思ったのは、身近で父の仕事をしている姿勢を見ていて、「かっこいい!」、「人のために役に立てそうな仕事であり、会計士の資格があれば何でもできる」と直感したからだと思います。実際に、会計士になり、そして、色々な会計士の方にお会いして思うのは、この直感は“大当たり”だったということです。
02
監査法人における経験およびその後のキャリア選択のきっかけ
新日本監査法人では、国内監査部門で大手素材メーカー等の金商法・会社法監査並びに大手信用金庫の信用金庫法に基づく監査、さらに、入所直後よりIPO準備会社の準金商法監査にも携わっていました。
監査法人入所当時はIPOが非常に盛んな時期だったということもあり、公認会計士の3次試験に受かるまでは、IPO準備会社(IPO直後の会社も含む)数社の監査に従事する時間の方が多かったように思います。 既上場の会社であれば、監査をする上で参考となる前期の監査調書が存在しますし、既上場会社は会社の内部統制も開示資料作成能力も一定水準以上であることが当然です。一方、IPO準備会社は、税務申告書を作成することはあっても、会計と税務の違いを知らない会社も多く、まずは会計処理を精査するところから始めなければなりません。また、IPO準備会社は内部統制機能も十分でない会社が多く、監査も一から監査調書を作るため、監査チームの作業負担も相当なものでした。上場会社と同じ監査手続きをすれば十分か否か、職業的専門家である会計士として1年目から緊張感のある現場で非常に大変でしたが、クライアントの上場という目標に向けて非常にやりがいのある仕事でした。
私は監査法人時代に3人の子どもを出産しましたが、出産した後は、IPOバブルが弾け、新規IPO業務に携わることはなく、IPO直後の監査に従事することが多くなりました。上場に向けた監査も大変でしたが、むしろ上場後の方が上場する前よりも監査上考慮すべきリスクは増大し、当該リスクに対応するための監査の方が個人的には大変な印象があります。
ただ、上場直後の監査を経験したからこそ、もう一度、上場後を見据えてIPO準備会社のサポートをしていきたいという思いは強くなる一方、3人の子育てと多忙な業務に追われ、新たなことに踏み出すことに躊躇する気持ちが大きく、子どもたちが小さい頃は、次のステップへのタイミングを伺う状態でした。
その後、3人の子どもたちが全員小学校に入ったタイミングで、今の会社がIPOチームのメンバーを募集しているという話を聞き、次のキャリアに踏み出しました。
03
今現在の仕事の内容、特徴、キャリアパス
現在、株式会社プロネクサスのディスクロージャー相談部 相談第3部において、IPOとREITという異なる2つのチームをチームリーダーとして取りまとめています。
株式会社プロネクサスは、上場企業をはじめ、IPO準備会社、上場不動産投資法人、金融機関等のディスクロジャー全般の支援業務を行なっている会社ですが、私がいるディスクロージャー相談3部は、IPO準備会社並びに不動産投資法人等のディスクロージャー支援業務を行う部門です。その中で私は、IPO準備会社が作成した上場申請書類や有価証券届出書のチェック並びに申請書類等の作成のための相談対応やセミナー講師等をしています。
監査法人時代も上場申請書類や有価証券届出書のチェックは行なっていたので、業務としては監査法人時代の一部の業務を引き続き行なっているようなイメージですが、監査法人時代は、周りはすべて会計士でしたが現在は、会計士以外のメンバーもいます。会計士と会計士ではないメンバー、個々の良さをうまく引き出しながら、チーム内のバランスをとることを常に心がけるようにしています。
上場会社が作成する有価証券報告書や招集通知は、継続開示書類であり、基本的には前期の開示の更新となります。一方、IPO準備会社は上場申請するにあたり、Iの部と言われる上場申請書類を作成しますが、このIの部は、単に東京証券取引所に提出する上場申請書類というだけでなく、上場日に提出する有価証券届出書さらには、上場後提出する有価証券報告書の元となるものになります。したがって、Iの部の作成時には、上場後に提出する有価証券報告書を意識して、会社の開示をどのように行うか決める必要があります。内閣府令や財務諸表等規則等に従って、何をどのように開示するのか決めた上で、決めた開示方針に従って、毎期、継続して開示していかなければなりません。投資家に対して、どのように会社を見せていくかも大切ですが、会社の決算を決められた期日までに締めて、正しい数字を開示するプロセスを一から構築するのは、相当な労力が必要であると思います。例えば、営業現場の人は、対外的に営業活動して売上を上げますが、営業からしてみれば、売上を上げるための活動が最優先であって、経理から求められる資料の提出はともすれば後回しになることもあります。しかし、経理としては期日までに決算を締めなければならず、経理は営業に対してなぜ期日までの提出が必要になるのか説得しなければなりません。営業は対外的な交渉力が求められるのでしょうが、IPO準備会社では、おそらく経理等の開示書類を作成する部門が社内において強い交渉力が必要とされるのではないでしょうか。
監査法人にいた会計士であれば、会社の開示書類がどのように作成されているか知っていますが、新入社員として会社に入ってきた新卒はそのようなことは知るわけもなく、どのように若手のメンバーを育てていくか、今の私は日々悩み中です。 そして、若手のメンバーを育てるのも私の課題ですが、IPO準備会社が開示を固めるにあたってのヒントやコツを申請書類のチェックや相談を通してクライアントに伝えていくのも私の業務の中で大切なことだと思っています。
04
あなた独自の強みと今現在の仕事との関係性
私にとっての強みは監査法人時代の監査経験と人間関係だと思っています。社会人として最初の監査法人時代は、日々クライアントに行き、監査をすることが新鮮で楽しく、何事にも積極的に取り組みました。いまでこそ監査調書は電子化され、監査手続もきれいに文書化されていますが、私が入所した頃は紙の調書で、監査手続の指示書もひと言、ふた言書かれているだけ。上司からは前期調書を渡され、「前期調書を見ながら、なぜ前期は監査調書に書かれてある監査手続を実施したのか、当期は前期と同じ手続で足りるのか、前期の監査調書はそもそも十分な監査手続を実施しているのか、きちんと考えながら監査をするよう」にと言われ、日々手探りの中で監査六法を片手に監査を行なっていました。同期と日々、情報交換をしたり、議論したり、上司にも会社にも分からないことは積極的に聞き、日々新しい発見や学びがあり、充実していました。
既上場の大手企業の監査ではあまりの会社の大きさになかなか会社の全体像を把握することはできませんが、会社の内部統制はきちんと整備され、運用されているので、一つの事例として非常に参考になります。一方、規模の小さいIPO準備会社の方が会社の全体像が把握しやすい反面、内部統制の構築に関しては課題が多い。既上場の大手企業の監査にも携わりつつ、IPO準備会社の監査にも携わり、まったく異なる両者の監査を経験できたことはとても有意義でした。また、異なる業種、経営形態のIPO準備会社に携わることができたため、会社の特性や経営環境を理解する大切さを学びながら、各社の監査対応をすることができたことも貴重な体験であり、今の私の強みになっていると思います。
父から「クライアントから依頼されたサービスだけを提供するのは仕事ではない。言われたことをするのであれば誰でもできる。ビジネスを本当にするというのであれば、クライアントが望んでいること以上のサービスを提供してこそである」と常に言われていましたので、2年目からは、上司から指示を受ける前に先回りして監査準備をして、上司から言われる前に仕事を終わらせるよう心がけていました。また、会計基準の改正等でクライアントの会計処理や開示に影響があるときは、早めに会社に改正点や懸念事項を伝え、対応を促していました。
監査法人に入って出産するまでの3年は、1日24時間働いて、大変だけど楽しいというくらいに充実していました。周りの先輩方もアットホームで、監査上の論点があればみんなで議論することも多く、本当に勉強になりました。監査法人時代のメンバーとは今でも何かあれば相談できるので、仕事をする上で本当に心強いと思っています。
また、監査法人入所当時は、IPOが盛んだったこともあり複数のIPO準備会社の監査に従事し、また、上場後の監査も継続して従事することができたこと、IPO準備会社が上場し、さらには市場変更や一部指定の過程において生じる様々な場面も間近で経験できたことは、私が今の仕事をする上で、かけがえのない宝物だと思っています。会計士は職業的専門家であり、知っていて当たり前であり、その知識をどのようにわかりやすく会社に説明するかが私は大切だと思っています。会計士同士の会話であれば、共通の言語として会話のキャッチボールができても、会計に詳しくない人と話すのであれば、わかりやすく噛み砕く必要があります。IPOの準備会社であれば、会社ははじめてのことが多いのですから、なおさら、会社に対してわかりやすく説明するように過去の経験を元に日々、気をつけています。
05
仕事をしている中で、心が大きく動いた瞬間
ビジネスの最前線で会社と対面して仕事をしていれば、心が大きく動くというよりは、よい意味でも悪い意味でも衝撃を受けることが多いのが、公認会計士ではないでしょうか。良い話であればいいですが悪い話も多く、公認会計士として気持ちの切り替えは非常に重要であるといつも痛感しています。
私は人生で2回カルチャーショックを受けました。一度目は、12年間学んだ女子校から共学の大学に進んだ時です。父からは、大学は必ず受験して外の世界を見るようにと言われていたのですが、実際に女子校から外に出て、かなりのカルチャーショックでした。「ごきげんよう」の女の子だけの世界から共学校へ行き、男子に名前を呼び捨てされることには当初抵抗はありましたが、12年間女子校にいた自分自身も狭い世界の中にいたことにショックを受けました。
2度目のカルチャーショックは、監査法人から現在の会社に転職した際です。監査法人でも、有価証券報告書や招集通知、上場申請書類であるIの部、IIの部は幾度となくチェックしていましたが、今の会社はディスクロージャー全般を取り扱っておりますので、社員の方々の守備範囲も広く、しかも上場会社の半分をお客様として毎年開示書類のチェックを行っているため、事例の知識量も監査法人の会計士よりはるかに持っています。プロパーの方々の開示のプロとしての意識の高さに非常に驚かされ、自分が新しい組織の中でどのように仕事をしていくのか非常に悩みましたが、会計士として自分が一つ一つできることをやっていくのが一番大事ではないかとの結論に達し、日々の業務に務めています。
私が今の会社に入社して間もなく、公認会計士協会で組織内会計士に係る委員を募集していたのを見つけ、これも私のできることの一つかな、と手をあげ、組織内会計士研修企画委員を務めておりますが、当該委員をしたお陰で、色々な会計士の方と知り合うことができました。現在は、上場準備会社に入りたいという若手会計士の方も多いので、会計士協会のイベントを通して上場準備会社に勤める会計士の方々に会うことも多く、今の私の仕事にもよい影響をいただいている気がします。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
監査法人時代は、IPO準備会社やIPO直後の会社等一般にリスクが高いと言われる会社に行っていたこともあり、監査対応について悩むことは多々ありましたが、監査クライアントや監査チームの上司や同期と積極的に議論し解決するようにしていました。監査クライアントに対して説明を求めた事項に対する回答に関して、自分で納得がいかなければ、追加の説明や資料を依頼していたので、対応していただいた会社の方は、結構大変だったかもしれません。
監査という仕事では、リスクを識別し、いかに監査上対応するのかが非常に大切ですが、このリスクの識別は、監査だけでなく、どんな仕事をしていても非常に重要であると思っています。単純にリスクといってもビジネスの根幹に関わるようなリスクから、部門内の人間関係まで大小様々なリスクがあります。リスクとなりうるものを早期に発見した際、発見した時の最初の対応でその後が大きく変わるため、気付いた時の最初の対応が非常に重要であるということを監査法人時代に学ぶことができたのは、私にとって貴重な経験でした。
07
人生の目的と公認会計士という資格
目的意識をもって公認会計士になる人も多いですが、私の場合は、そもそも会計士ってどんな仕事をしているのだろうという興味本位から入ったところもあるので、会計士になってすぐは、これをしたいというのはありませんでした。会計監査という枠に限らず、様々な業務を行っていた父を見ていて会計士になれば、色々なことができると思い、女性でも会計士になれば、一生食べていけると考えていました。そして、幼いころから父の周囲の会計士の方々接する機会も多かったため、会計士になったらまずは監査法人に入り、経験を積み、そして、監査法人を辞めて次のステップに進むのが会計士なのだと勝手に思い込んでいました。
私は、監査法人時代に子どもを3人出産しました。一番上の子の育休中には、世間の会計士に対する評価や自分の価値を知りたくて、転職活動をしました。1人目を産む前は残業を相当していたため、提示された残業代込みの年棒が監査法人より下がってしまうこと、また、初めての子育てをする上で新しい職場環境よりも従来から勤務している監査法人の方が私のこれまでの実績を知っているため、多少の融通が利く可能性が高いこと等を考え、結果として転職をしませんでした。
転職活動をした当時、私は監査法人の世界しか知らなかったため、自分の評価を提示された報酬額でしか判断することができませんでしたが、今、冷静に当時の転職活動を振り返ると会計士という資格は持っていれば新たな一歩を踏み出すうえで、形式的には加点ポイントになりうるものだと思います。ただし、会計士の資格はあくまでも最初の一歩を踏み出す時の加点ポイントでありチャンスを生み出す道具のようなものであり、踏み出した後は会計士の資格に関係なく、その人自身が評価されると思っています。したがって、公認会計士という資格を持っていれば、可能性は限りなく広がりますが、その可能性を活かせるか否かはその人自身であり、日々の努力であると私は思います。
08
これから成し遂げたい事、将来の夢
IPO準備会社のCFOになりたい、経営者になりたい、独立したい等目標を持って仕事をされている会計士も多いですが、それでは、自分が将来、何をやりたいのかと問われると、「……」と言葉に詰まってしまいます。もともと監査法人時代にIPO準備会社の監査を行なっており、その時の経験から会計士としてIPO準備会社の役に立つことをしたいという希望があり、現在の会社で働いているので、IPO準備会社のために何かをしたいという私の希望は現状、満たされているといえます。
実際に、上場されたお客様より、上場申請書類や有価証券届出書のチェックをここまで丁寧にしていただけるとは思っておらず、非常に勉強になったと言っていただけることもあり、お客様からの感謝の言葉が私の原動力になっています。
会計士の集まりなどに参加すると、既上場会社に所属する会計士からも「プロネクサスの手引きとチェックにはいつもお世話になっています。本当に助かっています」とわざわざお声がけ頂くこともあり、プロネクサスの社員であることで、多くの会計士と繋がることができるのも非常に恵まれた環境にあると思っています。
私が今の会社で働き始めた頃に、会計士協会で組織内会計士のための委員を募集していました。監査法人時代は監査業務ばかりで法人内の活動をすることもなく、24時間監査ばかりの生活を送っていましたが、せっかく新しい環境で働き始め、そのタイミングで募集をたまたま見つけたのも何かの縁かもと、手をあげました。医者や弁護士は誰でも知っているのに、会計士を知らない人は多いのは何故なのだろうということを幼い頃からなんとなく感じつつ、そして、監査法人に入ったあとは、何となく会計士を煙たがるクライアントもいたり、どうして、会計士の地位は高くないのだろうと思うこともあったりしました。おそらくは、会計士は医者や弁護士と違い、個人相手の商売ではないから、生活の中で会計士と出会うことも少ないのが影響しているのかもと思いつつ、そうであるならば、一般企業で働く会計士こそが会計士の魅力を伝えることができるのではないかと、そんなことも思いつつ、組織内会計士の委員に手を挙げました。
現在は、組織内会計士の品質維持向上のために、組織内会計士向けの研修を企画しておりますので、組織内会計士の方々が受講したいと思うような研修企画をしたいと思っています。また、昨年からは東京会の女性会計士活躍推進プロジェクトチームにも参加し、女性会計士活躍のための研修企画も行なっています。会計士という資格があれば、ライフステージに合わせてペースを落として働いたり、一度仕事から離れても再就職することも比較的容易だと思っています。父からは当初会計士になることを反対されましたが、結婚、出産を経て、今、感じることは、会計士の資格があれば、やりたいことが本人の努力次第で何でもできるような気がします。会計士は女性に向いていると思いますので、1人でも多くの女性会計士が増えるように、協会活動を通じてお役に立てるよう、今後も頑張りたいと思います。
09
キャリアを模索する会計士、会計士受験生へのアドバイス
どんな業務であっても、日々の業務一つ一つを確実に行なっていくことが、一番大切であると思います。監査法人でパートナーを目指すにしても、IPOのCFOを目指すにしても、日々の一つ一つが将来につながるのではないかと思います。
監査法人入所当時は、日々の業務が新鮮で楽しく、昼間は既上場会社対応、夜はIPO準備会社というような今考えると無謀な働き方をしていました。ただ今思うとその時の頑張りが結果として出産後の自分の居場所を監査法人内に作ってくれたように思います。当時私がいた部門では、働きながら子どもを産んだ女性の前例がありませんでした。前例がないということは、当然、最初が肝心。私が子どもを産んで、私が頑張って実績を作ることで結果として子どもを育てながら仕事をしていくことに理解が得られるような環境ができればいいなという気持ちで、出産前よりはセーブしつつも結構、働いていました。3次試験前に出産したこともあり、もしかしたら、もっと働きたいという気持ちがあったのかもしれません。私が良い前例となったかはわかりませんが、その後、私のまわりではちょっとした出産ブームでした。
何かを変えたいと思っても、変えてほしいとと言うだけでは何も変わらないと私は思っています。変えてほしいとお願いする前に自分もやるべきことをしなければ誰からも相手にされないと思っています。自分自身が置かれた環境に不満を持つのは簡単です。ただ、不満を持つ前に自分でできることはないのか、考えることは大切です。会社と話をして会社に理解してもらえなかった時、会社が理解してくれないことを嘆くのではなく、会社を説得できなかった自分のどこかに問題があるのではないかと自分を顧みることが私は大切だと思っています。会計士として毅然とした態度で会社と向き合うことは大切です。これは決して上から物を言うのでもなく、高圧的な態度で話をするのでもなく、プロとして相手に理解してもらえるように話をすることが大切だと思っています。相手のためを思うからこそ時に厳しいことも話しているということが自然と伝わるくらいにクライアントや社内の人と信頼関係を築いて仕事をしていきたいと私は思っています。
日々の業務の一つ一つに丁寧に対応することが、将来への一番の近道であり、一つ一つの業務の結果が大きな花になるはずです。花を育てる時に毎日水を上げることが大切なように、一つ一つの業務を大切に会計士として大きな花をさかせてください。