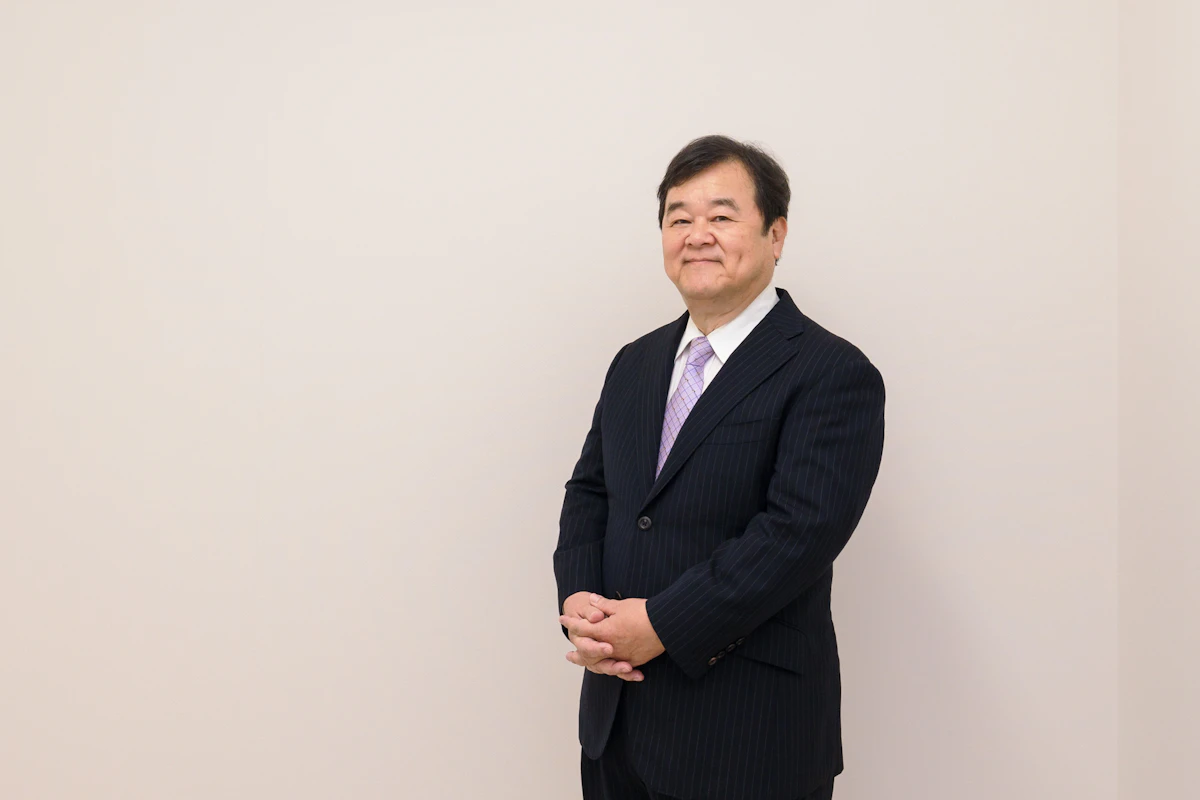
佐々木博章公認会計士事務所
所長
佐々木 博章
ささき ひろあき
100%のパフォーマンスができなくなれば、自らバットを置くべき
京都府出身
同志社大学商学部 卒業
01
キャリアサマリー
ピートマーウィックミッチェル会計士事務所(現あずさ監査法人)大阪事務所入所
同会計士事務所東京事務所税務部門(現KPMG税理士法人)に移籍
1991年までKPMGアイルランド、ダブリン事務所駐在
パートナー
KPMG税理士法人内にM&A Tax専門チームを立ち上げ
KPMG税理士法人代表
退任
一般財団法人監事、都内学校法人理事
中学受験で同志社中学に合格した私は、その後エスカレーター式で同志社高校(岩倉)から同志社大学商学部へ進学した。小学校の頃から勉強や努力が苦手だったため、中学受験で合格したこと自体が驚きであったが、入学後もエスカレーター式に進学できることをいいことにほとんど勉強せず、高校3年生の時にやっと追い込みの勉強を始め、何とか商学部の推薦枠を獲得することができた。
大学進学後、「このままの調子で大学の4年間を漫然と過ごしてしまったら、自分の人生はどうなってしまうのだろう」という、将来に対しての不安・危機感を覚えた。そこで、何かに挑戦することを決意し、公認会計士試験を受けることを決めた。大学時代には、公認会計士の仕事について深く理解していたわけではなかったが、難関と言われる公認会計士試験に挑戦することに決めた。実家の隣にいた税理士の、堂々とした姿に憧れていたことも影響した。
試験合格後、ピートマーウィックミッチェル大阪事務所に入所し、約4年半にわたり監査業務に従事した。シニアとしての業務を経験したところで、「もっと相手に感謝される仕事をしたい」という思いが募り、東京事務所の税務部門への異動を希望した。
その後、アイルランド・ダブリンへの3年間の赴任要請を受け入れ、現地では日本企業のアイルランド進出支援業務に従事した。言葉や文化の違いに戸惑いながらも、小さな成功体験を積み上げ、仕事のやりがいを感じるようになった。特に、英語でのアドバイスレター作成などを通じて、徐々に英語力を向上させることができた。赴任当初は周りが仕事に追われる中自分には仕事がなく、孤独感やプレッシャーを感じながら、自分自身で仕事を取ってこなければならないことを学んだ。
帰国後は、東京でのタックスアドバイザリー業務に従事し、KPMG M&Aタックス専門チームを立ち上げた。この頃、日本企業の国際展開に伴い税制が急激に変化していく中で、税務の専門性を高める必要性を感じ、組織再編税制や合併税制に特化した知識を深めていった。
2002年には、KPMGとアーサーアンダーセンの統合により、新生KPMG税理士法人が誕生した。2006年から2015年まで、KPMG税理士法人の代表を務め、10年間という長期間にわたり組織の経営に携わった。
税理士法人の代表を務める中で感じたのは、「ゼネラリストだけでは対応できないほど税制は複雑である」ということであった。特に、組織再編やM&Aに関するアドバイスは、誤った判断が大きな影響を及ぼすため、非常に緊張感のある仕事であった。このような業務を通じて、深い専門性を追求し、業界における信頼を築いていった。
02
監査法人における経験およびその後のキャリア選択のきっかけ
ピートマーウィックミッチェル会計士事務所というのは、当時BIG8と呼ばれた世界8大会計事務所の一つであり、日本における監査法人化は事実上認められていなかったと理解している。いわゆるグローバルネットワークの日本の出先であり、監査業務としては外資系企業の日本の子会社の監査(親会社向けの任意監査)および、米国で上場(ニューヨークでのADR上場等)している日本企業の米国会計基準での監査がほとんどだったと思う。
私は最初、監査法人の大阪事務所に勤務し、主に外資系の日本子会社の監査業務を担当した。監査業務自体にはあまり面白みを感じず、感謝される機会はほとんどなかった。特に、業務の大半が小規模な日本子会社の監査であり、そこで働く人々は英語が話せるだけで特に目立つ存在ではなかった。時々、大手日本企業のクライアントに関わることもあり、その際に感じたことは、優秀な人々ときちんとした組織で働くことの重要性であった。しかし、それでも大部分の仕事はあまりやりがいを感じず、次第に自分がやりたかったこととは違うと強く感じるようになった。
監査業務そのものはあまり自分には向いていないと感じながら仕事をしていたが、様々な企業の経営・管理に関する考え方を知り、その企業の方々からいろいろな話を聞けたことは、一生の財産だと感じている。経理処理を検討するにあたり、常に話題に出てくるのが税務であり、税務上要請される経理処理が会計上も要求される、という実態があった。税務に関しては全くの未経験であり、苦手意識すらあったが、税務が分からなければ会社の人たちと話ができない、相手にしてもらえない、という感覚も生まれていた。また、税務においていいサービスが提供できれば、会社に大いに感謝されるのだろう、ということも感じた。そこで、目の前の相手に感謝される仕事をしたい、という気持ちで税務部門に転籍し、以降監査業務を離れて税務業務で専門性を追求していくことになる。当時、大阪事務所には税務部門がなかったため、私は東京の税務部門に出向することとなった。東京では外国人の同僚が多く、外国が身近に感じられるようになり、英語への恐怖感も徐々に薄れていった。そして3年間の出向期間中に、東京からダブリンに赴任する機会も得た。最終的に大阪事務所に戻る選択肢を捨て、帰国後は東京に戻り、キャリアを積み上げることに決めた。
03
これまでの主な仕事の内容、特徴、キャリアパス
入社当初、税務業務においては給与計算から所得税申告、法人税申告、税務アドバイス全般まで、幅広く経験を積んだ。クライアントの多くが外資系企業の日本法人や、日本駐在の外国人であったため、英語でのアドバイスレター作成という業務も頻繁に担当した。私は高校・大学受験の経験がなく、英語は全くの苦手で、中学程度の語学力しかなかったが、過去に作成されたレターを参考にし、ドラフトを作成し、上席者やネイティブに内容や英語を修正してもらうことでようやくアドバイスレターを完成させていった。最初は苦痛に感じていた英語の業務も、毎日のようにレターを作成するうちに、次第に苦痛ではなくなり、英語のスキルも向上していった。
東京に移って2年が経過したころ、アイルランドのダブリンに赴任し、日系クライアントの対応、新規顧客の開拓等の業務に従事した。2年後には現地でマネジャーへの昇進を果たした。
帰国後はタックスアドバイザリー業務に従事した。税制はやがてますます高度化し、ゼネラリストとしては対応が難しくなった。特に、合併や分割などの組織再編に関する税制は非常に複雑で、M&A関連のアドバイスを誤れば、その影響は甚大である。私は早急に専門性を高める必要があると感じ、2000年にKPMG M&A Tax Teamを立ち上げ、そのチームでM&Aをはじめとする組織再編関連の知識とノウハウを蓄積していった。特に、日本法人として外資系企業の税務に対応する場面が多く、外国人クライアントに日本の法人税をわかりやすく説明することが中心となった。そんな中、「これが本来の国際税務なのだろうか?外資系企業に日本の法人税を説明しているだけでは、真の国際税務とは言えないのではないか?」という疑問を抱くようになった。日本の企業にもっと幅広い視点で、全世界を見据えたアドバイスを提供する必要があると強く感じた。
そんな中、持株会社の解禁を皮切りに日本の税制改正が急激に進み、株式移転、株式交換といった新しい制度が続々と登場した。このような大きな変化に伴い、私たちは組織再編税制をさらに研究し、専門チームを立ち上げることになった。税制の改革が進む中、私は通産省(現在の経産省)で行われていた連結納税制度の研究会にも参加し、専門家たちとの議論を通じて、税制改正に関する深い理解を得ることができた。
アーサーアンダーセンとの統合の末、2004年に新生KPMG税理士法人が誕生した。2006年から2015年までのちょうど10年間、私はKPMG税理士法人の代表を務めた。最初、「この(代表という)ポジションに誰が適任なのか?」という問題が浮上した際、私自身、現場の業務が非常に楽しかったため、経営に専念することは望んでいなかった。しかし、他に候補者もいないとなると次第に使命感を感じるようになり、代表職を引き受けることを決意した。任期は2年で再任の制限はなかったが、周りも同様に現場の仕事が楽しかったのだろう、なかなか後任候補が現れず、3期6年終了の段階で、10年を区切りとして後任にバトンを渡すことを宣言した。
退任後は、現在は一般財団法人の監事や都内の学校法人の理事として活動している。一般財団法人では冤罪防止プロジェクトにも関わるようになった。日本では、起訴されたら99.9パーセント有罪になるが、世界的に見るとそのこと自体が異常なのである。例えばアメリカでは、被告が控訴することはあっても、検察が控訴することはあり得ない。日本のように死刑制度がある国も、現在はほとんどない。このような状況下で、日本では刑事弁護の専門家は非常に少ないため、冤罪被害者の支援を行っているこのプロジェクトに対して、深い意義を感じている。
04
あなた独自の強みと今現在の仕事との関係性
私のキャリアを振り返ると、監査から税務、日本から海外、実務から経営へと、様々な環境で変化を遂げてきた。一見すると、行動力があるように見えるかもしれないが、実際はそういうものではない。自己分析すると、私は単に同じことを長く続けていると飽きてしまい、次第に他のことに興味を持つ性格なのだと気づいた。好奇心が旺盛で、負けず嫌いであり、忍耐力も多少はある。新しいものに興味を持つと、それに飛び込んでみたくなり、入ってしまうと簡単には辞めたくないという気持ちが湧き上がる。そして、何とかしてその環境で生き抜く方法を考える。その結果、特定のスキルが身につき、それを発展させることができるようになるのだ。
また、自己否定の気持ちが強く、自分の能力に自信を持てないというところがある。自分の能力は所詮限られたものだと認識しているので、周りの人たちをリスペクトし、頼りにして、チームとして乗り越えてきた。自分でも周りの人たちに負けない技量を身につける努力をし、その上で周りに頼ることができたというバランスを保つことができたと思う。
人と同じことをするのが嫌で、常に独自の道を歩もうとした。その例としては、馬術部に所属していたり、ジャズピアノのバイトをしていたりしたことが挙げられる。人と同じことをするのが嫌で、いつも自分の道を探していた。しかし、英語についてだけは避けて通りたいという気持ちがあった。英語を使わずに済む人生があればいいと思っていたが、結局、それを避けることはできなかった。腹をくくって飛び込むしかないと感じ、英語の業務にも取り組んでいった。
私のキャリアの中でも、特に印象深いのはやはり、監査法人から税務に転職した時である。税務については全くの素人だったが、そこで諦めずに一から学び直すことを決意した。周囲からのリスペクトもなく、辛い時期もあったが、それでも負けずに努力を続けた。その結果、後から入ってきた人たちは、すでに私が身につけた知識や技術を見習うこととなり、私が一つのロールモデルとなった。
05
仕事をしている中で、心が大きく動いた瞬間
M&A関連の業務では、日経新聞の一面に載るような案件に携わることが少なくない。こうした大きな仕事に関わることで、密かな満足感を感じることができ、モチベーションにもつながる。そして何より、クライアントから感謝され、信頼を獲得したと実感することができる。
とある大きなM&Aの案件では、クライアントからの要望に対する解決策がなく八方塞がりで、いよいよ案件自体が流れてしまう(不成立となる)可能性が高い状況に陥っていた。そこに急遽呼ばれた私は、その場で「中間配当をすれば解決できるのではないか?」と一言提案をした。このアイディアが、「そんな手があったのか!」とクライアントや同僚に感動とともに受け入れられ、案件が無事に成立したという出来事があった。その一件以来、このクライアントは、弁護士や会計士など他のアドバイザーがどこの事務所であっても、税務のアドバイザーだけは必ず我々をパートナーとして選んでくれるようになった。やって良かったという達成感とともに、大きな誇りを感じた。
また、別の案件では、アメリカのファンドによる事業統合に関わることになり、その重要な交渉の場で、私は社長からの指名を受けて、社長の隣に座ることを求められた。この時も、最も信頼できるパートナーとしての地位を勝ち得ていたことを実感し、非常に嬉しかった。これらの経験は、苦しい時期を共に乗り越えたクライアントとの関係を丁寧に積み上げ築いた結果だと思っている。
税務への転身を決めたのは、感謝されるような仕事をしたいという気持ちからであり、その夢が実現する瞬間も、まさに心が大きく動く瞬間であった。どれだけ困難な状況でも、この道を歩み続けたいという強い気持ちが湧き上がるのである。
税務裁判に携わる機会においても大きな感動があった。特に、会社間で金銭が絡む税務裁判では、何億円という巨額の還付加算金を含め、全額勝訴したことが印象深い。さらに、私が退任後も続いた別の裁判では、税務調査の根拠を聞いた時に「これは勝てる」と確信し、最終的に控訴・上告を経て最高裁判所まで行き、すべての裁判で勝訴する結果となった。
税務の世界は、どのような指導者につくかによって、育ち方が大きく変わる。私が東京に赴任したときに影響を受けた所長の存在は偉大であった。彼は、常にクライアントファーストの精神を持ち、積極的にアドバイスを行う姿勢が印象的な人であった。彼の教えの一つに、税法の条文を読むだけでなく、その背後にある「税務の常識」を理解することの重要性があった。細かい条文と向き合っていても、その「常識」にはたどり着けない。クライアントに接する接し方についても、たとえばM&Aの案件で、相手側のアドバイザーとクライアントの言い分が食い違うような場面では、「そうなんですね」で終わるのでなく、「じゃあ私が直接話しに行きましょう!」と、クライアントの期待を超える対応をする。自分がお客さん側の立場になると、契約以上のことをしてくれる人に、今後もお願いしたいと思うのは当然だろう。信頼は、そのようにして築かれていくのだと学んだ。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
大阪の監査部門からシニアというポジションで東京の税務部門に移った当時、監査部門から税務部門への移籍は前例がなかった。また、私の場合、当初は3年間の出向後は大阪に戻って税務部門を立ち上げるというミッションを負っていたため、上席者からは客人扱いされることが多かった。しかし、税務の経験が全くない中で、経験豊富な同僚や部下とどのように仕事を進めていくべきか、非常に悩む毎日であった。その時、「自分には監査経験があるから、税務の細かい部分は知らなくても、ビジネスや経営の視点を踏まえた大所高所からチームを指導すればよいのだ」と考えることもできたが、もしその選択をしていたなら、失敗していたと思う。その時の私は、「税法に立ち返ればすべての答えがある」と考えることを選び、税法、施行令、施行規則、通達、さらにはその解釈や判例に目を通し、徹底的に法律を読み込むことに時間を費やした。(これ自体は至極当たり前のことのように思えるかもしれないが、実務家の中には法律を読み込まない者も少なくない。)税務の世界では、法律の勉強が実務経験を上回ることは容易ではない。しかし、この習慣が後に非常に役立つこととなる。税制が大きく改正された2000年前後、持株会社の解禁や組織再編成税制の導入、連結納税制度の導入といった新しい税制が毎年登場し、実務家であってもゼロから勉強する必要があった。その中で、難解な条文を読み解く習慣がついていたことが、大いに役立ったと実感している。
東京に移って2年が経過した頃には、海外赴任の要請が来た。行き先はアイルランドのダブリンであり、英語には苦手意識があったものの、このチャンスを逃せば次はないと感じ、赴任を受け入れることに決めた。さらに、監査業務ではなく税務業務での赴任だったため、再び税務の知識ゼロからスタートすることとなった。アイルランド事務所では、私以外に日本人がいなかったため、日系クライアントへの対応、新規顧客の開拓が求められた。日本では上司から仕事が降ってくることが多かったが、アイルランドでは自分が仕事を持ってこなければならず、その辛さを痛感した。この時、最も強く実感したのは、仕事があることがいかに幸せかということである。日本にいた頃は、仕事が多すぎて困ることもあったが、アイルランドでは仕事がなければ本当に何もできず、その辛さを身をもって理解した。毎日、自分にできることを考え、実行に移し続け、クライアント訪問を繰り返し、徐々に忙しくなっていった。そして、2年後には現地でマネジャーに昇進することができた。
アイルランドでの経験を通じて、海外での仕事の厳しさを感じる一方、個人の努力と実力が最も重要であることを再認識した。特に、初めは顧客を持たず、すべて自分で仕事を作り出さなければならないという状況は非常に厳しく、時には挫けそうになることもあった。しかし、その厳しさを乗り越えることで、大きな成長を遂げることができた。
パートナーに就任する直前期は、アメリカ全土を回り講演を行った。前日に突然講演が決まり、500人を前に30分間スピーチすることもあった。
スピーチに際しては専用のトレーナーが付き、厳しく指導された。これも厳しさの中に成長の喜びを感じられる経験だった。スピーチでは「句読点で区切る」ことを意識し、簡潔に伝える重要性を学んだ。言葉を整理し短く区切ることで、思いを明確に伝えられるようになる。この方法を他者に教えることもあった。また私自身、原稿を読みながら話す人の言うことは信用できない。そのため、原稿を一切使わず、聴衆の目を見て話すことを徹底した結果、講師陣から高い評価を受けた。「日本にもこういう人がいるんだ」と言われ、信頼を得られる喜びを感じた。
それ以来、さまざまな国を訪れ、日本人や日本の文化をテーマに話す機会が増えていった。元々スピーチは苦手だったが、経験を通じて徐々に得意になっていった。ニューヨークでの厳しい初体験は良い経験だった。
07
人生の目的と公認会計士という資格
大学生のころ、自分の人生への危機感から公認会計士を目指すようになった。当時の人生の目的は、死に際に「自分なりによく頑張ったぞ!」と自分に言えるような人生を送りたい、というものだった。
幸いにも公認会計士となることができ、その後は企業の枠を超えて、多様な業界の極めて優秀な人々と出会う機会を得た。彼らから多くを学ぶ中で、リーダーとしての心構えや覚悟も徐々に身につけ、結果的に税理士法人の代表として10年間勤めることができた。そんな自分に対し「自分なりに頑張った」と思える満足感もある。
特に印象深いのは、海外勤務の経験だ。シニアとして東京で働いたのち、アイルランドに赴任し、現地でマネジャーになれたのは嬉しかった。当時、自分には変な自信があったため、帰国時には給料交渉まで行い、会社から引き止められながらも自分の条件を通し、給与を引き上げてもらった上で戻ってきた。
アイルランドでの生活では文化の違いを感じながらも、同時に日本との共通点にも気づかされた。アイルランド人は控えめで、島国の日本と似た文化を持っている。パブで飲みながらお互いに奢り合い、程よいところで断るという文化には温かさを感じた。同時に、治安が良く、仲間意識を重視する姿勢にも共感できた。そこでは喧嘩や対立を避けることが自然と重んじられ、「仲間と仲良くする」ことを大切にする雰囲気があった。
こうした経験を経て、自分のプロモーション(昇進)への目標や自信は強まっていった。「あと3年でシニアマネージャーになる」を有言実行し、代表になる夢も叶えた。従業員アンケートに「以前おっしゃっていた夢が実現しましたね」と書かれていたことも心に残っている。
公認会計士としての私の人生を振り返ると、この資格を得たことで多くの学びと経験を重ね、自分に「よく頑張った」と言える人生を送る基盤を築けたと感じている。
08
これから成し遂げたい事、将来の夢
人それぞれに人生設計があるだろう。死ぬまで働き続けることも、一つの理想だと思っている。ただ、税務アドバイザーとして求められる新しい知識や判断力を、年齢を重ねても維持し続けることは、自分にとって現実的ではないと考えている。
幸いにも、私は38歳で税理士法人のパートナーに昇進した。その法人内では「パートナーたるものいかにあるべきか」という議論が繰り返され、その中での合意は「100%のパフォーマンスができなくなれば、自らバットを置くべき」というものだった。プロフェッショナルとして、それは当然の考え方だと思う。そのため私の人生設計としては、とにかく若いうちに精一杯働いて一生分のお金を貯め、早期退職後は妻と共に趣味や旅行に時間とお金を使い、人生を楽しむことを目標に据えてきた。
仕事中心の日々を過ごしてきたため、妻には結婚直後から専業主婦として私を支えてもらってきた。特に、結婚してすぐの海外赴任では忙しさもあり家庭に十分な時間を割けず、苦労をかけたという思いがある。子どもたちも独立し、夫婦二人の生活に戻った今、これからは支えてくれた妻との時間を存分に楽しみたいと思っている。
振り返れば、今の自分は非常に贅沢な状況にあると感じている。健康で食べるものや飲むものに制限がなく、旅行や飲み会に行く余裕もある。この先も健康に留意しながら、OB連中や後輩と交流を楽しみ、充実した時間を過ごしていきたい。仕事でやるべきことはやり切ったからこそ、これからは贅沢に、自分と妻の時間を大切にしていくつもりだ。
09
キャリアを模索する会計士、会計士受験生へのアドバイス
公認会計士は、会計監査を行う専門家という主たる役割を持ちながら、その後のキャリアとして多様な選択肢がある職業だ。会計士になることで、コンサルティングや税務、企業の社内会計士、さらには起業といった道まで開けてくる。まずは資格を取得し、その後にやりたいことを探すのも良いだろう。どの道を選ぶとしても、正解は一つではない。
ただ、個人的には「まず監査業務は経験してほしい」と強く思う。監査を通じて関わる企業は大企業が多く、その中で見聞を広め、人と接する経験は非常に貴重だ。監査法人に所属すれば複数の企業を知る機会があり、そこで得られる知識や視点が、自分の常識を広げてくれる。これは普通の企業に就職して1社に所属するだけでは得られないもので、人生設計のヒントにもなり得る。私としては、監査法人で最低5年程度は基礎を築いてほしいと考えている。
また、監査法人での経験から海外勤務に挑戦するチャンスもある。クライアントと接する中で起業のヒントを得ることもできる。こうした基礎を築いた上で、自らの道を模索することが長い目で見て将来のためになると思う。
一方で注意したいのは、公認会計士にありがちな「変なプライド」だ。このプライドを捨て、謙虚に学ぶ姿勢を持ち続けることが大切である。新たなキャリアを選択した場合も、「会計士の地位」に甘んじるのではなく、勉強を続け、努力し続けることが不可欠だ。どの分野でも、真剣に向き合い勉強を重ねることで、より一層その仕事の面白さを感じられるようになる。
最後に、もし公認会計士の業務が辛すぎる場合は無理をせず道を変えることも考えるべきだ。ただ、ある程度の困難は成長の糧でもある。「吐きそうなほど辛い」という日々を乗り越えることで、自分にとっての基礎を積むことができるからだ。例えば、現場責任者(インチャージ)としての経験はしておいた方が良いと考える。そこには多くの学びがあり、後々必ず活きてくる。
私が勤めたKPMGは、男女平等や同一労働・同一賃金が当たり前に実現されている素晴らしい環境だった。そのような素晴らしい環境で専門業務に従事した経験を通じて、会計士という職業がいかに幅広い可能性を持っているかを感じることができた。この履歴書の作成を通じ自身のキャリアを振り返ることが、公認会計士の資格や業界の魅力、社会的意義、そして自分の人生における意味を、再確認できる良い機会となった。