株式会社農業総合研究所
経営企画室 取締役 経営企画室長
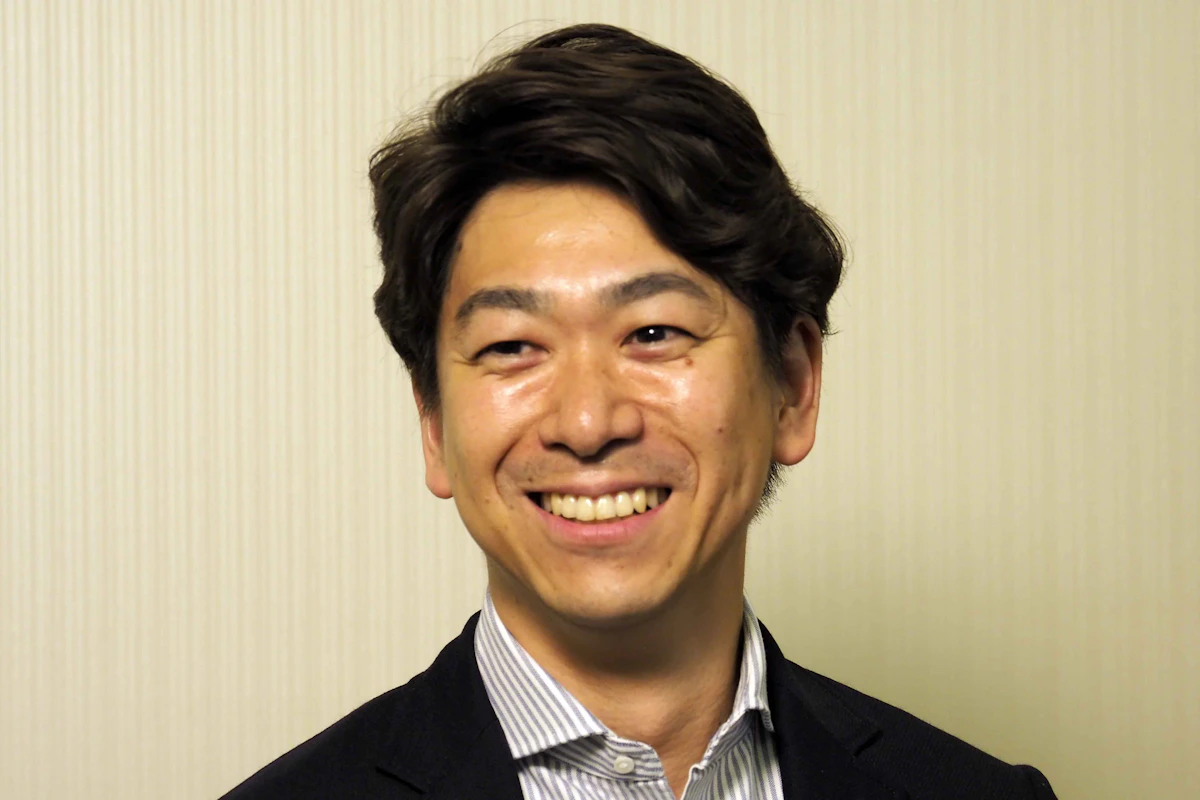
坂本 大輔
さかもと だいすけ
農業ベンチャー初の上場達成。俯瞰的な視点から農産物流通システム拡大に貢献
1978年5月17日生まれ(48歳) 茨城県出身 東京都在住
上智大学 経済学部経営学科 卒業
01
キャリアサマリー
株式会社大塚商会入社、LA事業部に配属。
監査法人トーマツ(現有限責任監査法人トーマツ)入所。 TS事業部にて、法定監査業務やIPO支援業務に従事。
株式会社農業総合研究所入社。経営企画室長として、社内管理体制や開示体制の整備、申請書類の作成などを中心にIPO準備を推進。同年、取締役に就任。2016年東証マザーズ上場。
02
監査法人における経験およびその後のキャリア選択のきっかけ
私の会計士試験は全科目一発合格とは行かなかったものの、会計士試験制度の改正にJ-SOX導入も相まって、大手監査法人が論文式試験の“科目合格者”を積極採用したタイミングだったため、運よく滑り込むように監査法人に入所した。配属は、IPO準備会社や中小規模会社の監査が中心の部署だったため、新人であっても何役もこなさなければならず、早いうちから幅広い経験を積ませてもらえた一方で、1年目は論文式試験の勉強をしながらの勤務だったため、苦労したことを覚えている。
監査法人時代は、高度な守秘義務が課されながらも、様々な業種の事業会社に訪問し、経営者の考えを直接インタビューしたり、会社の事業モデルから裏事情まで知ることができたのは本当に貴重な経験であった。また、最新のイノベーションが詰まったIPO準備会社に先行して行けるというのは、実に恵まれた環境であったと思う。
そのような中、おそらく多数派の会計士がそうであるように、私も将来的には監査法人から次のステップに進むことを考えていた。次々と出てくるIPO準備会社を前に興味関心を持っていたが、日々の業務に忙殺され、世の中を変えるようなイノベーティブな事業も魅力的だが地元(茨城)でのんびり仕事するものもアリかな、と次第に思うようになっていた。しかしながら、単に会計士として地元に戻っても仕事にありつける保証などない。なにか得意分野を作りたいと考え地元産業を調べてみたところ、最も盛んだったのが“農業”だった。そこで関連書籍やネットで情報収集をしたり、地元農業者を訪問し話を聞いてみたり、Jr野菜ソムリエの資格を取得したり(これはあまり意味なかったが)と、時間を見つけては農業関連の勉強していたところに、転機が訪れた。農業関連のIPO準備会社があり、ショートレビュー(監査契約前の予備調査)の現場責任者の募集があったのだ。たまにあるこのような募集に自ら立候補することはまずない私であったが、この時ばかりは真っ先に応募し、担当パートナーへの押し込みプレゼンが功を奏したのか、役目をいただくことができた。この会社が、私にとっては最後の監査クライアントであり、いま勤務している株式会社農業総合研究所である。
03
今現在の仕事の内容、特徴、キャリアパス
株式会社農業総合研究所は、全国の生産者とスーパーマーケットをITでダイレクトに繋ぎ、物流・情報・決済のプラットフォームを構築することにより、これまでになかった新しい農産物流通システム『農家の直売所』を展開している。2016年には東証マザーズに上場し、農業ベンチャー初の上場企業と言われている。とかく在庫リスクが課題となる農産物流通ビジネスにおいて、物流と情報をダイレクトに繋ぐプラットフォームビジネスに仕上げたのは白眉であり、生産者・スーパー・生活者・事業会社の“四方良し”のこのビジネスモデルをはじめて知ったときは衝撃的であった。そして、これが最も大事なことだと思うが、しっかりと練りこまれた企業理念が会社の屋台骨として全社に浸透し、創業社長の話す言葉は、戦略的な部分は時期に合わせ更新されるものの、企業理念の部分は出会った当初からいささかも変化はない。
そんな会社に入った当初は、監査クライアントへの転職で、かつ私がいた監査チームがそのまま監査を担当するということで、念のため監査の独立性に配慮し、会計処理を行う経理部門には直接関与せず、“経営企画室”を新設してもらいIPO準備や内部監査、業務提携などを中心に担うこととなった。このような経緯から、通常社内に会計士がいれば会計士がCFOに就くものだが、私は会計士でありながらCFOではなく、役職は今も経営企画室長である。もっとも、CFOはもっと経験と知見を豊富に有している方が担当されているので、私が出る幕などない。その分、時間と労力がかかるIPO準備や、全国に点在する集荷拠点や営業拠点での内部監査などで、実行メンバーがCFOと私のみという状況でも手を動かす余裕を持てたし、広報活動や法務チェック・品質管理、商標・特許関連など営業部門と管理部門をまたぐような業務も幅広に受け持つことができた。IPO後の今は、さらにIR活動やM&A・業務連携なども加わり業務範囲が拡大した一方で、上場し業容拡大に伴い人員も増加したので、他部署や課内メンバーに業務を振れるようになり、手を動かすことからマネジメント業務にウェイトが移ってきている。
04
あなた独自の強みと今現在の仕事との関係性
監査法人での会計・監査の専門家としての経験と、事業会社でのIPO準備からIPO後の実務まで経験を持っていることは、やはり強みになると感じている。リスクアプローチを前提とした監査実務を知っているということは、会計の勘所を見抜くことができ、より効率的な経理処理や開示業務を推進することができるということだ。J-SOX監査の経験も、事業会社で業務フローを整備・運用する際に、押さえるべきポイントがどこにあるのか直観的にわかるので、大変役に立っている。また、IPOにしても、誰かが作成したものをチェックすることと、自分が主体的に作成するのでは、当然だがまるで違う。監査範囲の内外含め、IPO監査時の浮ついた知識が実務の中で腹落ちした瞬間は数知れない。IR活動では、会計・財務と事業・環境の視点を半々で持つことが理想的で、バランスよく投資家にアピールしていくことが肝要であるが、この点においても監査法人時代の経験が存分に活きている。
それに加え、担当業務の割当てはありつつも、取締役の一員として組織体制、営業活動、新規事業、労務人事、開発、広報・IR、業務提携・M&Aなど広く企業運営に関与していることも、自分の強みだと思う。会計士はついつい会計的視点が強くなりがちで、もちろん会計の専門家として当然の視点であるものの、企業運営を進めていくうえではより俯瞰的な視点での判断が求められるし、検討すべき事柄や論点も幅広い。30代からそのような経営層の仕事ができたことは幸運である。また、強みとは少し異なるが、実績の乏しいベンチャー会社では、社内に士業ホルダーが在籍しているだけでも会社の信用力や牽制力を上げるネタになるので、入社当時は特に、何かと積極的にアピールするようにしていた。
05
仕事をしている中で、心が大きく動いた瞬間
2016年6月に東証マザーズ上場を達成した時、会社全体が大きな達成感に包まれていた。「さぞかしIPO準備には苦労したのでは?」とよく質問されるが、自分が手を動かす分にはさほど苦労はなかった。二人三脚で準備を推進したCFOや主幹事証券などサポート会社の方々に恵まれたのは間違いない。他方、人にやってもらう・変えてもらうというところでは大変だった。出退勤をつけること、稟議申請をあげること、契約書を漏れなく取交すること、予算管理をすること等々、会社として当たり前にやることではあるが、これまでやらずに済んでいたことを社員に説明してやってもらうことは、根気と時間が要る。
上場準備の最初の頃に社内に向けて話したことだが、「上場して会社が変わることはないです。逆です。会社や皆が変わらなければ上場はできません」。その言葉どおり、徐々に会社全体が変わり、役員からスタッフまで一丸となってまとまっていく様を肌で感じることができるのは、IPO準備担当者の役得だと思う。
株式上場ほどの全社的プロジェクトなんてそうそうない。上場そのものも大変素晴らしいが、そこに向けて会社が一体となって変革していくプロセスを目の当たりにし、自分もそのひとりとして加われたのは、とても幸福で貴重な経験であった。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
年度決算はもちろん、四半期決算やJ-SOXなどの監査業務は、決算発表という時間的制約もあり、監査意見形成のためにタイトなスケジュールの中で手続きをこなしていかなくてはいけない。決算期の異なる企業を複数担当していると年中切れ目なく仕事がある状態である。
特に年次が低いほど雑務・作業系が多く、専門性が求められる仕事は少ない。近年は慢性的に人手不足となり、中堅クラスでもその傾向は続いているように思える。公認会計士監査の目的は、“被監査法人を取り巻く利害関係者に対し、当該被監査法人の財務報告の信頼性を担保すること”とあるが、本当にそれだけをこなすのに精一杯になってしまう。本来は、監査業務を通じて、クライアント先の業務改善や経営管理に対するアドバイスなどもできるはずなのに、そんな余裕などない。しかも、きっちり期限内に監査意見を出しても、利害関係者からはもちろん、会社からも大して感謝されない。これは案外つらい。誰のために仕事をしているのかわからなくなるからだ。作成している調書も、万一訴訟になったとき監査法人や自分には責任がないことを証明するためだけに作成しているかのような感覚になる。こうなると、いよいよ目的を見失ってしまい仕事がつまらなくなってしまう。
そういうときほど、クライアントとの関係構築に心を砕いた。監査は、対応をする会社からすれば、監査意見をもらうためのコストという意識が強く、時間をいかに抑えて済ませるかという点もポイントとなる。会社担当者と日頃からコミュニケーションをとって、例えば、欲しい資料を早めに共有したり、知りたい情報を事前に項目出しするだけでも監査が短縮化され喜ばれた。元々煙たい存在の監査人であっても、しっかり関係構築ができ、「あの人なら聞いてあげよう」から「あの人に聞いてみよう」となり、「あの人の話をぜひ聞いてみたい」となれば、監査人としては一人前である。業務改善や生産性分析などの仕事に繋がることもある。監査に来るのを心待ちにしていると言っていただいたクライアントもあって、これは嬉しかった。
07
人生の目的と公認会計士という資格
公認会計士を目指したのは、大学卒業後に事業会社で営業職をしているときの些細な出来事がきっかけだった。業務処理の中で無駄、あるいは簡略化できそうなものがあり、それを事務方のマネージャーに話をしてみたところ興味深く耳を傾けてくれた。一瞬だが会社の仕組みに能動的に関わったことで、“会社の中にいるのに、その会社が縛られているルールを知らずに働いていては、言われたことをただこなすだけ”になってしまうと考えるようになった。スポーツ観戦するとき、どんなにハイレベルな試合であってもルールがわからなければ楽しめないのと同じように、仕事をするのに世の中のルールがわからなければ面白くない。ルールがわかっていれば、改善提案もできるし根回しなどもしやすい。そして、より的確で効率的な仕事ができるに違いないと思った。そこで、会社を縛っているルール(=社会・経済・経営に関するルール)とは何かと考えるようになり、どうやら会計士なら体系的に学べそうだということで、勉強を始めた。会計士の仕事に興味を持ったというより、会計士の勉強をすれば少しは世の中のことがわかる人間になれるのではないか、そう思ったのが会計士への入り口だった。
このようなきっかけで会計士を目指したこともあって、会計士という資格にはこだわっていない。最近は会計士“らしい”仕事からも離れているが、会計士になることで身につく知識や考え方というのは、自分の中にしっかりと根付き自信にも繋がっている。これが最も大事なことで、これからの人生においても絶対的な基礎として自分を支えてくれるものと感じている。
08
これから成し遂げたい事、将来の夢
自分がやっていること、あるいは知識や経験が誰かの役に立てれば嬉しい。会計士を目指したのも、今務めている事業会社に転職したのも、そういう想いがベースにあったからだ。自分の夢のため、というより、誰かの夢の実現をサポートするため汗をかくことのほうが性に合っているようだ。
ただ、事業会社での今の立場からすれば、周りの人からサポートしたいと思ってもらえるような、会社としての夢を描いていかなければいけない。様々な情報を取り入れながら、最大限想像力を働かせて将来像を議論する作業は、責任重大だがとても楽しい。しばらくは、会社の夢が自分個人の長期的な夢・目標にリンクすることになりそうだ。
遠い目線の先に目標ができたなら、あとは粛々と仕事をするだけである。目の前のことをコツコツやる中で自然と見えてくる目標やミッションは、比較的短期的で、具体的で必要性や実現可能性が高いものばかりだ。これらをこなしていった結果として今の自分があり、将来リタイアするときに、人や社会に好影響を与える仕事ができたと振り返ることができたら幸せだ。
09
キャリアを模索する会計士、会計士受験生へのアドバイス
監査法人から事業会社に転職したとき、知人から「よくそんな思い切ったことしたね」と驚かれたりもしたが、自分自身は周囲が思っているような心配はほとんどなかった。これは、監査法人を辞めた会計士とも話していることだが、「転職先がダメになっても、最悪食っていけるぐらいの仕事はできる。そういう意味では転職リスクはない」のである。会計士の専門分野は実に応用範囲が広く、様々な職種や立場で力を発揮することができるのだから、やりたいと思ったことはどんどんやればいい。万一失敗したって、他で必ずうまくやれる。それぐらいの資格であると思う。(ただし、だからと言って生半可な気持ちで転職しては成功しない。特にベンチャー会社に転職する際は骨を埋めるつもりで行かれたい)
こんなことを言えるのも、私の場合は監査法人で7年経験を積ませてもらったからであり、監査法人には心から感謝している。離れて改めて感じたことだが、監査法人には優秀な人材が本当に多い。クライアント先でも経営者・役職者の方々の能力の高さを痛感した。
数年前、AIに代替される職業に会計士が挙げられていたが、非専門的な雑務・作業は早々にAIに代替させ、より専門性の高い創造的な業務に集中するためAIを積極的に活用していくことは、当然の傾向である。その意味で、これから監査業務を担う会計士にとって、AIの発展は全く悲観的なものではなくむしろ歓迎すべきことであろう。創造性や協調性が求められる、より高度な監査判断の機会が増えていくことは、専門知識などのハードスキルやコミュニケーション能力、分析力などのソフトスキルの向上とともに、両スキルをまたぐ経験知のような習得も益々期待できる。
そのような環境で仕事ができるのは実に恵まれている。今監査法人に勤務されていて、法人外でやりたい仕事が明確にないのであれば、この恩恵を存分に使ったほうがいい。また、会計士を目指そうか検討されている方がいるならば、受験勉強は長丁場で、社会人であればそれなりのリスクもあるが、それを目指す価値を是非知ってもらいたい。万一合格まで辿り着けなくても、受験で学んだことは間違いなく役立つし、20代のうちならキャリア的にもリカバリーできる。会計士、おススメである。