株式会社大都
支援チーム
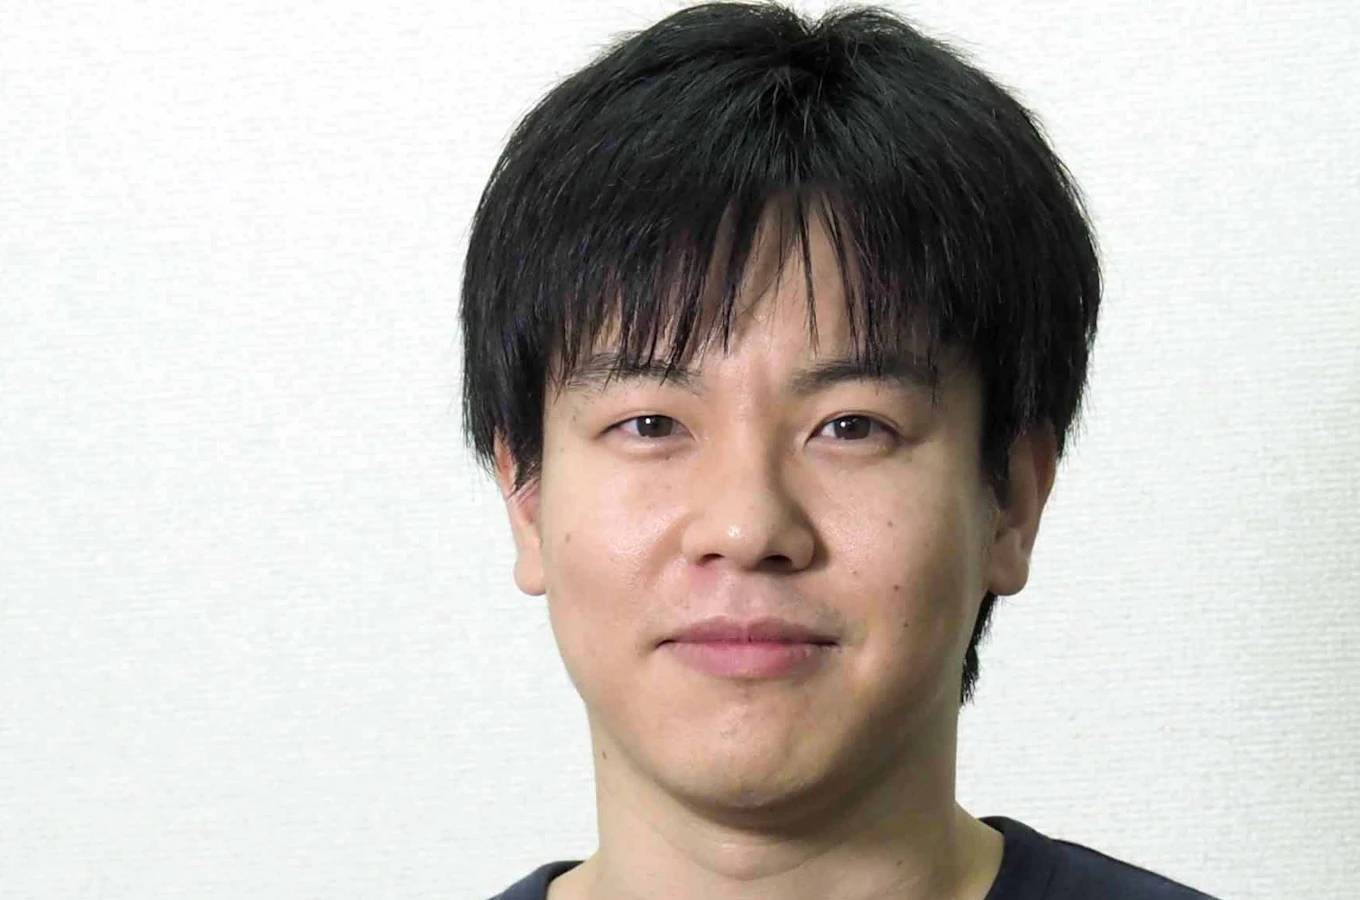
西尾 侑騎
にしお ゆうき
“監査経験ゼロ事業会社のみ”の異色の経歴で実務力に磨きをかける。ベンチャー企業でIPOを目指す
1991年2月28日生まれ(35歳) 大阪府出身 大阪府在住
同志社大学大学院 ビジネス研究科 卒業 2011年合格
01
キャリアサマリー
公認会計士試験論文式に合格
サムティ株式会社に入社。経理部に所属し、月次決算や開示業務に従事
同志社大学大学院ビジネス研究科、卒業。 株式会社大都に入社。支援チームに所属し、経理業務全般と予算関連に従事。
02
監査法人における経験およびその後のキャリア選択のきっかけ
公認会計士試験に合格し、いざ監査法人に就職しようと思い面接に臨みましたが、一次面接で全て落ちてしまいました。面接に臨んだ年は比較的就職難の年であったと言われていますが、もちろん落ちてしまった原因は自分自身の能力不足と意思の弱さによるところが大きかったと思います。監査法人に就職しようと思ったのは、公認会計士の資格に合格したら監査法人に行くのが当たり前という風潮に乗っかっただけで、そこに自分の明確な意思は何もありませんでした。共に面接に臨む全員が同じ公認会計士試験合格者というスタートラインの中で、何も考えずに勉強しかしてこなかった自分には、他者と差別化できるものを何も持ち合わせていませんでした。
その後の就職活動では、試験合格者という点では差別化できたかもしれませんが、大学卒では無かったので通常のリクルーティングサイトを使用しづらく、また書類選考すらなかなか通らず、就職先が決まらないまま日々が過ぎ去っていきました。就職活動中は時間だけはありましたので、公認会計士合格者が自主的に集まり講師を呼んで開催している勉強会にちょくちょく参加していました。会計士の繋がりができて楽しい場でしたので、気がつけば自分も講師を呼んで勉強会を開催する主催者側になっていました。そして、たまたま主催した勉強会で知り合った公認会計士の先輩に、就職活動が上手くいっていない現状を伝えると、経理職を必要としている会社がないか探してくれることになりました。その結果、JASDAQ上場企業で経理職を求人している会社があると紹介してもらい、書類選考を通って面接にこぎ着け、内定を頂き無事就職先が決まりました。
監査法人に落ちたことで就職するまでには少し時間を要し苦労もしましたが、今では監査法人に落ちて良かったと思っています。それは自分で何も考えることなく、周りの波に乗っかろうとしていた甘い自分を叩き直すきっかけになったからです。何故こうなったのか、何をしたいのか、どうすればいいのか、といった風に自分の頭で物事を考えようとする姿勢が身に付く転機になったと確信しています。加えて、今までは深く意識していなかった、縁というものを大事にするきっかけにもなりました。自分一人では何もできず、色んな方の助けや恩を受けて就職することができて、感謝の気持ちを感じ、また色んな方と繋がり交流していくことの大切さも感じました。してもらったことを自分の中で止めるのではなく、次の人にも繋いでいけるよう行動していこうと決意しました。
03
今現在の仕事の内容、特徴、キャリアパス
前職への感謝もしつつも、1度転職をして現在はベンチャー企業で働いています。既に整備されている上場企業だけではなく、上場企業になる前の企業の状況も知りたいと思い、IPOを目指しているベンチャー企業に転職しました。何も無い所から整えていく段階を経験していき、自分の中の知見を広げたいという思いが強くあったためです。
前職の上場企業では、月次決算や連結決算、また開示業務に携わっていました。そして現在のベンチャー企業では、月次・年次決算、資金調達(金融機関対応、エクイティファイナンス時のDD対応)、予算作成、予実管理に携わっています。
ベンチャーであるがゆえに人は少ないため、やろうと思えば色々なことをさせてもらえます。初めてやることが多いものの、何事にもチャレンジしようという会社の気風のなか、試行錯誤しながらやらせてもらっています。また会社はホラクラシ―を採用しているため、役職はあまり設けずフラットな組織です。強いて言えば、他チームとの連絡係としての役割だけが存在している程度です。
自分の業務は今は予算の業務が中心になってきていますが、変化の激しいベンチャー企業において、現在の環境の整備をしつつ描かれた戦略を数値に落とし込んでいく予算の作成はなかなか困難な作業です。最終数値である売上、利益がどのような数値になるかも大事ですが、最終数値を分解していった先にある根拠となるKPIをどのように設定するか、その指標が妥当であるかが一番大事で重要です。既存事業はある程度読み解けますが、新規事業においては実績がない分、根拠となる数値が弱くなるので、仮説を立てて、その仮説通りに数値ができるかを追っていき、違った場合は変更するようにしています。目新しいことでないですが、PDCAのサイクルを早く回すことを意識して取り組んでいます。
04
あなた独自の強みと今現在の仕事との関係性
強みとしては、自分が良いなと思う他者の特徴を捉えて学ぼうとする点です。社会に出ると色んな方がいます。自分とは違った経験や価値観も持っている方々とお話することは、とても刺激的なことであり有難いことです。どなたと話していても、自分がしてなかったこや、できなかったことを“何かしら”されているので、世の中の全員が自分にとって学びの対象になっています。
仕事においては、自分には無くて他者が持つ良いと思う箇所を発見し、それを学び身につけるように努力しています。いつまでも未熟者と言ってはいられないのですが、足りない部分がまだまだあるため、日々色んな人から良い所を学び身につけようとしています。
他の強みとしては、調和を取ろうとする点です。他者の良きところを見つけて学ぶ時は、コミュニケーションを大事にしています。コミュニケーションが良好にできている方が、その人のことを深く理解することができるので学び易く、自分自身も身につきやすいと感じるからです。また、仲が悪いよりも仲が良い方が、物事は円滑に進むとも思っています。
仕事場では、自分一人で仕事をしている訳ではなく常に相手が存在します。相手は自分とは違った考え方の持ち主であるため、相手をよく見て、相手の立場にも立ったコミュニケーションを取るように心がけています。相手と上手く関係値を構築して円滑に進めるためにも、自分の視点だけではなく、相手の視点でも物事を考えて行動に移すようにしています。相手の立場に立って考えるということに対しては、比較的自然にできるようになってきていると思います。
05
仕事をしている中で、心が大きく動いた瞬間
大きく動いたと言うよりは、ここ数年で仕事への姿勢や心の持ち様は、変わってきたと思います。例えば、以下のような点を意識するようになってきました。
・人のせいにするのではなく自責の念を持つこと。
・伝えられていない時は発信力が弱い。
・後悔はしない、反省をする。
書き出してみると、なんてことない内容にも感じてしまいますが、上記のことを意識して仕事に取り組んでいます。
例えば自責の念を意識し始めたきっかけとしましては、まだまだ整備ができていない所がある中で月次の実績集計をしていると、どうしても速報値で想定していた利益と実績の利益とが乖離してしまう時がありました。差異の理由を説明する時に、集計に使用していたデータが誤っている可能性があり、処理は正しいと発言したことがありました。私の説明に理解を示してくれつつも、「最後にできていないことを他責にしてしまうのはかっこ悪いよ」という指摘を受けました。上手くいっておらず気分的に沈んでいたこともあり、初めは指摘を受けて、やきもきした気持ちにもなりましたが、落ち着いて自分の任されているポジションを考えると納得しました。できていないことを自分の責任ではなく人のせいだというのはとても楽なことですが、主体性がなく、任されたことを全うできていないことに他なりません。自分に権利がある分その責任は自分が負うべきものでもあります。先ほどの件であれば、自分が取るべき行動としては、データが誤っているかどうかを提出してくれたチームに確認し、何が違ったのか、どのようなデータが欲しいかを明確に伝えて、新たに集計し直した数値を元に仕上げるべきでした。
同じ事実であっても解釈が異なるだけで色々な見え方ができるように、心の持ち方次第で仕事への取組み方も変わってきたと思います。受け身ではなく主体性を持って行動していかないと何も始まりませんし、他人を変えたいならまずは自分から変わる、という意識を持って行動できるにようになってきたと思います。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
公認会計士という仕事は、会計や監査に限られるものではなく、自分自身で広げていけば良いと思っているので、仕事の面では深く悩んだことはないです。ただし一般的には公認会計士と言えば、会計、監査の専門家と思われることが多いと思うので、世間とのギャップがあれば解消していかないといけないと思います。また会計の世界でもIT化が進んでいくと、単純作業は人の手を介さなくなり、無くなっていくと思われるので、その先の将来のことを考えて行動しなければならないとも思います。
個人的には、仕事そのものよりも精神的に“資格”に頼っていた時がありました。自分自身の能力で勝負したいから目につく資格なんていらないと思いつつも、一方で、公認会計士の資格を持っているんだぞという意識がちらついてもいました。監査法人で働いておらず、自分の周りで公認会計士資格保持者が少なかったため、よりこじらせたのだと思います。本当に見栄っ張りでしょうもない気持ちや、生意気なプライドが心のどこかにありました。
ただ仕事をしていき日が経つほどに、自分の中で、資格を変に意識し過ぎていたのだと思うようになりました。仕事においては、資格があろうがなかろうが仕事の良し悪しに影響などしませんし、高いプライドは周りに壁を作るだけで邪魔なものでしかないです。公認会計士に合格し資格を保持したからこそ今があるので、資格に感謝はしていますが、感謝している資格をひけらかすのは間違っていますし、惨めなことです。資格を取った時の栄光にすがるのではなく、今後どうしていくかの方が重要であり、自分自身をもっと伸ばしていこうという気持ちに切り替えました。
07
人生の目的と公認会計士という資格
人生の目的を改めて考えると、夢のある人を応援したい、その人を支えたいという目的が頭に浮かびました。自分が先頭に立って旗振り役になることを今はまだ想像ができない上に、こういうことをして世界を変えたいといった明確なアイデアもないです。だからこそ、自分にはない夢を掲げて進んでいる人には尊敬を抱き、その方達の夢を叶えたいなと思いました。
応援する、支えるという目的に対して、公認会計士の資格は大きな基盤になっています。公認会計士の勉強を始めて、企業の業績を誰もが客観的に見て分かる数値に落とし込むことのできる会計を知りました。また、会社が運営していく上で守らないといけない法律も知ることができました。色んな知識を取り込むことになったという点で、自分の中で基盤になったと言えます。
しかし、あくまでも基盤であり、前段で触れた通りで資格を取った後に自分がどうしていくかが重要だと思っています。会計は大事ですが、ビジネスを回していくためには十分ではないと思います。B/S、P/Lは他社と比較できる様式であり、それを作ることで正しい自分の姿を見ることができ、どういう状況かを判断できます。一方で、B/S、P/Lは最終数値でしかなく、それを作り上げる指標がどういう状況なのかを分析して把握し、改善していかないといけません。また会計指標ではありませんが、非財務情報もより重要になってきていると思います。そして現在、色んな情報が飛び交っている中で、インプットをしていかないと時代に取り残されてしまう可能性もありますし、そもそも自分がアウトプットしていこうにも事前にインプットしていなければ何も出てきません。
自分が掲げた目的に対しては、悩みの箇所で触れた通り資格を意識し過ぎずに、日々学び、成長していかないといけないと考えています。
08
これから成し遂げたい事、将来の夢
これから成し遂げたい事は、自分の掲げている目的を達成していくことです。それは多くの企業を応援し、支えられるようになっていくことです。企業を応援し支えることで、その企業が元気になればとても素敵なことです。多くの企業が元気になり盛り上がれば、所属している多くの人間も元気になり、経済全体も盛り上がっていくことになると思います。幼稚な発想ですが、元気な人が増えて企業が盛り上がった方が、そうでない世の中よりもきっと楽しくて面白いはずです。
自分がその一助になるためには、自分自身がもっと成長していかないといけません。経理や財務といった管理部の力だけではなく、ビジネスの本質を見抜く力や、需要を創造するマーケティング力が必要になってくるかも知れません。自分に限界を設定せずに、貪欲に成長して行きたいと思っています。
09
キャリアを模索する会計士、会計士受験生へのアドバイス
具体的に何かを目指すに当たっては、まだまだ自分の経験が浅いため、アドバイスなどできる立場ではないと思っています。そのため抽象的になりますが、まずは自分のことを徹底的に見つめ直すこと大事だと思います。
自分がどんな人間なのか、どんな風に考える性格をしているのか。自問自答だけではなく、人からどう見えているか聞いたり、ストレングスファインダーのような性格診断を受けてみたりするのも良いと思います。そうすることで、自分というものが見えてくるのだと思います。比較するものが何も無ければ、どういう人間なのかを見つめ直しにくいと思います。
私自身は他者と比べて時間をかけて考える傾向が強いため、考える時間を増やすように心がけています。考えることは疲れもしますが楽しくもあるので、考えることが本当に性分にあっているのだと思います。今回のこの記事の執筆に関しても、色々と考えさせられましたし、自分を整理することのできるいい時間になったと思います。
今後も壁にぶつかり悩む時もあると思いますので、定期的に時間を取って、自分を見つめ直すことを続けて行きたいと思います。