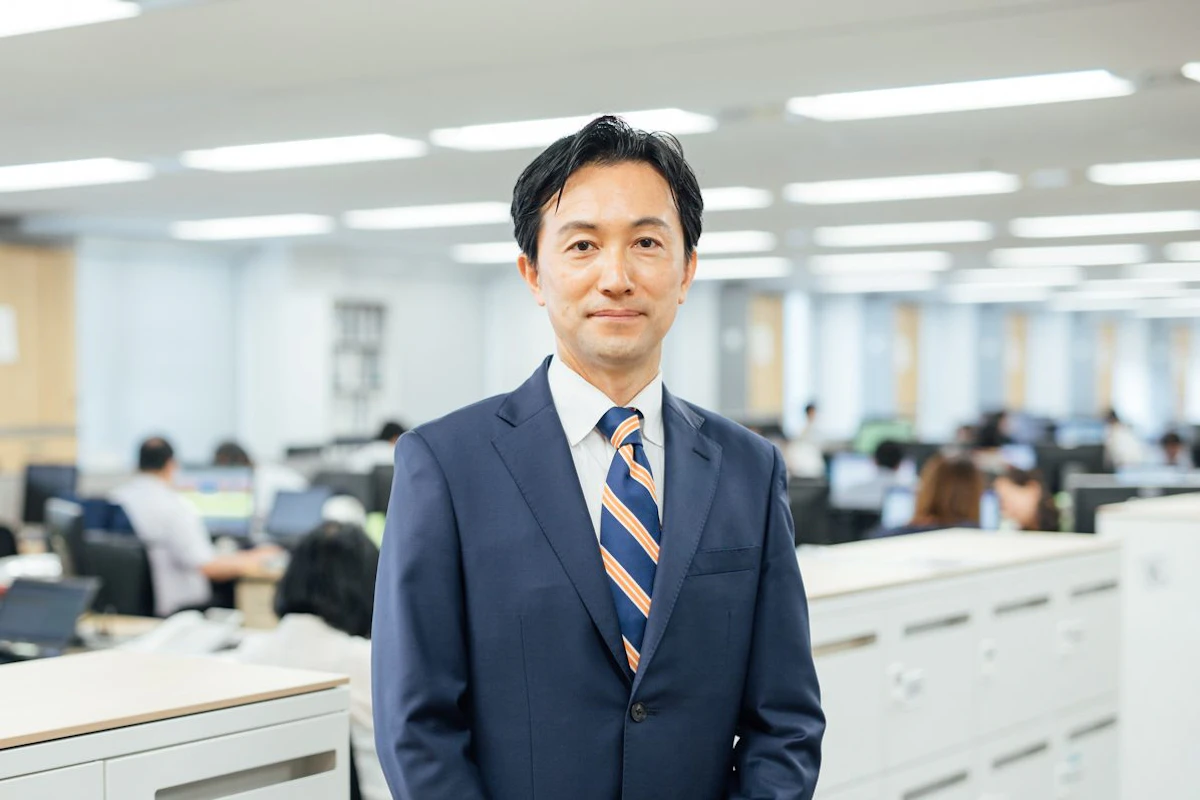
日本クレアス税理士法人/株式会社コーポレート・アドバイザーズ
代表社員
中村 亨
なかむら とおる
会計士という仕事の醍醐味は、「信頼関係の構築」である
1968年10月25日生まれ(57歳) 富山県出身 東京都在住
早稲田大学 政治経済学部 政治経済学科 卒業 1993年合格
01
キャリアサマリー
大阪府立北野高等学校卒業
早稲田大学政治経済学部政治経済学科卒業
公認会計士二次試験合格・監査法人トーマツ(当時)入社
公認会計士登録
中村公認会計士事務所設立 後に組織再編し以下となる。 日本クレアス税理士法人、日本クレアス社会保険労務士法人、株式会社コーポレート・アドバイザーズ・アカウンティング、株式会社コーポレート・アドバイザーズM&A
富山県で生まれ、父の仕事の関係で転居が多く、幼少時代は名古屋と大阪で過ごしました。高校卒業と同時に東京に転居し、早稲田大学の政治経済学部に進学しました。
大学時代は、会社経営や経済の動きに関心をもって過ごしました。
就職を意識し始めたころには、当初は漠然と銀行や証券会社といった金融業界を選択するのだろう、というイメージを持ってはいました。しかし、当時はバブル景気が下降に転じ、また湾岸戦争勃発で不況の足音が聞こえていた時代でした(日本はその後、いわゆる1990年代の『失われた10年』に突入します)。そのような時代背景の中、いわゆるOB訪問をしてみると、銀行や証券会社に就職した先輩方が、バブルの後始末に奔走しており、あまり楽しそうな社会人生活を送っていないように思え、「このまま大手金融機関に就職して自分の力が発揮できるのだろうか?時代の流れに翻弄されるのではないか?誰にも負けない自信の持てるスキルを身に着けたほうがよいのではないか?」と考え始めました。
そんな中で出会ったのが「会計士」という職業でした。その存在を知り、「プロフェッショナル」という言葉が好きになり、資格を取るための受験を決意したのが大学3年生の終わり頃だったと記憶しています。1回目の受験では合格せず、2回目の受験で二次試験に合格、監査法人トーマツ(当時)への入社を決めました(大学は自主留年し結局5年間在籍しました)
ほとんどの会計士になりたての方が同じ感想を持つと思いますが、入社直後は受験生時代に思い描いていたイメージとは異なっていて、監査業務は地味で堅苦しくてあまり好きになれませんでした。
最初の2、3年間は楽しみを見出すことができませんでしたが、徐々に仕事に慣れ、任される領域も広がったことで仕事に夢中になり、国内外を飛び回る充実した仕事をさせていただきました。
順調に会計士として成長し、トーマツで出世してトップを目指すか、新しいことにチャレンジするかを天秤にかけ、後者を選択。ベンチャーブームの時代背景に乗るように7年間在籍したトーマツを卒業することにしました。
その後はトーマツ時代の同僚が立ち上げたコンサルティング会社に参画し、同社の副社長として多くのベンチャー企業を上場に導きながら、将来の独立に向けて一歩を踏み出しました。
33歳の時に「中村公認会計士事務所」を設立しました。IPO支援をきっかけに、FAS(デューデリジェンス・株価算定)、税務、事業承継、J-SOX、給与計算、M&Aなどお客様の要望に応え続けることで仕事の幅を広げていき、組織を大きく多角化し、成長スピードを順調に加速させていました。
しかし、その成長にブレーキをかけたのが2008年のリーマンショックでした。コンサルティング事業は売上が1/3になってしまうなど大打撃を受けましたが、幸いにも会計・税務業務はなんとか堅調だったため、これを皮切りに事業の中心軸を「コンサルティング」から「税理士法人業務」へと大きくシフトをさせ「総合型の会計事務所」へと舵を切る決断をしました。
多角化した事業が安定すると同時に組織の拡大も進めました。全国展開を果たされた辻・本郷グループの本郷孔洋先生の影響を受け、後継者難の会計事務所を譲り受けて統合する手法をとり、2016年には医療分野の税務会計で実績・歴史・地域の知名度いずれも高い大阪の会計事務所と経営統合を行いました。その後も、富山本部や高崎本部の開設と続き、さらなる組織の拡大を進めています。
02
監査法人における経験およびその後のキャリア選択のきっかけ
トーマツでは、大手商社系列、大手流通系列といったビッグクライアントから、上場準備中の小規模なクライアントまで、業種も規模も多種多様なお客様を担当することができ、会計士としての底力がつきました。
ただ、監査に携わる多くの方が迷われていると思いますが、クライアントとの距離の取り方について深く考えることはありました。私たちはクライアントから報酬を受け取るわけですが、監査の仕事というのはクライアントだけを相手にするだけではなく、むしろそれ以上に株主の視点(或いはIR上の視点)をもって仕事をしなければならないわけです。そのため、ある意味でのバランスやクライアントとの距離感を適度に取っていく必要がある。この距離の取り方は難しく、その後のキャリア選択にも影響を及ぼしたと思います。
監査による報酬の本質とは、クライアントからすると上場していることや社会的に認められた決算を行っていることへのインフラ的な必要費用であるともいえます。
監査法人で監査業務をこのままつづけていくことも悪くないし、「監査というインフラをしっかり守って発展させていくのだ」という使命感はあり充実した日々を送っていました。
さらには当時の監査業界はまだまだ自覚が足りなかったというか、業界としての課題を多く抱えてもいましたし、「この業界を変えていかなければならない」と意気込んでもいました。
(ちなみに私がトーマツを退職した後に監査業界は、米国のエンロン事件、ワールドコム事件、そして名門アンダーセンの解体、日本ではカネボウ事件、ライブドア事件が続き、大きな転換点を迎えました)
ただ、一方で、自分は「お客様に直接役に立つことがしたい、お客様に近づきたい」。
そんな思いが強く、トーマツを卒業して、新しいチャレンジをする決断をしたのです。
03
今現在の仕事の内容、特徴、キャリアパス
現際の仕事の内容は、人事・採用、業務(オペレーション)のシステム化、財務管理といった法人内の事から、営業統括、アライアンスと多岐にわたり、いわゆる事務所の経営です。
会計士としてお客様の対応をすることは、組織を多角化していく過程で敢えて減らしていきました。自分が会計士として対峙した場合には、どうしてもお客様に満足されたいと頑張ってしまいますが、そうすると、下に続く部下が育たない。組織の成長には人の成長が不可欠だと思っていますので、まずは人材を育てることを重要視するようにしています。
現状の経営判断という視点では主要なことの大半を私が決断しています。
10年後を見据えると、私がいなくても“決まる”組織にしていきたいと考えています。
事業承継という観点では、グループ全体を誰か一人に委ねるのは難しいかもしれませんが、それぞれのグループ企業ごとに権限を分権化し、今いる幹部、従業員に承継してもらうことが私の構想です。
分権化といっても、「法人ごとの横の根がない」「グループを横串で刺した業務ができる」といった当社グループの特長であり、良きDNAは保っていきたいと思っています。
例えば、公認会計士が在籍し会計業務を行う当社の法人(株式会社コーポレート・アドバイザーズ・アカウンティング、以下CAA)には、4つの柱があります。
・M&A関連業務(デューデリジェンス、株価算定、PPA)
・決算開示やIFRSを含む制度会計
・内部統制関係(SOXやIPO)
・企業再編関係
CAAだけで業務が完結するのではなく、例えばM&Aに関しては、当グループ内の社会保険労務士法人と労務DDやPMIに関する連携を行う、税務に関しては税理士法人と連携する、などグループ企業でありながら、各法人やまた法人内の事業部で壁を作らない。このように相互に補完しあうことでクオリティとスピードを高めて業務を行うことは、経営をする中で重要視している点ですし、今後もそれを促進できる人材を育てていきたいと考えています。
04
あなた独自の強みと今現在の仕事との関係性
「わかりやすく説明やプレゼンする」
「問題点の本質を見抜き解決案を提示する」
「解決の実行支援を行う」
こういったことが昔からが好きだったことですが、これが現在の仕事に繋がっています。
いずれもビジネスの基本事項ではありますが、努力しても好きでなければなかなか身につかないものです。大学時代のサークル活動、トーマツ時代のクライアントや上司との対話、独立してからの提案活動、私のこれまでの経歴のベースには「人と会って話す」ことがあります。
また、経営者としての強み、というのは一言でいうのは難しいです。
ただ、経営者としては、「現場に近い経営者」であり、かつ「先を見据えられる経営者」でありたいと思っています。
また、社員にとって父(のような存在)であり、応援してくださるパートナー企業の方々にとっては友人(のような存在)であり続けたいと思っています。
前述のとおり、人を育てる観点から私が現場に出ることは減りましたが、それでも新規営業の入り口はかなりの割合でミーティングに参加します。人と会って説明するという得意としている領域と、サービスを多角化してきた経験、それらが合わさることで、税務、IFRS、労務顧問、株価算定、IPO支援、M&Aコンサルティングと多岐にわたるお客様のお悩みを解決に導くコンサルティングができていると自負しています。
05
仕事をしている中で、心が大きく動いた瞬間
お客様あっての我々ですので、お客様と気持ちが通じた時にはプラスの感情で心が大きく動きますし、その逆、例えば良かれと思ってお勧めした手法が理解されなかったときにはマイナスの感情で心が大きく動きます。
当社グループは、お客様から新しいお客様を紹介していただく、あるいは、お客様のご要望に応えてサービスを拡大するという形で成長してきました。お客様とともに成長してきた意識が強いため、お客様と気持ちや意識がぴったり合致したときには無常の喜びを感じます。
また、経営者として社内を見渡すと、部下たちが成長した姿を見た時も、嬉しい気持ちで満たされます。お客様の良い参謀であり続けるという想いを込めた「LONG TERM GOOD RELATION」が企業理念なのですが、この理念の通り頑張っている姿を見ると、企業の成長とともに人もしっかり成長していることが垣間見られ心が動きます。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
気を使ったり、迷ったりすることはあっても悩むことはありません。
乗り越えられない試練は与えられないはずだ、といつも考えています。ピンチが来たら「チャンスだ」と考えるようにしています。「運命を知ることができるチャンス」というか、「自分自身に近づけるチャンス」であると考える癖ができています。
会計士という仕事の醍醐味を一言で表現すると「信頼関係の構築」だと思っています。
サービス業の一種であるという自覚を持ちながらも真のプロフェッショナルとして実践的かつ洗練された解決法を模索する。こうしてお客様との間に構築されるのが信頼関係です。
顧客第一主義という軸がぶれなければ、大きく悩むことはないと考えます。
07
人生の目的と公認会計士という資格
人間である、男である、会計士である、経営者、親である。
自分にとってこの5つは同じくらいの意味があると思っています。
この5つの共通点は当たり前ですが、その対象がいずれも「自分自身」ということです。
人生の目的、と公認会計士という資格を関連付けて語るとしたら、とても難しいですが、資格は「自分自身である」といえると思います。また、「人生の目的」という言葉を「人生を生きる意味」だと解釈するとそれは「自分自身を理解すること」であり、その自分自身の一部が公認会計士という資格になると思っています。
『人生』を考えるとなると、少し哲学的でありレトリックになってしまいますね。
具体的事項として捉えた目的を、次項でご紹介します。
08
これから成し遂げたい事、将来の夢
近い将来、組織に対して成し遂げたいことは、やはり経営者ですのでサービスクオリティを向上させ、規模を拡大することは継続していきたいです。有資格者の割合を増やしながら、拡大していきたいです。この夢に公認会計士であることや経営者であることの視点を加えると、「永続的な企業体」にしたいということです。
よく会社の規模が大きくなるにつれて「最終目的は何ですか?」と聞かれることが増えました。
最終目的というのは存在せず、やりたいからやっているし、やり続けることが目的なんだと思っています。
事業は時代と共に変化していくだろうと思います。AI化によって会計事務所が淘汰されるといった話はよく耳にします。ただし、テクノロジーが進歩しても、最終的に求められるのは、コミュニケーション能力です。RPAが会計士業界にやってきても「利用する立場に立つ」人間力が重要だと考えます。
これらを踏まえ、座右の銘やスローガンを挙げるとするなら「何事も必然と考えて、時代の変化に素直に対応する」でしょうか。
09
キャリアを模索する会計士、会計士受験生へのアドバイス
会計士として、あるいは経営者として、もっと広くビジネスマンとして充実した人生を送りたいなら、
20代はがむしゃらに頑張る。
30代は頑張り方を変えること。人と異なることをするのが良いと思います。
それでも私の周りにも、またトーマツ時代の先輩・同僚・後輩にも「やりたいことが見つからない」と感じている人はたくさんいたように思います。
そんなときは、自分の得意なことは何か?好きなことは何か?を考えていて無理をしないで続けられることを公認会計士の資格や経験を生かして始めるのがよいでしょうね。
自分を見つめなおす、ということでしょうか。
(私の場合はそれが、前述の『わかりやすく説明やプレゼンする』『問題点の本質を見抜き解決案を提示する』『解決の実行支援を行う』ということに気づいたおかげで今の自分があります)