BEENOS株式会社
執行役員
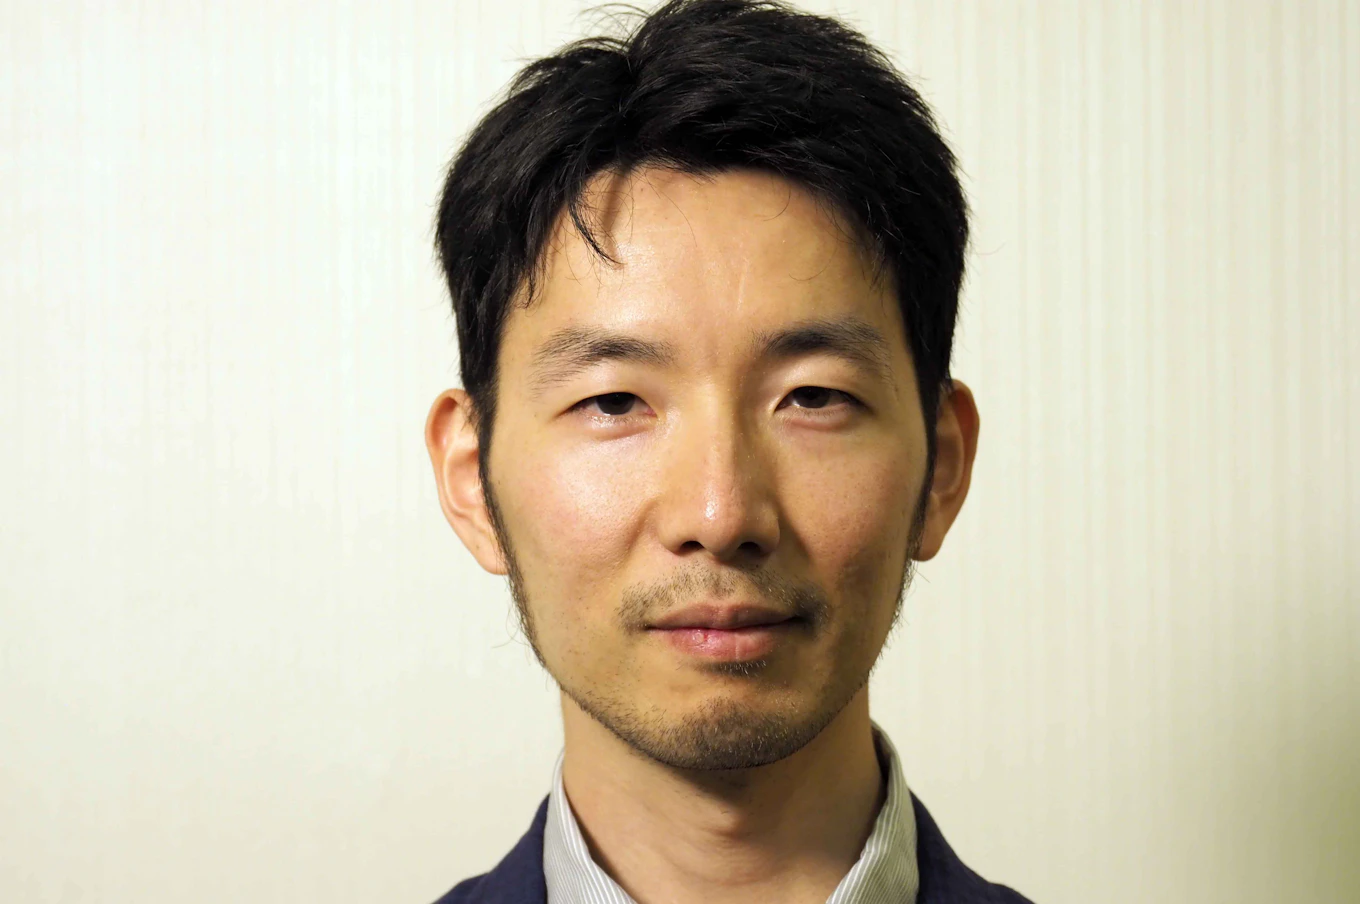
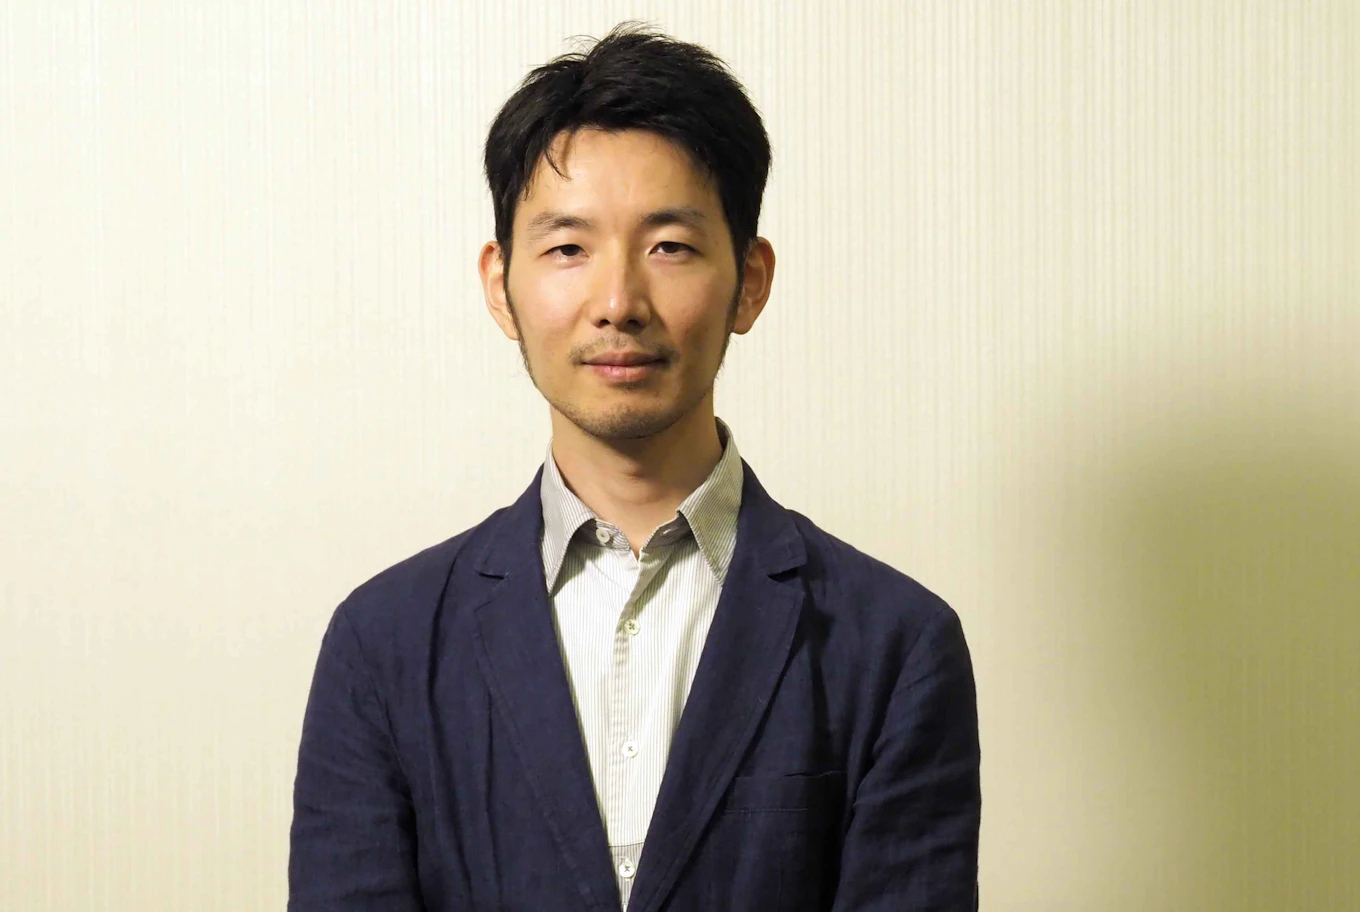
松田 久典
まつだ ひさのり
上場企業の執行役員として財務会計から経営企画まで幅広く統括。将来は会社の拡大発展に貢献するCFOを目指す
1980年5月21日生まれ(46歳) 大阪府出身 埼玉県在住
横浜国立大学 経済部経済システム学科 卒業 2011年合格
01
キャリアサマリー
会社員の父親と専業主婦の母親の間に生まれる。幼少期は、父親の仕事の関係で幼稚園2つ、小学校3つを経験。引っ込み思案だったため、周囲に溶け込むのに苦労をする。中学校時代は、ほとんど勉強をしなかったがなぜか成績がよく、地元の進学校であった四条畷高校へと進学する。高校時代は、中学校時代の付けが回ってきたのか、成績は下から数えたほうが早く、高校3年生の秋に受けた全国模試では偏差値30台となる。当然、現役で大学に受かるわけもなく、1年間浪人時代を過ごすのだが、これが功を奏して、翌年、何とか横浜国立大学へと入学する。
大学3年生になり周囲が就職活動を始める中、やりたいことが見つからず、将来そのときが来たときのため、手に職をつけようと会計士を受験することを決意する。しかし確固たる決意がない中での受験で何度も不合格を繰り返す。2006年になんとか短答式試験に合格し、2007年中小監査法人へと就職。法定監査や任意監査に従事する中で社会の中での公認会計士の役割や期待、背負う責任を実感、尊敬する上司にめぐり合えたこともあり仕事への意識が変化し2011年に公認会計士試験に合格する。
社会人としてのキャリアを積む中で、ライブドア事件やオリンパスの粉飾決算、リーマンショックや東日本大震災等を体験し、今後どのようなキャリアを積んでいくべきか真剣に悩んだ末、現在のBEENOS株式会社へと転職する。現職では財務経理室の一員として単体決算、連結開示等の業務に従事する傍ら、新規事業の立ち上げや既存事業の発展に数値面からのサポートを行い、会社業績の成長に貢献。2016年に東証マザーズから東証一部への市場変更を行う際にはプロジェクト責任者として、証券会社や東証との折衝を行う。現在は財務経理、経営管理及びIR等会社の数値全般について担当執行役員として従事する。
02
監査法人における経験およびその後のキャリア選択のきっかけ
監査法人に入社した当時は、四半期決算や内部統制監査の導入のため、監査法人はどこも人が足りない状況であった。そのような状況であったため、短答式試験にしか受かっていない状況でも、大手を含めて門戸が開かれている売手市場であった。社会人としてのスタートが大きく遅れていた私にとって、努力次第で早い年次から広く深く業務を任せてもらえそうかという点は非常に重要で、その点で魅力的に映った中小規模の監査法人へと就職することにした。
中小規模の監査法人では、優良企業ももちろんクライアントではある一方で、大手監査法人ではリスク面からなかなか受けることが難しい企業もクライアントとして存在しており、現在の経験で活きているのはむしろそうしたクライアントの監査経験である。
ただ、企業規模、業種や業界等が様々な企業の監査を行い、提供された監査資料のうち、経営意思決定に関する資料とその結果としての財務数値に触れる中で、徐々に外部関係者としてでしか企業に関与できないもどかしさが積み重なっていったことは事実であり、いつしか企業内部から自分の手で会社全体の意思決定に関与し、会社を大きく発展させていきたいと思うようになっていった。
03
今現在の仕事の内容、特徴、キャリアパス
現在は執行役員として、個々の会社の数値全般からグループ全体の連結数値までを統括している。また、財務会計のみならず、管理会計や税務会計、経営企画的なところまでCFOの直下において、会社の数値全般に対して関与させてもらっている。具体的には財務経理室及び経営管理/IR室の両室を担当しているのだが、当社では、経理部門である財務経理室の担当する職務範囲がかなり広く、いわゆる経理としての主計に限らず、財務や経営企画並びに子会社の株主総会や取締役会の事務局までを含めて、会社の数値に関する業務は広く財務経理室が担当している。それに加えて、社内の経営会議資料の作成や予算編成等の管理会計的な業務並びに投資家対応やIR資料の作成といった業務を経営管理/IR室が担当している。
当社で業務を行う上で特徴的なこととしては、個々の社員にかなりの裁量権が付与されていることだと思う。主に事業単位ごとに財務経理の社員が担当となり、財務諸表の作成から経営管理資料の作成、事業スキームの構築等々、担当事業に関しては、その担当社員が全て窓口となって業務を執り行う。従って、現場の担当者から事業責任者まで、すべての案件について数値面で対応しなければならないため、さながらCFOのような役割が求められてくることとなる。私自身、担当者時代は、任せられた事業について責任者と二人三脚で事業の拡大に奔走していたし、経理だけではなく、数値全般に責任を持ちながら業務を進めることで大局観を養うことができたと考えている。
04
あなた独自の強みと今現在の仕事との関係性
監査法人から事業会社へと転職するときに一番悩んだことは、どの分野でスキルを伸ばしていくのかということだった。事業会社では、経理部や財務部、経営企画部などのように、業務によってそれぞれ部署が分かれていることが一般的であり、さらに経理部であっても主計課や連結課などのように、部署内でさらに職務が分かれていることも多い。事業会社での経験がなかった私にとっては、それぞれの業務のどれに適性があるのかも分からなかったし、この時点で選択肢を狭めたくはなかった。そのため、できるだけ色々な業務に携われるような会社が良いなと思って転職活動を進めている際に、現在の会社に出会い、入社させてもらうことができた。
当社の財務経理室は、上述したとおり、職務範囲はかなり広い。私自身、通帳記帳のために銀行に行ったり、仕訳の作成といった経理の基礎業務から連結、開示に至るまで財務会計に関する業務は全て経験し、子会社の設立や新規事業スキームの作成、時には子会社の社長と共に取引先との会議に出席したり、来年度の予算を作成したりと様々な業務を経験することができた。事業会社の中で経験した様々な業務経験は私の強みになっていると思う。
また、会社の数値に対して、様々な側面から携わってきた経験は、複眼思考という点でも役に立っていると感じる。監査法人と事業会社の両方を経験し、事業会社の外と中から会社数値に関わってきたことで、客観的に全体感を捉える視点と、主観的に局地的な視点で捉える数値感覚を養うことができ、両者のバランスを取りながら数値を見ることの面白さを経験することができた。また、一社員として入社してから、現在のポジションへと至るまで、ほぼ毎年役職が代わるような形で業務に携われたことで、担当者としてのものの見方から経営の一角に関与する際の考え方まで従前の実務感覚を残したまま関われていることも私の強みになっていると思う。
05
仕事をしている中で、心が大きく動いた瞬間
当社が東証マザーズから東証一部へと市場変更をしたときのことは今でもよく覚えている。マザーズに上場してからちょうど10年というタイミングで東証一部への市場変更を目指すこととなり、私は執行役員としてこのプロジェクトの実務責任者になることとなった。上場から10年が経過しているということで、かつて整備した社内規程類の全てを見直し、再整備する必要があり、プロジェクトに関与する人たちはみんな通常業務をやりながら、その合間に準備を進めるといった形であるし、とにかく時間が圧倒的に足りない状況であった。そんな中で社内外の様々な人たちの協力を得ながら資料の作成をし、証券会社や東証などの対応も行い、市場変更の承認が得られたときは非常に嬉しかった。
目標に対して、社内外の様々な人たちと一緒に進めていく過程では当初の予定通りに行かないことも日常茶飯事だが、だからこそいつも色々な気づきを与えてもらえるし、イレギュラーを潜り抜けて目標を達成した瞬間は、いつも大きな充実感と達成感を感じることができる。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
クライアントから監査報酬をもらいながら、会社の数値に対してあら捜しのようなことをし、監査意見という最終手段をチラつかせながら、必要であれば修正に応じてもらう。公認会計士という仕事の社会的な意義や役割などについては理解しているつもりではあったが、監査法人で勤務していたときは、会計士というもののあり方について悩んだこともあった。そして、監査報酬は上場維持のためのコストでしかないと思われないようにするために、今後の業務の改善につながりそうなところや将来的にリスクになりそうなところなどまで監査業務を遂行するうえで気づいたところはあわせて伝えるように意識をしながら仕事を行ってきた。クライアントについては、社内の人よりも詳しくあろうと関連する業界の出来事などは普段から把握するように努めてきたし、監査業務でもリスクアプローチを機械的に当てはめるのではなく、専門家としての感覚を意識しながら監査を行ってきた。そのかいもあって、会社の人から信頼され、処理に迷うような際には事前に相談を受けられるような関係性を構築できたときが、監査をやっていてよかったと思えた瞬間だ。
07
人生の目的と公認会計士という資格
監査業務等一部の独占業務を除いて会計士でなければ出来ない仕事というのはないし、現在の業務において会計士であることでの直接的なメリットはない。そもそも私自身終了考査は過去1度だけ受けたが、そこで受からなかった以来受験さえしていない。ただ、公認会計士二次試験に受かるために費やした時間の中で努力することを学んだし、そこで得た知識はこれまでの業務をする上での基礎として非常に役に立っている。加えて、二次試験に受かったことが、自分自身の自信につながっているところはあるかなと感じている。仕事を進める上で、これまで経験したことのないことがほとんどである中、どうやって情報を収集し、それをどうまとめて、どのような判断を下すべきかという一連のプロセスの中で、最後に自分を信じられるかどうか。その一助として心の拠り所にはなっているかもしれない。
また、対外的な面でも公認会計士二次試験に受かっていることが役に立っていると感じるときがある。仕事柄、銀行や証券会社といった堅めの業界の方と会うことが多いのだが、話の流れ上、会計士二次試験に合格しているということが相手に分かるときがある。人によってはその瞬間に態度がころっと変わる場合があり、それまで、「この人、私の話の内容ほんとに分かっているのかな?」とある種懐疑的な態度だったものが、それ以後はきちんと話が理解できる相手として、きちんと敬意を持って接してもらえるようになったりもする。そうした際に、会計士というものの社会的なイメージってやっぱりすごいなと実感するし、実際そうしたイメージに助けられている部分も多い。
08
これから成し遂げたい事、将来の夢
社会に出てから40年から50年ほど仕事をするうえで、組織や肩書に依存するのではなく、個人の名前で勝負できる生き方がしたいと思ったことが、会計士を目指したきっかけである。振り返ってみると、これまでの人生でなにか選択を迫られた際は、その結果によって将来の可能性がより広がるような選択をするように心がけてきたように思う。会計士になろうと決めてから二次試験に合格するまで想定外の時間を要してしまったが、それも今となっては、当時の選択によって現在の選択肢は確実に広がっていると感じる。監査という会計士の独占業務をすることも、このまま会社員を続けることも、独立開業することも全ては自分次第だ。
これまで、それほど大きくない組織で会計に関する業務に関わらせていただいてきたが、IPOを目指すスタートアップから中規模の組織まで、上場準備から開示資料の作成まで財務会計に関することは一通り経験してきた。また経理だけでなく、財務や経営企画的な数値を扱う業務全般に関しても経験をし、これまでの選択の結果として十分に可能性を広げられてきたと思っている。今は、もう少しこのまま会社の経営の傍で勉強させてもらいつつ、いつかはCFOとしてどこかの会社組織の拡大発展に責任を持ち、貢献していきたいと考えている。
09
キャリアを模索する会計士、会計士受験生へのアドバイス
会計士になること、もっと言えば“会計士の資格を取得すること”は、手段であって目的ではないということを今一度意識しなおしてみて欲しい。少なくとも会計士になろうと勉強を始めたときには、会計士になってこういうことをやりたいという目的があり、その目的を実現するための手段として会計士という資格があったのではないかと思う。ただ、実際に資格を取った後の人たちを見ていると、会計士が目的化してしまっている人たちも一定数いると感じることがある。過去、一番驚いた回答として、「会計士になって何がしたいのか」と聞いたときに、「元を取りたい」という回答があった。会計士を取るために勉強に専念して、その間に使った資格の勉強代や働いていれば稼いでいたはずの給与などを会計士になって取り返したいという趣旨であったのだが、それが目的ですと答える姿を見て残念な気持ちになった。
社会的な信用や業界の人たちとのつながりなど、会計士になることで得られるもの、できるようになることはかなり多いと思う。可能性が広がるということだけでも取ってよかったなと思っているが、資格はあくまでも自分のやりたいことを叶えるための手段であると認識しておかないと、逆に資格に自分自身が縛られることになってしまう。会計士になったのだから監査業務をしなければなどと自分自身の可能性を無意識で制限してしまうのではなく、むしろ資格を取った後にまったく別の事を仕事にするなんてことがあってもいいと思う。その場合でも、資格を取った後だから不要だったなと分かったのであり、そこに気づけただけでも取ったことに意味があったのだから。