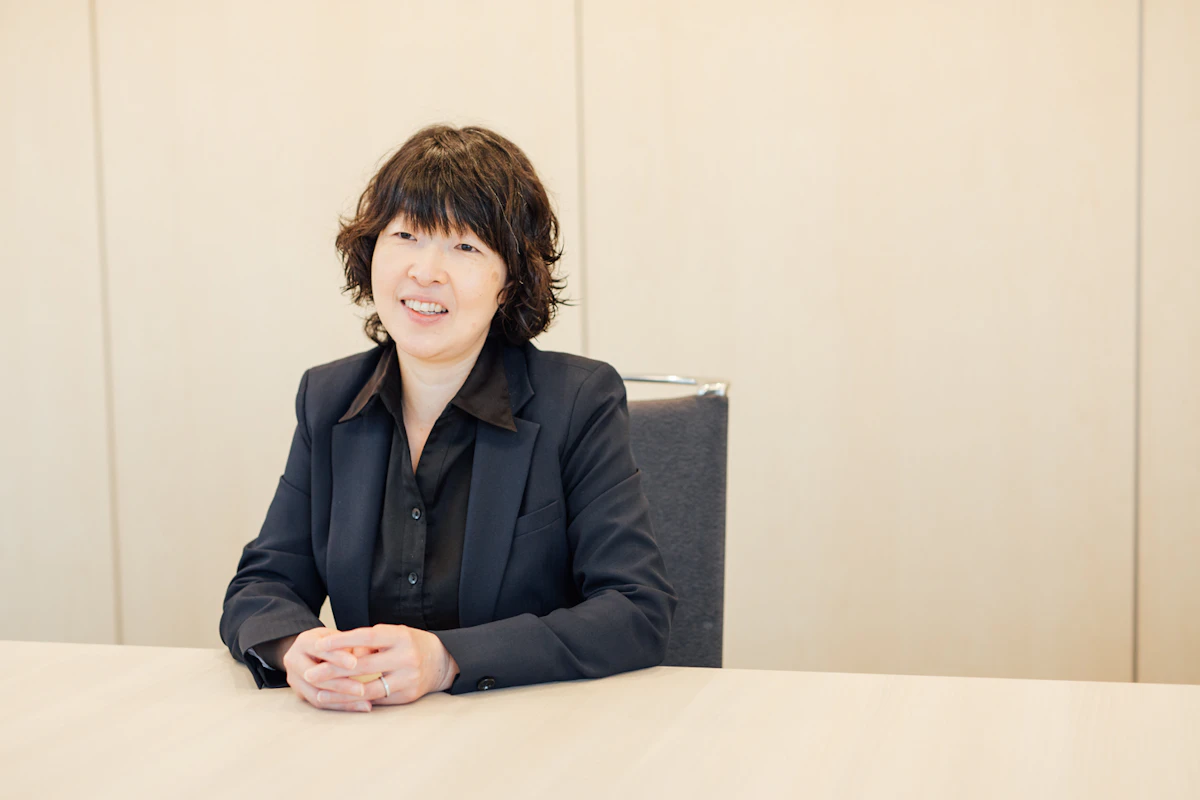
株式会社コーポレート・アドバイザーズ・アカウンティング
執行役員
小林 宮子
こばやし みやこ
ルールを理解するだけでなく、ルールを守らなかった場合の影響を知っておくこと
1973年9月6日生まれ(53歳) 東京都出身 東京都在住
早稲田大学 商学部 卒業
01
キャリアサマリー
大学卒業後、金融機関系の業界団体に就職
中央青山監査法人に入社
警視庁財務捜査官となる
株式会社コーポレート・アドバイザーズ・アカウンティングに入社
出身地は東京都新宿区。新宿というと繁華街と高層ビルのイメージしかないかもしれないが、住宅街も意外に多く、学校もある。地元の小学校、中学校を卒業後、筑波大学付属高校に入学。ここでは比較的勉学に励み、漠然とではあるが経済や会計の分野に進みたいとの気持ちが芽生える。大学は、興味を持った分野が学べる早稲田大学商学部に入学。
高校時代から経済や会計の分野に漠然とした興味はあったものの、公認会計士という資格については大学に入るまで全く知らなかった。大学の同じクラスの友達が専門学校(TAC)に入るというので、なんとなく一緒に通うようになり、幸運にも在学中、当時に二次試験に合格することができた。
大学卒業時はあいにく氷河期のタイミングであり、当時は都市銀行の総合職を希望していたがあえなく玉砕。新聞の広告欄で金融機関系の業界団体を見つけ応募、やっと入社できた。
1999年に中央青山監査法人に入社。法定監査業務のほか、IPO支援や包括外部監査の経験もさせてもらった。そんな中、当時の監査法人では珍しいと思うが、警視庁から出向者を受け入れており、その方とお話をする中で財務捜査官という職業があることを知る。興味をもって試験を受け無事採用が決まる。
財務捜査官としてそれまで経験したことのない貴重な1年を過ごした後、現職である株式会社コーポレート・アドバイザーズ・アカウンティング(以下、当社という)に入社。当社では財務DDや価値算定、PMI、決算開示支援、IFRS対応、J-SOX・内部監査支援、業務改善など、会計分野においては会計監査以外のあらゆるといっていいほど幅広い仕事を経験させてもらっている。また、縁あって当社グループ内の社会保険労務士法人と一緒に人事・労務DDや人事制度改善コンサルティングの仕事をする機会に恵まれ、それをきっかけとして2015年に社会保険労務士資格を取得した。
02
監査法人における経験およびその後のキャリア選択のきっかけ
私が中央青山監査法人に入社した当時は、監査法人への中途入社はとても少なく、二次試験合格後すぐに入社というケースがほとんどだった。当時の二次試験の発表が10月だったことから、7月1日に入社した私には完全な同期という人がほとんどおらず、その前後に入社したどちらの人からも「なんとなく同期」といった感じで受け入れてもらっていた。
また、中央青山監査法人に入社する前に1年弱、中堅監査法人で少しだけ監査経験をしていたこともあり、完全な監査素人でなかったことはプラスに働いたと思っている。
このように、監査法人の中でも人とは少し違うスタートを切ったことは、多くの「同期」ができ、またいろいろな機会を与えられるきっかけとなったという意味で、結果的によかったのではないかと思っている。
監査業務では、今でこそパソコンでの調書作成が主流だが、私が入社した当時はまだ紙の調書作成を行っていた。監査手続も完全に決まりきったものをこなすという感じではなく、自分自身で考えた手続なども追加しながら行い、主査とのやり取りで理解を深めるといった経験もできていたように思う。
監査現場では、20代でも会計士というだけで上場企業の社長や経理部長が自分の話に耳を傾けてくれたり、地方出張の際には女性会計士の訪問が珍しがられ親切に対応してもらったりと、とても恵まれた関係にあった。
そのような中で、ある先輩の会計士から言われたことが、その後の自分の仕事の姿勢に大きく影響していると思う。それは「まず結論を先に言うこと」それから「何か1つは問題を見つけてクライアントに貢献できるようにすること」この2つである。
「まず結論を先に言うこと」これは、監査結果をドキドキしながら待ち構えているクライアントに対して、安心していいのかダメなのか、これを最初にはっきり伝えなさいということ。こういうと当たり前に聞こえるのだが、実際の現場では「完全に黒ではないが白でもないし・・・」ということが多く、実行するのはなかなか難しい。ちなみに今は監査業務を実施しているわけではないので、監査結果として結論を口にすることはないが、クライアントから相談を受けた際にはまずクライアントが知りたいと思っていることに対して直接の回答となる内容を最初に伝えるように心がけている。
「何か1つは問題・課題を見つけてクライアントに貢献できるようにすること」これは結果に○×をつけるだけではなく、その過程で確認した会計処理の方法や業務フローについて、自分なりに改善策を考えてクライアントに提案しなさいということ。当時の監査現場でこのような感覚はなかなかなく、とてもありがたい指導だったと思っている。
監査の現場にありながら、このようにどちらかというとコンサルタント志向、クライアント寄りの業務姿勢を指導されたことが、今の職場、今の仕事内容につながっていると思う。
03
今現在の仕事の内容、特徴、キャリアパス
当社では財務DDや価値算定、PMI、決算開示支援、IFRS対応、J-SOX・内部監査支援、業務改善など、クライアントのニーズに応えてサービスメニューを展開していった結果、会計分野においては会計監査以外のあらゆるといっていいほど幅広い仕事を手がけており、私自身も監査法人では経験していなかった業務にいろいろと携わらせてもらっている。また、2010年からは大手金融機関グループのコンサルティング会社に非常勤で出向しており、現在も引き続き金融機関の顧客向けにIFRS対応や公益法人設立支援、経理業務改善などの提案・サービス提供活動を行っている。コンサルティングサービスとはどういうものか、限られた情報の中で仮説をつくり、コンサルタントとして主張する意見を持つことの重要性を教えられたのもこの出向契約からであり、自分の中では大きな財産と思っている。このような機会を与えてくれた当社にはとても感謝している。
さらに、当社グループには税理士法人や社会保険労務士法人、M&Aの仲介・アドバイザリー、事業承継コンサルティングを行っている会社があり、法人をまたいで彼らと一緒に業務を行うことも多い。私自身は縁あって、当社グループ内の社会保険労務士法人と一緒に人事・労務DDや人事制度コンサルティングなどの仕事をする機会に恵まれ、業務を進める中で「人事労務に関する法律や制度を体系的に身に着けておくべき」との思いから社会保険労務士の資格を2015年に取得した。クライアントのニーズがあれば会計という枠を超えて活躍の場が得られるのは当社の大きな特徴の1つといえる。
当社が創業から一貫して強く意識しているのは、われわれは「サービス業」を営むものであるということ。「会計士の先生」としてふるまうのではなく、「クライアントがあり、所属する会社があって、自分がある」という気持ちを大切にしており、このような思いに共感してくれるメンバーで当社は構成されている。
04
あなた独自の強みと今現在の仕事との関係性
私の強みの1つとしては、所属する組織の中で少し変わった経験を持っていること。上記で触れたように、大手金融機関グループのコンサルティング会社の出向経験がコンサルタントとして大きな糧となったことが挙げられるが、それ以外に1年間の財務捜査官の経験もある。それまでの監査法人の経験では、法律や会計基準は当然守るものであり、守らなかった場合の罰則の有無や影響などはほとんど意識することはなかった。それが財務捜査官の場合、特に法律から外れていることが業務の対象となるため、どのようなことをすると法律違反となり、どのくらいの罰則を受けることとなるのかに関心を持たざるを得なくなった(監査六法の確認する場所も大きく変わったのが印象に残っている)。
これは私見ではあるが、コンサルタントとしてはルールを理解するだけでなく、ルールを守らなかった場合の影響(罰則含む)も知っておくと役に立つことがあると思う。
05
仕事をしている中で、心が大きく動いた瞬間
日々の業務の中で、当社や自分のことを頼りにしてくれていることを感じるたびに心が動かされる。
特に思い出す場面としては・・・
①クレームをたびたびいただいたクライアントが、今でも契約を継続してくださっていること。
②「あなたに相談すべきことなのかどうかわからないが相談してみました」というような困りごとを持ちかけられること。
③プロジェクトが終わった時、クライアントから「このプロジェクトはおもしろかった」という感想をいただいたこと。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
私にとって公認会計士とは、これまで経験してきたいろいろな仕事の機会を作ってくれた資格だと思っており、自分にとってはプラスの効果しか感じていないので、「公認会計士という仕事」に関連して深く悩んだことは正直ない。振り返ってみても、自分が公認会計士でなかったら経験できなかったことばかりであり、今、このような仕事ができているのも資格のおかげと思っている。
公認会計士の資格を取得するまでにはたいへんな努力が伴うため、いざ公認会計士の資格を手にした時には期待が大きくなりすぎ、現実とのギャップに苦しむということもあるかもしれない。公認会計士はあくまでも一定の信頼感を与える資格に過ぎず、その先の仕事がうまくいくかどうかは資格の力ではなく本人の努力にかかっていることを忘れなければ、「公認会計士という仕事」に関連して深く悩むことはないように思う。
07
人生の目的と公認会計士という資格
これまで私は、家族や仕事仲間など、自分のまわりの人々にとても恵まれてきたと思っている。まだ具体的な計画が描けているわけではないが、これまでお世話になった人たちをはじめ、広く社会の役に立てるようなことができたらと思っている。その際には必ずしも公認会計士の資格を活かすことにこだわりを持っているわけではないが、自分ができることといえばやはり公認会計士の資格をよりどころとすることが多いとも思っており、公認会計士の資格がうまく活かせる形で実現できたら最高である。もう少し時間をかけて考えていきたい。
08
これから成し遂げたい事、将来の夢
あくまで興味のある分野ということであるが、①SDGsや統合報告書などの非財務情報と財務情報との融合、②コーポレート・ガバナンスの一環としての役員報酬制度・人事労務制度、③リモート環境下での内部監査手法、がある。いずれも大きなテーマであるため、当社外の協力が必要になるとも思うが、このうち1つでも事業化できたらと考えている。
09
キャリアを模索する会計士、会計士受験生へのアドバイス
キャリアを模索する会計士に対して ⇒ 一旦「自分に会計士の資格がなかったら」と考えてみる。
公認会計士という資格はとても重宝する反面、人によっては「せっかく会計士になったのだから」というところから考えをスタートさせるため、将来を考える際の選択肢を狭めてしまう可能性があるかもしれない。そのような場合には、一旦自分が会計士であることをおいておき、「今、何がやりたいのか」、「今、何に興味があるのか」を考えてみてはどうか。その結果、一見会計業界とは異なる分野に進むことになるかもしれないが、多くの場面において会計の素地があることは役立つことになると思う。また、会計士試験の勉強を通じて物事を論理立てて理解し説明する力は養われているはずなので、この力はどの分野であっても発揮できると思う。
会計士受験生へのアドバイス ⇒ まずは資格を取得することに注力する
受験生向けのアドバイスについては専門の方が多くいらっしゃると思うのでごく簡単に。私見ながら、まずは試験に受かることだけを目標にすることが重要と思う。資格を取得した後、実務経験はいくらでも積むことができるので、受験生時代はとにかくできるだけ早く資格を取得するべく、試験に受かるための勉強のみに注力するのがよいと思う。