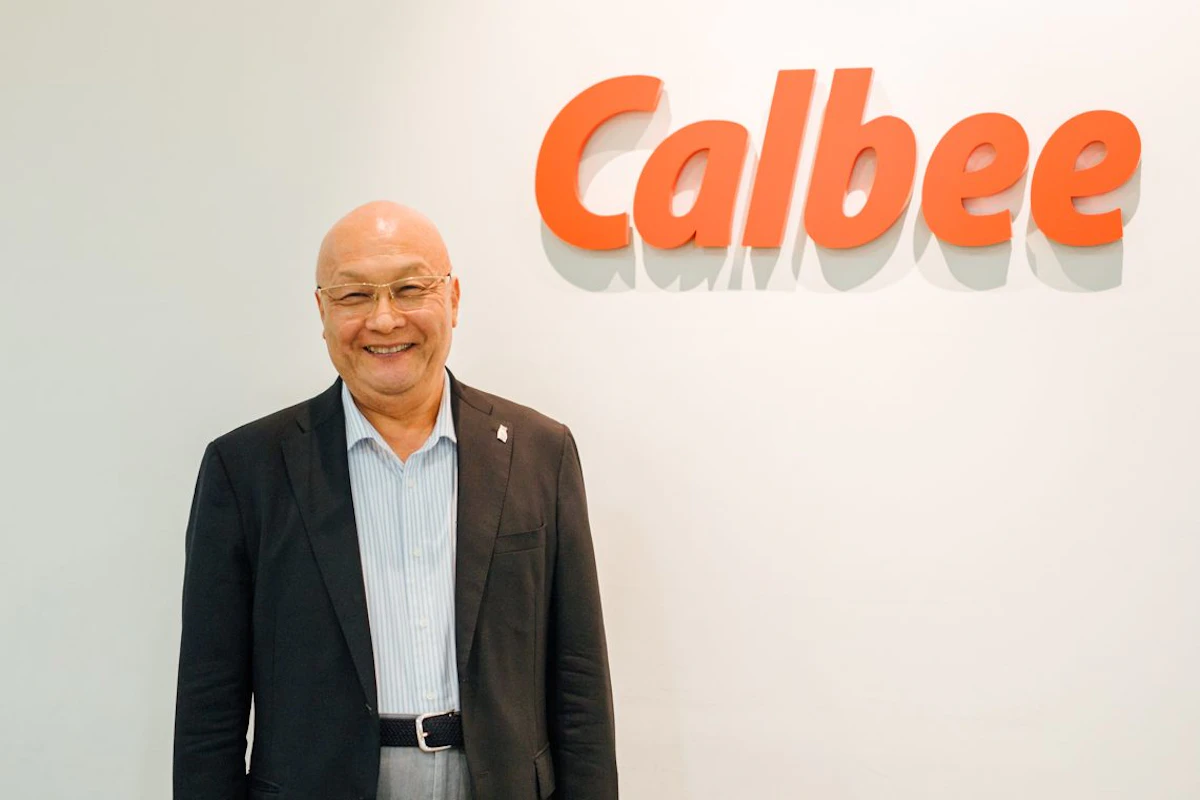
カルビー株式会社
監査役
石田 正
いしだ ただし
会計士の資格は仕事をしていく上での重要なプラットホーム。新たな分野・新たな世界にチャレンジし、多様で幅広い経験を積んでほしい
1944年1月17日生まれ(82歳) 東京都出身 神奈川県在住
明治大学商学部 卒業 1970年合格
01
キャリアサマリー
アーサーヤング(AY)東京事務所入所
朝日監査法人へ転籍
公認会計士登録
朝日監査法人代表社員
日本マクドナルド(株)上席執行役員(CFO)
同社代表取締役副社長
(株)セガサミーホールディングス専務取締役 (CFO)
日本CFO協会主任研究委員(現任)
カルビー(株)常勤監査役
カルビー(株)監査役
1968年に大学卒業後、会計士の第二次試験の勉強をスタートしました。運よく1970年に合格し、大学時代の先輩に誘われて東京駅に近い会計事務所に就職しました。一方で学生時代に友人とヨーロッパを自転車で貧乏旅行した経験から、海外で働いてみたいという思いもあり、1974年、アーサーヤング東京事務所へと転職。以降25年間、AY及び朝日で、日本及び米国基準の会計監査、財務会計アドバイザリー業務に従事してきました。なお、AY及び朝日在籍中に通算約10年間に渡り、シンガポール及びロンドン事務所に駐在しています。
1996年、ロンドン駐在から帰任後、日本マクドナルドに入社しCFOを務め、オーナーである藤田田さんの薫陶を受けました。その後、セガサミーホールディングスのCFOなどを経て、2011年にカルビー株式会社の常勤監査役に就任。2019年7月に非常勤監査役となり、現在に至っています。
(注):文中のアーサーヤング(AY)は現アーンスト・アンド・ヤング(EY)、朝日監査法人(朝日)は現有限責任あずさ監査法人を指す。
02
監査法人における経験およびその後のキャリア選択のきっかけ
キャリアのおよそ半分を監査法人で過ごしましたが、やはり海外での勤務経験が大きな財産になったと感じています。
AYに入って3年間はUSGAAP(米国会計基準)の習得に明け暮れ、USベースの発想を徹底的に叩き込まれた後に1975年にシンガポールに赴任しました。日本人の会計士として海外に駐在したのは、おそらく元公認会計士協会の会長でもあった藤沼亜紀さんと私が最初ではないかと思います。
シンガポールでのメイン業務となったのは、営業でした。ちょうど日本企業の「第一次投資ブーム」の頃で、日本企業がこぞって東南アジアへ投資し始めており、その獲得が重要なミッションのひとつでした。1989年には、EYロンドン事務所へパートナーとして、欧州の日系企業部門の統括責任者として赴任。イギリス人のパートナーやマネジャーたちと日本企業との間を調整しつつ、欧州全般の管理業務を行い、マネジメント能力を磨きました。
日本では法的な制限から、監査法人は税務業務ができません。しかしイギリスの会計事務所では、税務を始め幅広いサービスを提供するのが当たり前で、連結財務諸表、連結監査も常識でした。私もロンドン事務所で働く中で、財務会計と密接につながる税務会計の重要性を理解し、税務の知識や考え方が身につきました。それらは、後に事業会社のCFOとして経営に関わる上での、貴重な財産となりました。
03
今現在の仕事の内容、特徴、キャリアパス
2011年1月、カルビーの常勤監査役(2019年からは非常勤監査役)になりました。カルビーの監査役を引き受けたのは、当時会長・CEOの松本晃さんとやり取りする中での印象的な一言からでした。「石田さん、監査役になったら耳の痛いことを言ってください。黙っていてもらっては困ります」。私はそれまでいくつかの会社で監査役を務めてきましたが、「波風立てず、穏やかに」という姿勢の監査役がほとんどです。松本さんの言葉から、それとは真逆の監査本来の役割を果たすことができ、やりがいのある職場だと感じています。
カルビーでの業務の他に、いくつか監査役や社外取締役をしています。また、日本CFO協会の主任研究委員として、セミナーや講演、執筆活動も行っています。
04
あなた独自の強みと今現在の仕事との関係性
学生時代、殆ど英語ができない状態から辞書ひとつで欧州各国を自転車で無銭旅行しました。さまざまな人達と交流したことで、外国人とのコミュニケーションや人種の壁が消えました。その後、外資系会計事務所に入って海外で勤務したこともあり、組織の部門間の壁や人間関係に縛られることなく、自分の言いたいこと、言うべきことを口に出せる性格になったと思います。組織の上下関係もあまり気にならず、どんな立場の社員とも同じ目線で話し、付き合うことができるのも強みでしょうか。
また、日本マクドナルドを始めとした事業会社での経験から、数字を通して事業全体を見ることもそれなりにできます。ただし、いまだに自らの強みがどこまで会社に貢献しているか、正直わかりません(笑)。
05
仕事をしている中で、心が大きく動いた瞬間
日本マクドナルドに移って、「監査法人でやってきた仕事というのは、経営全体の一部に過ぎない」と分かった時の衝撃は大きかったです。
シンガポールやロンドンに赴任した経験から、自分なりに幅広い業務をこなせるようになったと思っていましたが、それはあくまで会計士という領域の中の話であり、CFOになるにはそれだけではとても足りなかったのです。大きな壁にあたり、苦労しましたが、事業会社という新しい世界はそれ以上におもしろかったので、業務の合間を縫ってひたすら本を読み、新たな知識の吸収に努めてきたつもりです。
事業会社という川の対岸から監査の世界を見ることで、会計監査の本質が改めて理解できました。監査は英語で「Audit」ですが、この言葉の語源は「Audio」、すなわち「聴く」ということです。会計監査であっても、事業会社であっても、相手の声に耳を傾けるというのがすべてのスタート地点です。取締役会や経営会議においても、人の話を聞き、「何かおかしい」という違和感から、会社の思わぬ弱点やほころびが見つかることがあります。パソコンのデータだけでは見えてこない部分をすくい上げるビジネスセンスを得るには、人間関係や現場の声といったリアルな場に身を置くことが大切です。今の若い会計士の皆さんが往査でクライアントに行き、ひたすらパソコンと向かい合って調書つくりをしているのを見ると、このままで本当に大丈夫なのか心配です。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
繰り返しになりますが、やはり監査法人から日本マクドナルドという事業会社へと移ったことが、大きなターニングポイントでした。CFOという役割をこなすには、自分がこれまで監査人として積んできたキャリアだけではとても通用しない。その現実を前に愕然としました。特にファイナンスに関する知識はほとんどありませんでした。どう予算をたて、どのように管理していくか。資金調達をどうするか、M&Aで最も重要な作業はデューディリジェンスよりも買収後の統合作業(PMI)であること……。かなり勉強する必要がありました。
会計監査というのは基本的に、すでに確定している「過去の数字」を対象にします。事業会社においても過去の数字の分析はもちろん重要ですが、それは経営全体からすれば、あくまで一つの要素にすぎません。現在の業績がどういう立ち位置で、将来の予算達成率はどれくらいなのかなど、動いている「生きた数字」に注意を払う必要があります。監査法人での経験は確かに財産になりますが、ずっと同じ場所に留まっていれば、それ以上の伸びはありません。将来、CFOやCEOを目指すなら、ある段階で事業会社へと移り、キャリアを積むべきです。
07
人生の目的と公認会計士という資格
若いころの私にとって、大きな目標のひとつが、海外で仕事をすることでした。思い返せば、学生時代にヨーロッパを巡り、たくさんの国や文化があると知った時点で、私のその後の人生がある程度方向づけられたようにおもいます。サマセットモームの小説を読んで、南国の豊かな国々に憧れ、帰りの船旅で立ち寄ったシンガポールの魅力に惹かれたこと。お金がなくドーバー海峡を渡ってイギリスにたどり着けず、いつか行ってみたいと思っていたこと。それらが、シンガポールとロンドンへの赴任という決断に影響を与えたのかもしれません。その意味で、私にとって会計士の資格は、結果的に海外へのパスポートのようなものだったのかもしれないと思っています。
会計士の資格は仕事をしていく上で、大きなプラットホームです。もちろん仕事をしていく上で有利に働きますが、それだけに甘えていては成長が止まってしまいます。企業人という尺度で考えるなら、資格を取ってからがスタートといえます。若い会計士の皆さんには新たな分野、新たな世界にどんどんチャレンジし、多様なそして幅広い経験を積んでほしいと思います。
08
これから成し遂げたい事、将来の夢
もはや、後期高齢者に属していますので、あえて言うほどのことはありません。今まで請われるまま仕事をしてきましたが80歳を限度と考えています。若い時は体力で気力を引っ張っていましたが、最近は逆に、気力で体力を補わねばならなくなりました。強いて言うなら、車が好きで人生最後の車はまっ赤なスポーツカーにしたいと思っています。
09
キャリアを模索する会計士、受験生へのアドバイス
キャリアに悩む会計士の皆さんへ
キャリアに悩む会計士の皆さんには、監査法人から事業会社というステップを踏むことをお勧めします。会計監査を通して企業を俯瞰する目を養い、そして監査の世界だけにとどまることなく、企業経営の領域へ積極的にチャレンジしていってください。新たな領域の知識は、本を読めば手に入ります。読書の習慣がつくとより早く成長できるかもしれません。
そして事業会社では、現場に出ることが大切だと思います。振り返っていうなら、私自身日本マクドナルドに移った際に、すぐにCFOになるのではなく、何年か店舗という事業の現場でポテトを揚げ、カウンターでお客様の対応をすればよかったと反省しています。セガサミーホールディングスへ移籍した時も、本社で役員室に収まって必要に応じて部下を呼び仕事をするのではなく、一定期間、工場へ行ってパチンコ台の裏側はどうなっているのか、提携先のパチンコホールでお客様に喜んでもらうためには何をすべきか学んでから、本社に戻ればよかったと悔やんでいます。
本社の役員室にいると上がってくる情報は多くの人のスクリーニングを受けた後で、生の情報ではありません。現場から数字を見なければ、生きた数字は見えてきません。キャリアパスを考える上で、1年でもよいので、現場に行くことをおすすめします。そこで必ず視野が広がるはずです。
そして、事業会社での仕事が一段落したら監査法人に戻って監査業務、もしくは法人経営に携わるのも面白いかもしれませんね。
監査実務に従事している会計士の皆さんへ
監査実務に従事している会計士の皆さんには、もう一度リベラルアーツ(教養)を磨かれることをお勧めします。イギリスの友人と会食をしていると、仕事の話はほとんど出ず、ギリシャやローマ史などが話題に上ります。私は事業会社に入って初めて、リベラルアーツの大切さに気付きました。歴史は経営に通じるさまざまな教訓を与えてくれます。絵画や音楽など、本物に触れることで感性が磨かれます。
欧米の大学生は学生時代に哲学、歴史、文学、地理などの勉強に時間をかけます。日本のように大学1年目から会計士の受験勉強を始めるような人はほぼいません。彼らは会計学のような実務に直結した学科は卒業後、ビジネススクールで学びます。直接仕事と関係のない事象に興味を持ち学び続けていくことでビジネスセンスが磨かれ、そのことが物事の本質をつかみ、判断に厚みを与えることになると確信しています。私のように大学の教養課程をさぼった人は、今からでも遅くありませんので、ぜひ始めてください。
日本の会計士制度の将来について
日本の会計士制度の将来についてひとつだけ心配なのは、受験者が減っている事です。分母が減れば、合格できる確率が高くなり、相対的に質が落ちます。大げさな言い方になりますが、公認会計士と会計監査制度は資本証券市場の根幹であり、そこがだめになれば自由資本主義が崩壊しかねません。結果として日本企業の質も落ちますからこのままではいけないでしょう。何らかの対策を打つ必要があります。
最近の監査法人、特に四大監査法人と呼ばれている大手法人は5千人近い会計士を有し、事業会社の粗利と同じ業務収入は1,000憶円近い金額を計上していると聞いています。大手企業に引けを取らない立派な大企業です。企業であれば後継者対策は当然経営上の重要な戦略です。少なくとも大手監査法人の経営者の皆さんは会計士協会や役所に頼ることなく、受験生の減少という大問題にぜひ手を打っていただきたいのです。単なる広報活動の延長線上ではなく、長期の人的投資活動として予算を組み、具体的ターゲットを決めて動き出してほしいのです。今のままでは3Kで魅力のない職種に成り下がり「日本の少子高齢化問題」と同じになってしまいます。
話が愚痴っぽくなってきました。そろそろ着地に入りましょう。繰り返しになりますが、会計士の資格取得は、皆さんの企業人人生においてのスタートラインにすぎません。資格に頼りすぎることなく己の可能性を摸索し、未来に向けて歩を進めてほしいと思います。日本は人生100年時代に入ったのですから。