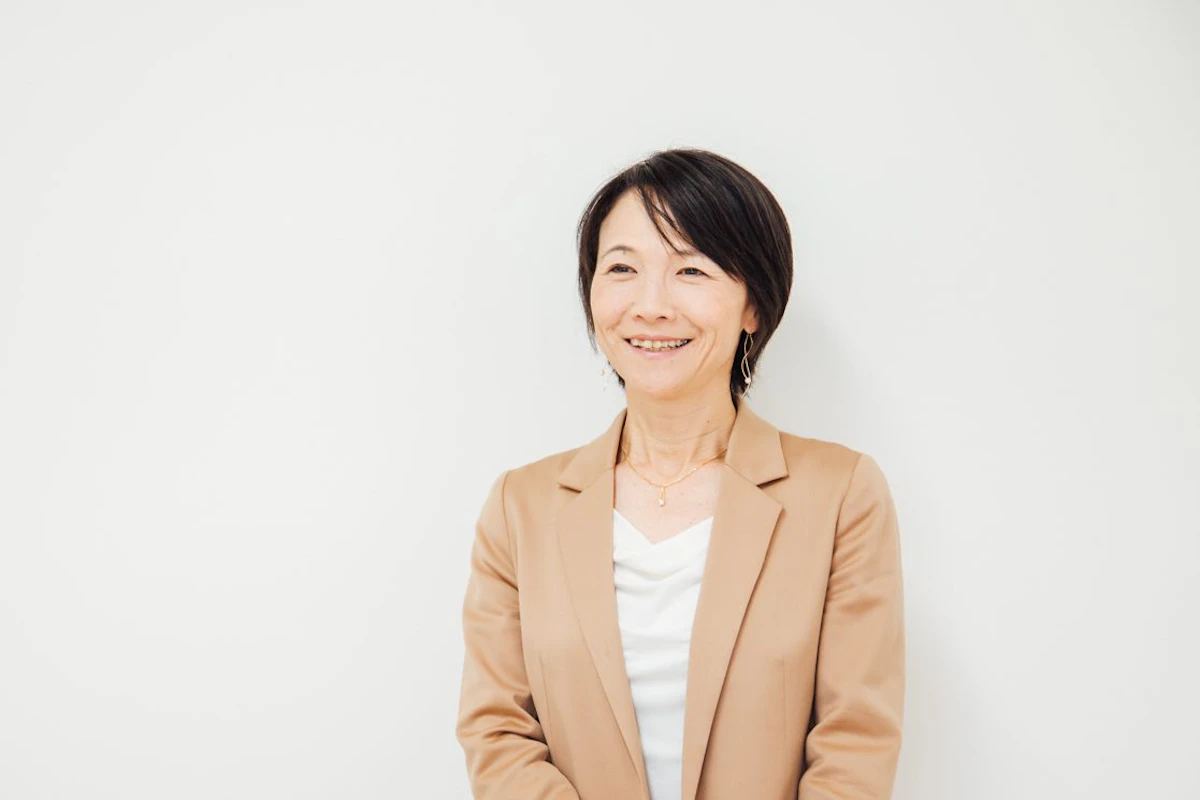
株式会社ラウレア
代表取締役
飯塚 幸子
いいづか さちこ
さまざまな連結の問題を解決。連結を極め続ける“連結の女王”
1969年9月16日生まれ(57歳) 神奈川県出身 東京都在住
立教大学 理学部 化学科 卒業 1994年合格
01
キャリアサマリー
立教大学理学部化学科 卒業
三菱レイヨン株式会社 入社 人事部勤務
三菱レイヨン株式会社 退社(大原簿記専門学校にて公認会計士試験受験勉強に専念するため)
公認会計士試験第2次試験合格
大原簿記学校 入社 公認会計士受験講座簿記担当講師として勤務 (1994年12月~1999年9月 旧青山監査法人、旧センチュリー監査法人にて非常勤として監査業務に従事)
プライスウォーターハウスコンサルタント株式会社(PWC) 入社
株式会社ディーバ 入社
株式会社ラウレア 設立
大学卒業後は研究所勤務を希望して化学メーカーに入社したのですが、配属先は研究所ではなく人事部でした。
人事部は周りの先輩方も優しくて楽しかったのですが、私は専門職志向が強かったので将来に不安を感じ、「何か専門的なことを身に付けなくては」と思い始めました。
化学科出身ではあるものの、大学時代は体育会女子バスケットボール部に所属しバスケットばかりをやっており、たいして「化学」に固執していたわけではなかったので、いまさら「研究所勤務に変えてください」とも言えず、何か資格を取って取れたら会社を辞めようと軽い気持ちで資格探しを始めました。
本屋さんでたまたま見つけた本で公認会計士という資格を知り1993年4月から公認会計士試験勉強を開始しました。(本には短期で合格が可能で、合格したらお金をたくさん稼げると書いてありました)
当初は試験に合格したら会社を辞めようと思っていたのですが、勉強を始めてみると片手間では受かりそうにないことがわかり、思い切って退職を決断しました。結局、最初に入った会社は1年3か月で辞めてしまいました。
公認会計士第2次試験に合格したものの、ちょうど就職難が始まった年で監査法人には入れず(書類選考で大手監査法人不採用)、大原簿記専門学校にて公認会計士受験講座の簿記講師となりました。大原簿記学校の講師業の傍ら、当時の青山監査法人やセンチュリー監査法人で非常勤として監査に従事しました。
その後、当時のPWCが「連結システム導入チームを立ち上げた」というので、大原簿記学校からの派遣講師としてPWCのチームメンバ向けに連結会計の指導に行きました。このご縁があり、1999年10月よりPWCの連結システム(DivaSystem)導入チームに入社することになりました。
PWCにて最初に担当したプロジェクトは大手証券会社向けの連結会計システム導入プロジェクトでした。当プロジェクトでは初めてプロジェクトマネージャーという大役を務めることになったのですが、初めての経験でプロジェクトマネージメントがうまくできず、そのプロジェクトごと連結会計システムの製造元である株式会社ディーバに移籍することになりました。
株式会社ディーバでは連結会計システムの保守や導入を主に担当しました。入社当初約10名程度だった社員が退職時には300名ほどになっていました。ちょうど連結中心の時代となるさなかに連結会計システムの仕事に従事できたことは、現在の仕事を行っていくうえで、とてもよい経験となりました。
その後、いろいろなきっかけやタイミングがあり、2012年2月に12年間務めたディーバを退職し、同3月1日に株式会社ラウレアを設立し、現在に至ります。
02
監査法人における経験およびその後のキャリア選択のきっかけ
監査法人での勤務は、会計士補時代から三次試験合格直後までの数年間のみで、しかもすべて非常勤としての勤務でしたので、監査法人に数年間勤務された方なら習得できる“監査実務”に関するスキルや経験は得られていません。
一方、会計士補時代にたまたま最初に担当した会社が連結決算を行っていた会社であったため、公認会計士第2次試験合格後、すぐに連結決算を実務の現場で経験することができました。当時はまだエクセルは今ほど普及しておらず、お客様は手書きで開始仕訳を作っていました。「開始仕訳を見せてください」と言ったら、巻物のような紙が出てきたのを覚えています。
当時はクライアント様と監査法人が協力しながら数値を作っている会社も多くあり、私が担当していた会社も同様で、連結財務諸表は、お客様の担当者と私で作成していました。幸い子会社5社程度の連結でしたので、1年目の私でも大原簿記学校で得た知識を使って、連結財務諸表を作成することができました。この頃から、数値を作成することに興味を持ち、人が作ったものを監査するのではなく、数値を作る側の支援をしたいと思うようになりました。
03
今現在の仕事の内容、特徴、キャリアパス
現在は株式会社ラウレア(設立 2012年3月1日)にて、連結決算業務の請負、支援、改善などを行っています。2018年12月時点の社員数はパートアルバイトの方を含めますと15名です。ここ最近は世の中の働き方改革や人材不足の後押しがあり、連結決算業務のアウトソーシングや業務改善のご相談がかなり増えてきました。
私は、大原簿記学校で約5年間簿記の講師を務めた後、連結会計システム(DivaSystem)の開発・販売をしている株式会社ディーバに入社し、連結会計システムの導入や保守に携わってきました。連結決算業務はどの会社も属人的な業務になっていて、どこの会社でも業務改善や効率化、属人化の排除が課題となっています。株式会社ディーバ時代に特に感じたことは「言うのは簡単、やるのは大変」ということです。
「こうすれば効率化できます」とか、「こうすれば早期化できます」とか、アドバイスするのは簡単なのですが、実際にそれを実現するとなると、そう簡単にできることではありません。特に上場会社は3ヶ月ごとに決算しなければならないため、業務改善をしたいと思っても、毎回決算作業に追われて手を付ける時間がないのです。
そこで私は、連結決算業務に携わっている経理部の方々を少しでも楽にするために、どの会社でも同じようにやらなければならない「財務会計」の分野について、弊社ができることをできる限りサポートしていきたいと考え、今のラウレアという会社を立ち上げました。
04
あなた独自の強みと今現在の仕事との関係性
「連結一筋20年」と言って独立してから約7年が経ち(2018年12月現在)、「連結一筋27年」となりました(笑)。
強みは「連結決算」という、会計の中でもニッチな業務に長い間専門特化している点と、「連結の女王」というネーミングによる差別化でしょうか(笑)。おかげさまで連結決算に関する相談を数多くいただいています。
「連結の女王」という名称は、ディーバ時代に知り合ったシステム会社の営業女子の発案です。「これだけ長く連結やっているのだから、「連結の女王」を名乗ったほうがよいですよ」と言われ、独立を機に「連結の女王」を自ら名乗ってみたところ、多くの方の後押しもあって、思った以上に広まりました。会計業界でこんなふざけた名称を自ら名乗る人もいなかったので、ある意味面白かったのでしょうね。
連結といえば「連結の女王」と思っていただけるのは、営業の観点からは非常にやりやすいです。名称が少々ふざけているように見えるので、仕事自体はとてもまじめにやっています(当たり前ですが)。
連結決算業務は、会社の一部の人に仕事が寄ってしまっており、なかなか改善が進まない分野の一つです。一つの会社で長いこと連結決算業務をされている方からは「他社でどうやっているのかがわからない。何かもっと良い方法があればぜひ教えてほしい」とよく言われます。 長いことこの分野に携わり、数値を作ってきた立場から、お客様の状況にあわせてアドバイスや支援を継続して行っていきたいと思っています。
05
仕事をしている中で、心が大きく動いた瞬間
今までの仕事の中で一番大変だったのは、とある企業での連結決算支援でした。その会社は、様々な事情により、複雑な連結範囲の変更がたくさんありました。実務指針を見ても、似たようなケースがなく、お客様と共に試行錯誤しながら数値を作成しました。この仕事がきっかけで、「数値例の多い連結会計の本を書こう」と思い、その後ご縁あって中央経済社さんから書籍を出すことができました。いままで講師しかやったことがなく、本を書くのは初めてだったのですが、長い間ため込んでいたレジュメなどを集めて初めての連結本を執筆しました。
書くのはとても大変だったのですが、書き終えていざ本になってみると、連結担当者の方から「あの本が非常に役に立っています」とか、「社内勉強会で本を使わせてもらっています」などとお声がけいただくことが多くなり、本を書いてよかったと心から思うようになりました。少しでも誰かの役に立っているということが実感でき、本当に嬉しいです。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
29歳の時(三次試験に合格して会計士補から晴れて公認会計士となった時)、「自分は何がしたくて公認会計士になったのか」がわからなくなってしまい、当時正社員だった大原簿記学校を辞め、講師も監査も業務委託となりました。
もともと公認会計士を目指したきっかけが、「手に職をつけたい」程度のものであり、「将来何をしたいか、どうなりたいか」を考えずに資格だけ取得してしまったため、公認会計士となって選択肢が増え、一つに選べなくなってしまったのです。
選択肢が多いということは嬉しい悩みなのですが、当時の私は自分で本当は何がしたいのかがわからなくなってしまいました。講師の仕事は楽しかったし、やりがいも感じていたのですが、それだけでは満たされない何かがありました。かといって、監査法人に努めたいかというと、それも自分のやりたいこととは違う気がして、いったんすべてをクリアにするために正社員を辞めました。この時、改めて「本当は何がやりたいのか」を初心に帰って考え直してみました。そこで出てきたキーワードは次の3つでした。
・人に喜ばれることがしたい
・自分にしかできない仕事がしたい・・専門的な仕事がしたいという意味
・世の中を変えたい・・世の中の役に立つことがしたいという意味
いまさら見返してみると、どんな仕事でも上記3つは満たされるし、講師の仕事だって十分に3つの要件を満たしている気がするのですが、当時の私にとってはどうしてもこの3つ目のキーワードを達成するためにはこのままではだめだという気持ちがあったのですね。
その後二転三転しながらも、株式会社ディーバに入社の決断をしたのですが、その時決定打となった社長の一言が「一緒に世の中を変えていこう」という言葉でした。ディーバは退職してしまいましたが、現在もその信念のもと、連結決算業務に関する仕事を続けています。
07
人生の目的と公認会計士という資格
人生の目的は特に具体的なものは考えておらず、常に「今この場所で自分に何ができるか、何をやれば役に立つか」を考えて、行動しているように思います。
「6.公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか」のところで、「選択肢が多くて悩んだ」というエピソードを書きましたが、逆に今は選択肢が多いからこそ、その時にやりたいことを自由にやれるようになったと思います。2012年2月に12年間勤めた株式会社ディーバを退職したときの年齢は42歳でした。他社に転職することも考えましたが、自分がやりたいことをやるには自分で会社を作るしかないと考え、思い切って起業しました。起業したときは仕事のあてがあるわけでもなく、ゼロからのスタートでした。実家が横浜にありましたので、もしどうしてもうまくいかなかったときは、一人暮らしを諦めて実家に帰ろうと思っていました。
そんな思い切った行動に出ることができた背景には、やはり公認会計士という資格があったからだと思います。
起業して7年、会社勤めとは違った悩みもありますが、自分がやりたい仕事を自分らしくやることができています。振り返るとあのとき起業を決断してよかったと心から思っています。公認会計士という資格があるからこそ、自分らしく自由に生きることができています。
08
これから成し遂げたい事、将来の夢
まずは連結決算業務を誰でもできるような業務にしていきたいと考えています。そのためにはナレッジだけではなく、テクノロジーとの融合が必要です。連結会計システムなのか、 RPAなのか、それともまた新しいテクノロジーなのか、いろいろな方法はあると思います。システムに強い人たちと協力して、連結決算業務に人がかける時間を少なくしていきたいです。
一方、連結決算業務に関する人材育成にも興味があります。もともと大原簿記学校で講師をしていたこともあり、人に何かを教えることが好きです。株式会社ラウレアの現在業務は、連結決算業務の請負や支援がメインとなっていますが、ゆくゆくは連結人材育成もあわせてやっていきたいと思っています。
09
キャリアを模索する会計士、会計士受験生へのアドバイス
好きな言葉に「熟慮断行」という言葉があります。考えているだけではなにも変わりません、“思いたったが吉日”、やりたいと思ったことがあったとき、ちょっとだけじっくり考えて、それでもやりたかったらすぐに行動しましょう。
頭で考えていることは限界があり、経験で習得できることのほうがはるかに多いと思います。なので、考えすぎずまずは行動に起こすことを私はモットーとしています。
また、「人の話は半分聞く」ということも大切にしています。全部ではなく半分です(笑)。素直じゃないといわれてしまうかもしれないのですが、他人は私の状況をすべて知っているわけではありません。私のためを思ってアドバイスしてくれていると思うのですが、一部の情報や雰囲気で判断していることも多いです。よって、「全部」ではなく「半分」聞くことにしています。
これを感じたのが、まさに公認会計士を目指そうと思ったときです。いろいろ悩んで、結果、「公認会計士を目指そう」と決意したのに、ことごとく周りの方々に反対されました。「公認会計士になるのなんて無理だよ」「今から勉強しても間に合わないよ」などなど。。。その時、アドバイスをしてくれた人がみんな公認会計士ではないことに気が付きました。「なぜ可能性があるかもしれないのに否定するのだろう」と感じ、自分を信じてチャレンジしてみようと思いました。もちろん、みんなが言う通り簡単な試験ではないのだと覚悟を持ったうえで臨みました。
人の言葉を信じすぎてしまうと、時には自分の可能性を摘んでしまうこともあるかもしれません。
人の意見に振り回されず、自分の考えを大切にして、ぜひいろいろなことにチャレンジしていただきたいと思います。
私もまだまだこれからもチャレンジを続けていきたいと思います。