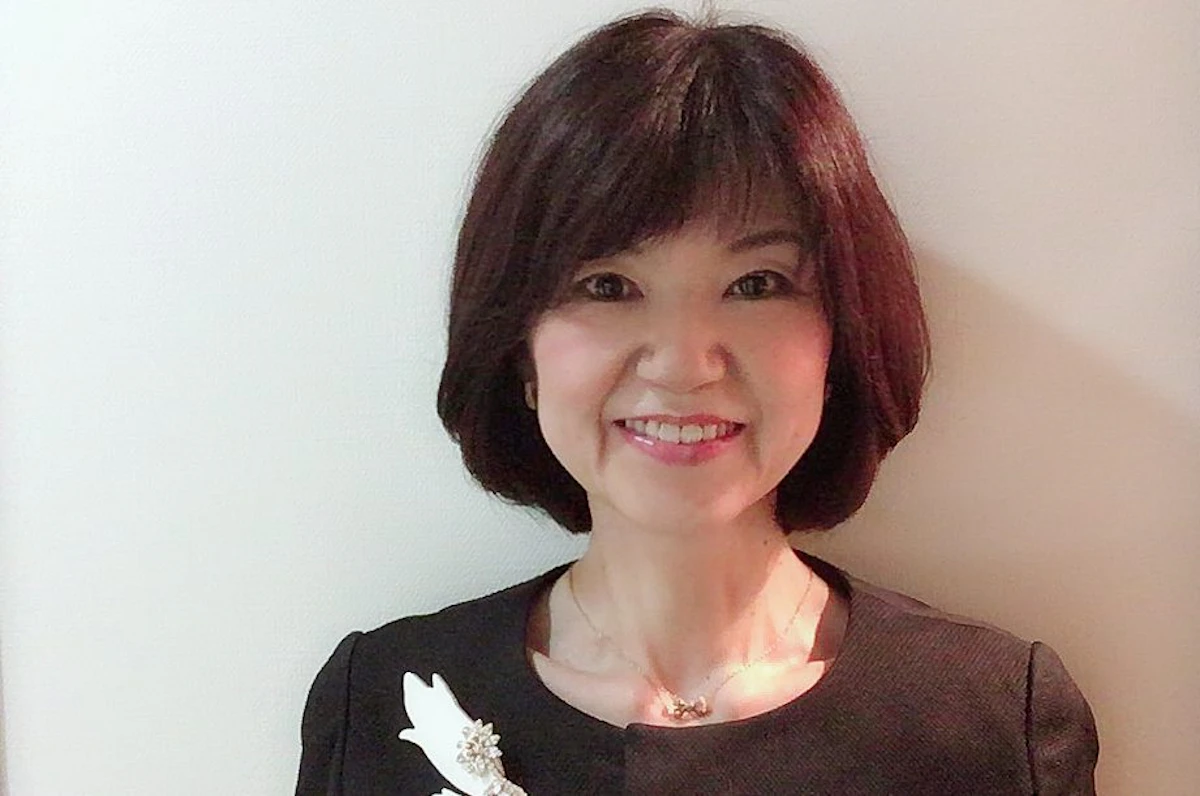
原公認会計士事務所
代表
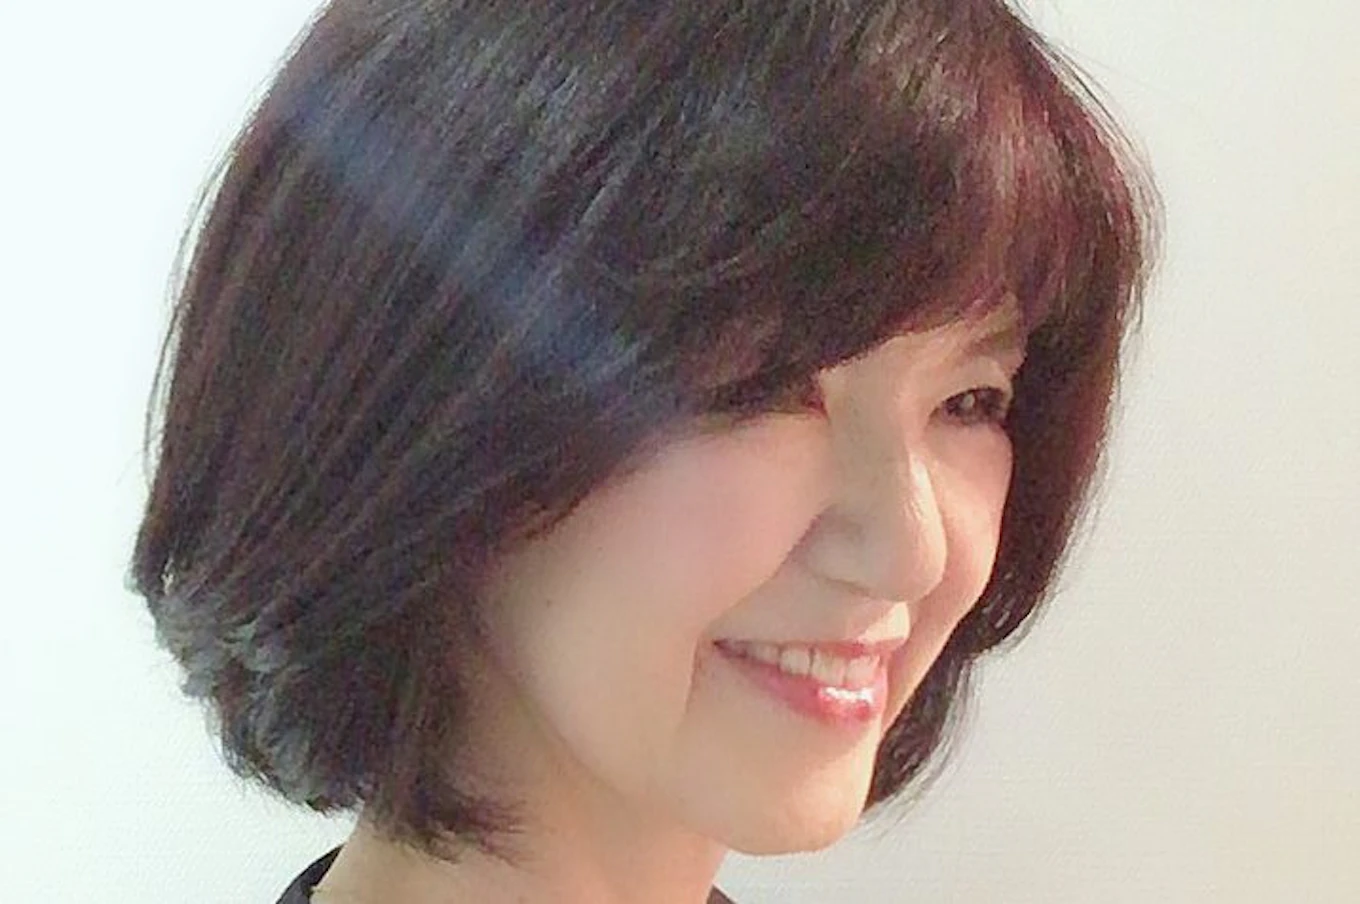
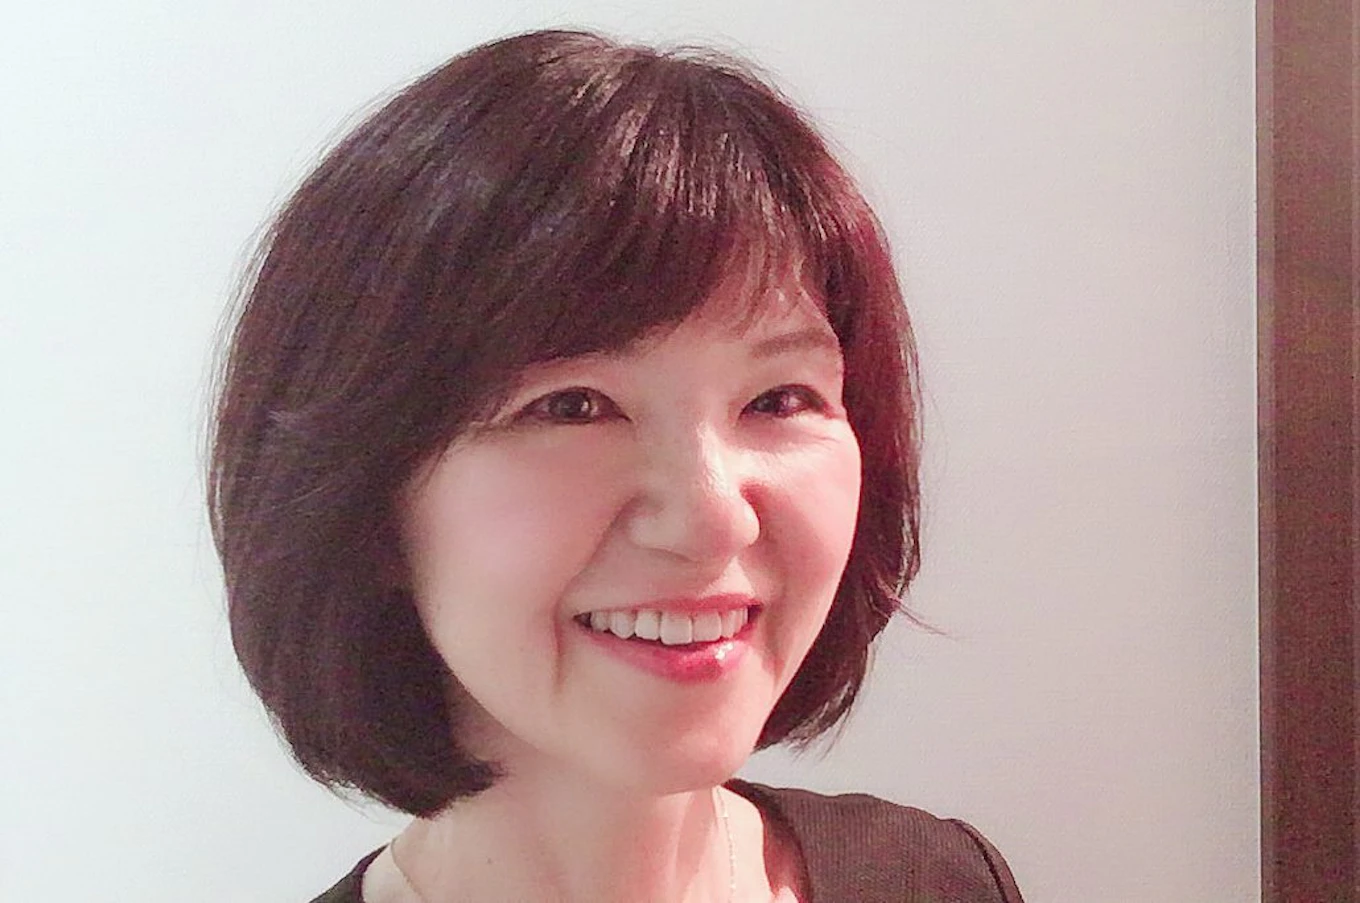
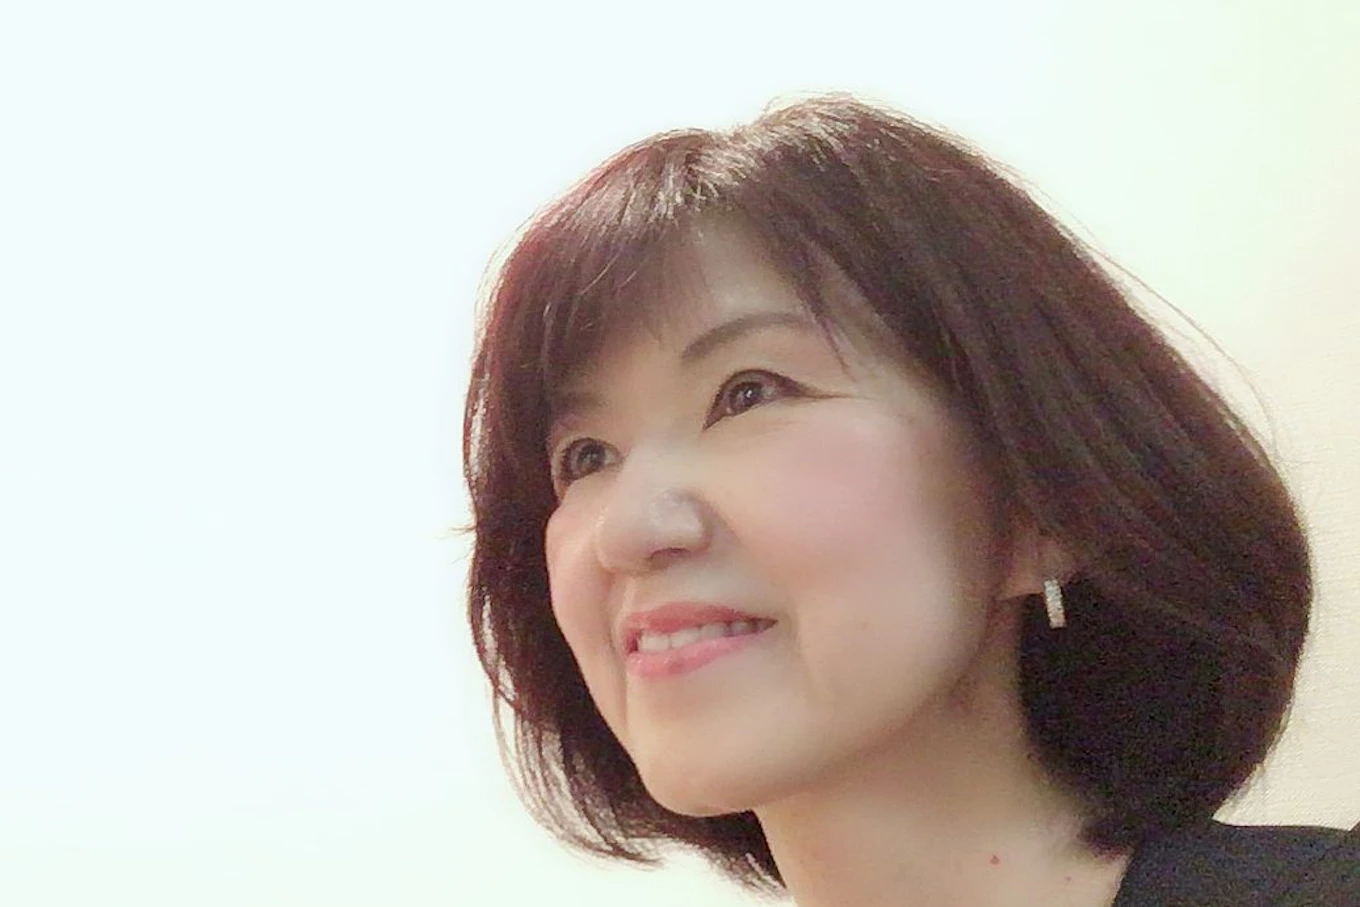
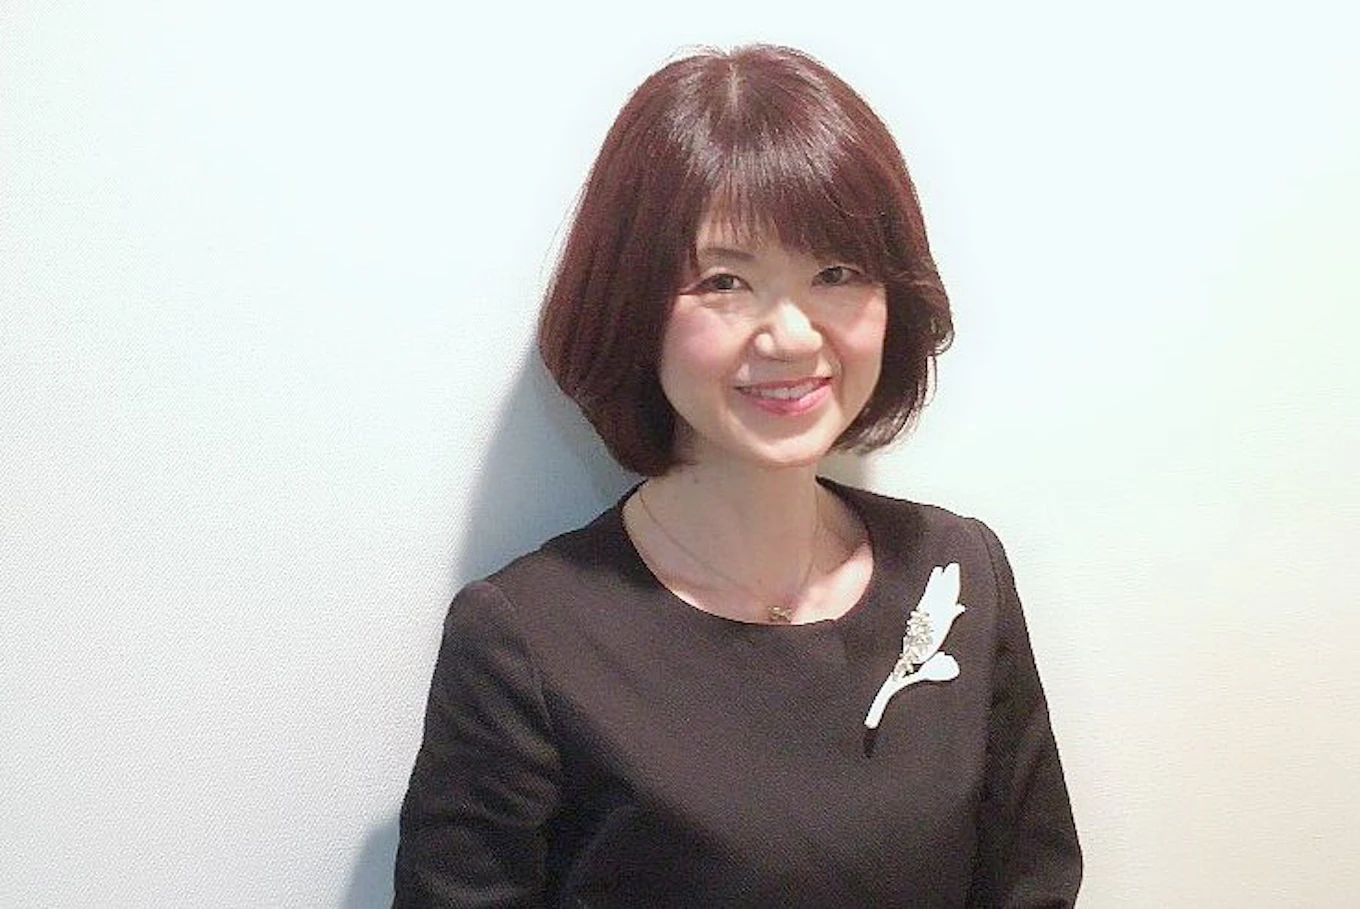
原 繭子
はら まゆこ
監査法人から大都市の自治体職員、そして独立開業。女性会計士委員会委員長との二足のわらじでフル回転!
1960年代生まれ 大阪府出身 大阪府在住
グロービス経営大学院大学 経営研究科修了(MBA) 2002年合格
01
キャリアサマリー
公認会計士2次試験合格、中央青山監査法人入所(後にみすず監査法人へ改称) 法人組織運営の再生にも関わる。
事務所都合により、監査法人トーマツに転籍 監査法人時代は、主に法定監査、J-SOX導入支援、IPO支援、経理決算業務構築支援に従事。
地方自治体(政令市)の監査委員の事務局にて任期付職員として奉職 監査法人で身につけた監査する側の経験を、監査される側の人と同じ組織の一員として貢献したくて、学生時代から愛着ある都市の任期付公務員に。 市長と対等の立場にある監査委員の事務局メンバーとして、多彩な事業を対象に会計監査や業務監査に従事。
グロービス経営大学院大学経営研究科修了(MBA) 今までの自分の知識と経験を総整理し、「経営とは?」の答えを自ら導き出すために、社会人大学院に進む。
日本公認会計士協会近畿会幹事、女性会計士委員会委員長に就任。 自分の業界のために活動する意義に目覚め、翌年に設置30周年を迎える女性会計士委員会で女性活躍・ダイバーシティに本格的に取り組むことになる。 <女性会計士委員会サイト>:<a href="https://www.jicpa-knk.ne.jp/jyosei/" target="_blank">https://www.jicpa-knk.ne.jp/jyosei/</a>
地方自治体を任期満了退職、原公認会計士事務所開業 勤め人から自営へ。監査、会計に加えて税務やコンサル、行政の委員も。公認会計士の価値を各方面から気づかされる新鮮な日々。
一生働くには専門性が必要と考え、デザインに興味があったので建築系の大学を卒業。事業会社勤務を経て、公認会計士受験を決意する。
(資格、公職等)
・税理士、認定経営革新等支援機関
・大阪市、大阪府にて各種審査会等の委員を歴任
・生きた建築ミュージアム大阪実行委員会 監事
<生きた建築ミュージアム大阪実行委員会公式HP><a href="https://ikenchiku.jp/" target="_blank">https://ikenchiku.jp/</a>
・内閣府男女共同参画局 女性役員育成研修修了生(第1期生)
02
監査法人における経験およびその後のキャリア選択のきっかけ
私にとっての監査法人勤務とは、単に仕事を覚える場にとどまらず、自分の価値観の枠を広げる場でもあった。
(1)公認会計士を目指すきっかけ:大学時代のアルバイト経験
店舗スタッフとして、“お客様の満足”のために自分のオペレーションスキルを上げていくことがとても面白くて、私はアルバイトにどっぷりはまってしまった。ある日パートと店長の中間に位置する管理職“マネージャー”として、先輩を抑えて抜擢されたのだが、抜擢の目的は“緩んだ組織を再生させる組織改革”。店長が一念発起して掲げた組織課題であった。1日でも先に入った者が先輩とみなされる組織文化のバイト先で、職位は上であるが後輩に当たる私が先輩のルール逸脱を指摘し直させることを始めとして、店長から厳しい指示が沢山与えられた。次第にアルバイト仲間からは疎まれ、休憩時間は一人で過ごすようになる。リーダーには孤独が伴うとは、まさにこのことだった。
このように厳しい店長だが、ヒトモノカネに関し、好奇心旺盛な私が希望した業務は全て経験させてくれた。採用、教育、オペレーション構築、プロモーション企画、発注、棚卸、レジ締め、シフト作成、マニュアル作り……。これが大きな張り合いになり、次第に孤独感を忘れ、業務が面白くて没頭するようになった。また店長は、必ずどこかで我々の仕事をしっかり見ていて、「え?いつ見ていたのですか?」と思うような的確な指導をしてくれた。率先して矢面にも立つ。店長が変化し、私も他のマネージャーも変化し、次第にアルバイトの意識も変化。その成果が、1年足らずでの総合成績全国ワーストワンからベストワンへ、そして店長とマネージャーである私の全国ダブル表彰だった。
後から振り返ってみれば、私にとってあのアルバイトは、6〜70人程度の小さな飲食店ではあったが、一種の“事業”そのものに携わる経験だった。当然ながら大企業がなす“事業”とは比べ物にならない。しかし、お客様の満足を目的に掲げ、ヒトモノカネがうまく噛み合えば、売上もサービスレベルも従業員満足度も高い水準に達することを毎日そのために工夫を重ねてみんなで体感できたのは、感動そのものであった。今でも当時のアルバイト仲間で同窓会をするとその話になる。楽しいだけでなくしんどいこともたくさんあった上で評価されたからこそ、今でもこの経験を忘れられない。その後に事業と事業をする人の集合体=“事業体”に関わる仕事がしたいと考えるようになった。そして、今公認会計士でいることも、あの機会があったからこそである。
(2)監査法人での経験
・法定監査:様々なプレッシャーのもとで仕事する意味
私が監査法人に入所したのは、監査調書のルールが厳しくなった上に、紙面調書から電子調書への過渡期の頃。タイムリミット及びパートナー・レビューというプレッシャーの下で、上場企業の法定監査業務に従事していた。あのプレッシャーのかかる状況でヒアリング、書類閲覧、ロジック思考、PC操作(=主にExcel操作)を繰り返し続けていたことは、後々自分のスキルに確実に役立っている。加えて私の場合は、ハードな仕事の経験が自分の限界を広げるのに有効だったので、人生の一時期にこのような頑張りもやってよかったと思っている(読者の方へ。ただし、ご自身の心身の健康にはくれぐれも気をつけください)。
・J-SOX導入支援:自分もクライアントも価値観の転換が求められる仕事
“内部統制”という概念は抽象的で、説明が難しい。特に性善説で組織運営が成り立っている企業が多い日本では、“内部統制”の概念自体をクライアントが理解するのに時間も手数もかかる。しかも、監査人側も監査手続をゼロから構築している状況のため、J-SOX導入時代には、公認会計士とクライアントの間で導入プロジェクトがなかなか前に進まずお互い消耗する場面に何度も直面した。
その原因の一つは、当時の私のある能力が足りなかったからと今も思っている。その能力とは、相手が理解しやすいと思う説明力。知識を数多く並べることよりも、「あ、そうか」と気づかせ、「それはそうだ」と納得させる、というステップが組み込まれた説明の仕方のこと。その気づきや納得は、さらなる一歩を踏み出すエネルギーになる場合もあるから、コンサル業務の時には忘れないようにしている。
・監査以外の稀有な経験:監査法人再生の取り組み
勤務していた中央青山監査法人が業務停止になったとき、「公認会計士は資格があるから、職場がなくなったとしても心配無用でしょう?」とクライアントの担当者にいわれたことを思い出す。しかし、公認会計士は大半が監査法人や企業に勤務する形態をとっているので、他の士業と異なり、勤務先が業務停止や解散になることは精神的にもダメージを受ける。私も2次試験に合格した頃は、まさか自分の所属する監査法人がなくなるとは思いもよらなかった。世間で騒がれるにつれ、法人の一員として、社会に対してもクライアントに対しても複雑な思いでいっぱいだった。
そんな中、みすず監査法人へと改称し、新たな法人として再出発することが決まった。「今こそ!再出発する組織の一員として何でも貢献したい!」と、リクルート・プロジェクトに参画した。「こんな状態の監査法人に入ろうと考えてくれる人は本当にありがたい存在」という気持ちで結束して、日中は監査業務、夜はリクルート業務と、毎日ダブルヘッダーで終電帰りの日々を過ごした。その時の自分のエネルギー源は、「この新しい法人を再生させたい!」と願う先輩後輩一人一人の熱量だった。
ただただ、この新しい法人が無事船出できるように!と活動したけれど、それを道半ばで終えなければならないことが決まった時、気持ちの中で何かが終わった気がした。だが、監査法人でこんなに熱い思いで繋がれる人達に出会えたことは、今も私の大事な財産である。
03
今現在の仕事の内容、特徴、キャリアパス
●営利企業及び非営利組織向け:
業務コンサル(内部統制、業務再構築)
経営コンサル(経営計画策定、経営管理指導、補助金申請、事業承継など)
監査(会計監査、業務監査)
●行政機関の各種委員、公益目的団体の監事
●協会活動:イベントやセミナーの企画・運営、執筆、研修講師
両方するからスキルが伸びた。「監査」と「コンサル」。「民間」と「行政」。「仕事」と「ボランティア」。
監査法人時代に「監査とコンサル、どちらに従事したいか?」がよく話題になったが、公認会計士として仕事する際に、どちらかに専念するべきだろうか?
今の私の結論では、どちらもそれぞれ面白いし、監査の経験がコンサルに、コンサルの経験が監査に、お互いに活かせるので、私は今後も両方の業務に従事するだろう。例えば、組織課題の解決をするコンサルにおいて、問題発見手法でもある監査はとても役に立つ。この強みは公認会計士特有ではないだろうか。
また自治体勤務経験で今一番役立っているのは、申請手続などをストレスなくやれること。役所の手続は一見よくわからないことが多いが、役所の世界に身を置いていたからこそ組織文化や手続やロジックの傾向がわかるようになったので、初めての仕事も注力すべきポイントを掴みやすい、と感じている。
それから、ボランティアを通して出会った素敵な人たちは、バックグラウンドが多種多様で、私の専門以外で協力してもらえるのがありがたい。おかげで仕事でも力になってもらうことも。私の場合は、女性会計士委員会の活動が私の世界を広げることになったので、このご縁に心から感謝している。
04
あなた独自の強みと今現在の仕事との関係性
行政で働いた経験は行政でしか活かせないのでは?と当初考えていたが、実は民間での仕事にも活かせるのだと日々実感。これも活躍分野が幅広い公認会計士という資格だからこそ。
・複数の価値観で物事を捉える力。
入庁当初、地方自治体を監査するために、まずは地方自治体のことを理解するぞと臨んだが、実際には、全く別の国に来てしまったようなカルチャーショックの連続であった。行政の専門用語は日本語であるにも関わらずよくわからないし、例えば“予算”という言葉も民間企業と行政とではその意味が異なる。なかなか慣れずにいたが、ある時、カルチャーショックと思う自分が間違っていたと気づいた。そもそも、行政と民間企業では存在目的が違う、ルールが違う、顧客が違う、文化が違う……。なのに、民間企業しか知らなかった私は、民間だったらこういうものだ、というフィルターが頭のどこかに残ったままで自治体やその事業を捉えようとしていたのだ。
そこで、地方自治体のルールや文化をゼロから学ぶことにした。馴染むのに2年位かかったのではないか。しかしおかげで、仕事では常に様々な角度から物事を捉え、検証する行為が身についた。さらに、監査においても事業の理解度が進み、担当者(=公務員)との意思疎通がスムーズになった。今は民間人に戻ったが、時々行政の仕事をしてその感覚を忘れないようにしている。
・コンプライアンス、危機管理に対して、24時間意識する経験の重み。
入庁初日に、上司から「これからは24時間365日公務員であることを忘れずに過ごすこと」との指示を受けた。民間時代には職業柄インサイダー取引等には注意を払っていたが、日常生活も含めコンプライアンスに細部に渡り気を配る生活はなかなか大変だった。
また、震度5強以上の地震が発生したら区役所へ出動する役割(直近参集)に任命されたり、災害対策本部訓練として無線機器で災害発生情報を収集したり、サイバーテロやミサイル対策なども含め多分野にわたる訓練に参加して、危機管理の多様さにも気づかされた。
今はコンプライアンスや危機管理がますます重視される時代となり、「コンプライアンスとは?」「危機管理とは?」を複数の観点からごく自然に考えられるようになったのは、私の場合は公務員経験のおかげと思っている。
・毎回、多種多様かつ複雑な事業を業務監査することで醸成してきたストレス耐性
私の場合、地方自治体では毎回異なる事業を対象に業務監査していた。例えば、道路行政、生活保護、保育料、介護保険、学校事務、地方債、研修センター、地方住民税、港湾埋立事業、その他。いずれも根拠法が違う。それだけ自治体の事業範囲が広いということでもある。これだけ様々な業務監査をしていると、自分が従事したことがない事業であっても不安を感じない耐性が身についた。さらに、業務監査であぶり出された問題点は、事実確認と改善策について文章化し、監査対象部署と同意に至るまで意見交換する手順となっている。実務ではこの段階が最もハードな局面で、粘り強い交渉と客観的な思考という真逆の行為を行きつ戻りつ繰り返すのだが、会計監査よりも複雑なところが面白くもあり、この経験も仕事に役立っている。
05
仕事をしている中で、心が大きく動いた瞬間
独立開業の前から将来のための種まき。必要な人には、出会うのに良いタイミングで会えるようになっている。
・監査法人退職で得たのは“時間”
担当事業によって残業時間に差があるのが地方自治体の特徴の一つ。私の所属する監査部は繁忙期以外は定時で退庁できた。そこで監査法人時代にはできなかった仕事以外の活動を始めた。社会人大学院、協会活動、地域のイベント参加。どれも将来のための種まきと思っていたら、独立した今、少しずつ芽が出ている。例えば、社会人大学院でのカンファレンス企画運営委員の経験が女性会計士委員会委員長就任に役立ち、女性会計士委員会での活動実績を知って応援してくださる方々が増え、地域のイベントに何度も出かけて友人ができ仕事を依頼され、その仕事を社会人大学院の同期が手伝ってくれて、などなど……。
特に、女性会計士委員会ではイベント企画運営を自ら担当しているので、自分ではお会いできないような著名な専門家、企業経営者ともご一緒できた。野田聖子大臣と意見交換会でお話できたのも、最初のきっかけは女性会計士委員会。ご縁をいただいた方々から、今後のためのエネルギーをいただいた。
後から考えれば、監査法人を退職して得たのは、“時間”だった。その使い方次第で、将来花開くものがあるとつくづく思う。今も、将来花が咲くのをワクワクしながら、次の種をまいている。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
監査対象部署との間の情報格差は変えられない。情報が少ない不利な立場で、相手側の問題点をあぶり出す難しさ。
・組織をよくするための業務監査。監査対象部署は“敵”ではない。自分が真摯に行動すれば協力者は現れる。
監査委員監査で業務監査に従事していた時、私の担当は毎回異なる部署、異なる事業だった。そのため、毎回初度監査状態で、監査対象となる事業をゼロベースで勉強するのが基本スタンスだった。
これは別の見方をすれば「監査する側の方が監査対象事業をよく知らない。監査される側の方がよく知っている」ということ。監査委員は首長と対等な存在とされているので、どの部署も丁寧に対応してくださる。とはいえ、明らかに、監査メンバーの方が情報少なく不利な立場にありながら、監査対象部署の重要な問題点を監査委員に説明できるようにし、改善策も含め内容を詰めて合意に至る業務は、毎回骨が折れる仕事である。ではそれをどのように克服できたのか。
①まず自治体の仕組みやルールを理解し、共通言語で会話できるようになる:監査と同じ組織の一員であることを認めてもらう。
②「民間では……」を言わない:自治体は利害関係者もルールも民間と異なるため、民間のルールを(そのまま)導入すれば良いと発言しても多くはイシューずれとなり「それは自治体では役立たないです」で議論が終わってしまう。
③法令やマニュアルは覚える。覚えられない場合は○○まで理解していると前向き態度を伝えて素直に教えを乞う:まずは自分で調べ覚える。そして、相手の方がよく知っていることを認めて、教えていただくの姿勢で臨む。お互い様の精神が通じることは、私にはよくあった。
④わからないことはとことん丁寧に確認して、認識相違を残さない:認識相違を残したまま先へ進め、後から揉めると信用を落とし、あとあと協力が得られなくなる。
⑤「あなたが所属する組織を良くしたい」と本気で考え、そのことを何度も丁寧に伝える:個人的な動機で監査していないことを態度で示す。監査する目的がブレると、監査対象部署にすぐ伝わるもの。
事業を正確に捉えるために努力を重ね、丁寧にじっくり監査対象部署と向き合い、こちらの理解を伝え先方の説明とすり合わせを重ねていると、組織を良くするために監査を行っている真意を理解してもらえるときがある。もしそのときがやってきたら、そこからその人は組織をよくするために行動する人になってくれる。これは、なあなあの関係になるのとは違う。両者で協力のもと、双方が納得する結論に至り、無事監査が終了した時には、良い組織作りを目指す協力者を得られた気持ちになる。
何度かその気持ちが生まれて思うのは、テクニックだけでは人を納得させられないということ。結局監査という仕事を通して私という“人”を問われていた気がする。それだけ奥が深いのが監査という仕事だと思う。(もちろん、中には徹底して非協力的な部署も存在したし、その場合には別の対応で臨んでいる。)
07
人生の目的と公認会計士という資格
私の人生にとって、公認会計士という資格は“自分の成長の軌跡”であり“家族の協力の賜物”。私はこの資格を活かして、自分の仕事や生き甲斐はもちろん、家族の人生の助けとなる存在でありたい。
長くかかった受験時代は、受験の学力アップ以上に心の成長アップの時期だった。修行とも言える受験時代は数年に渡ることとなり、自分の内面的成長に大きな影響をもたらす時期となった。特に、試験会場で問題が解けずパニックになった経験から、私の場合は学力アップ以上に、365日どんなことがあっても平穏な心でいられるトレーニングが必要と考え、気持ちの緩急のつけ方、物事の捉え方、生活パターンなど、自分を丸ごと見直して毎日を過ごした。
また、受験中は家族に心配をかけているのが一番心苦しかった。何回目かの不合格が判明した頃、親も言うべきか言わざるべきかを相当考えた上で「どうする?続ける?それともやめる?」と私に聞いて来た時に、こう答えた。「確かに、合格が保証されない受験生活を続けることは苦しい。だが、受験をやめるとしてもエネルギーがいる。自分の本心に問い続けてみたのだけれど、私が人生を終えるまでずっと“自分が受験を諦めた事実”を背負うことの方が私には辛い選択という結論に至った。だから、合格するまで諦めない。絶対合格する。どうかよろしくお願いします」。結果、合格できたときは嬉しさより、この生活を終えられることに、心からほっとした。そして、今まで見守ってくれた家族に感謝の気持ちでいっぱいになった。
自分の人生の任務の一つは、家族全員の人生を見送る役目。前述の通り、私が公認会計士に合格できたのは、自分の努力もさながら、日々支えてくれた家族の協力があってこそ。自分の人生をかけて到達できた資格だからこそ、私も家族の人生の支えになるには、と考え決めたことは、家族全員の人生を見送る役目になること。人生の最後は、誰も経験したことがないけれども必ずやってくる、不安にもなるだろう。さらに高齢者になれば誰しも家族の協力が必要になる。その時に備えて、日々の生活はもちろん、心の面についても寄り添えるように、自分の仕事力と人間力の向上に努めたい。
08
これから成し遂げたい事、将来の夢
仕事の目標:「自ら成長する組織を増やす」
私の仕事に対する基本的な考え方の一つに、「組織が自ら成長しようとするからこそ、我々専門家のサービスが活かされるのだ」がある。この考えに基づけば、専門家は知識やノウハウを提供するだけでなく、人に納得してもらえるように、さらには自発的に行動してもらえるように、自分が行動すべしということになる。
私はもともと大学時代のアルバイトで、事業と事業をする人の集合体=“事業体”に関心を持つ経験をしているので、民間企業でも自治体でも実務を通して組織論や人材マネジメントに取り組んできた。この視点も生かして、公認会計士としてサービスを提供し、「自ら成長する組織を増やす」ことによって社会に貢献しようと思っている。
ライフワークの目標:女性活躍、ダイバーシティは実践第一!
例えば、近畿会女性会計士委員会では、会員を対象にキャリア、働き方改革、子育て、介護、LGBTなどのテーマで、毎回新しいアイデアや趣向を凝らした講演会やセミナーを企画開催している。特に平成30年度は委員会設置30周年を迎え、記念講演会は2回とも100名超を集客し、中日本五会ではキャリアとWLBのアンケート調査の発表も行った。
しかし、女性会計士委員会の目標は啓発活動にとどまるものではない。講演会に参加した会員は、女性活躍やダイバーシティの実践者になってもらいたい、という思いで取り組んでいる。つまり、女性会計士委員会の活動で、自ら実践、自らチャレンジする人を性別問わず生み出したいのである。何より、そういう私も、実践者の一人であり続けようと決めている。そのためには、まだまだするべきことがたくさんある。自分の行動で誰かの気持ちを勇気付ける人間を目指したい。
09
キャリアを模索する会計士、会計士受験生へのアドバイス
キャリアパス:ロールモデルを求めない。誰もやっていないことにチャレンジしよう!
これは私見であるが、関西圏では監査法人を辞めることをマイナスイメージにとる人が相対的に多いような気がするのに対し、東京圏の公認会計士と話していると、監査法人を辞めて事業会社に転職したり、短期間で会社を転職していくことに対して、ごく普通のキャリアパスの一つと捉えている人が相対的に多い気がする。
確かに、監査法人勤務で得る経験は有意義だ。だが、もしそれだけを理由に監査法人から卒業することをためらうならば、ある意味もったいないことだと思う。公認会計士の活躍フィールドは、監査法人以外にも様々ある。もし自分の考え次第で仕事を選べるのであれば、監査法人以外の選択肢も監査法人就職と同じ重みで考えてみてはどうだろうか。
また、公認会計士がいない・少ない世界に出ていくのも良いのではないか。視野も自分のネットワークも広がるはず。公認会計士業界だけではなく、生活地域や他の業界にも視野を広げて検討してみてはどうだろう。どんなキャリアもメリットとデメリットが必ずある。ロールモデルがなくとも、いろいろな事例を見聞きして、自分だけのロールモデルにチャレンジする勇気をたたえたい。
社会人としての人生:尊敬できて信頼しあえる仲間。お互いにとって大切な存在でいられるよう、日々自分を高める。
公認会計士業界にも、それ以外の世界にも、尊敬でき信頼しあえる仲間がいること。それは、一所懸命生きている過程で出会えるものであり、生きていく力をもらえるありがたい存在。そして、人生の高みにチャレンジすればするほど、その存在のありがたみを感じる。この記事を読むあなたにも、そのような存在が現れ、ますます熱い関係が育まれますように。