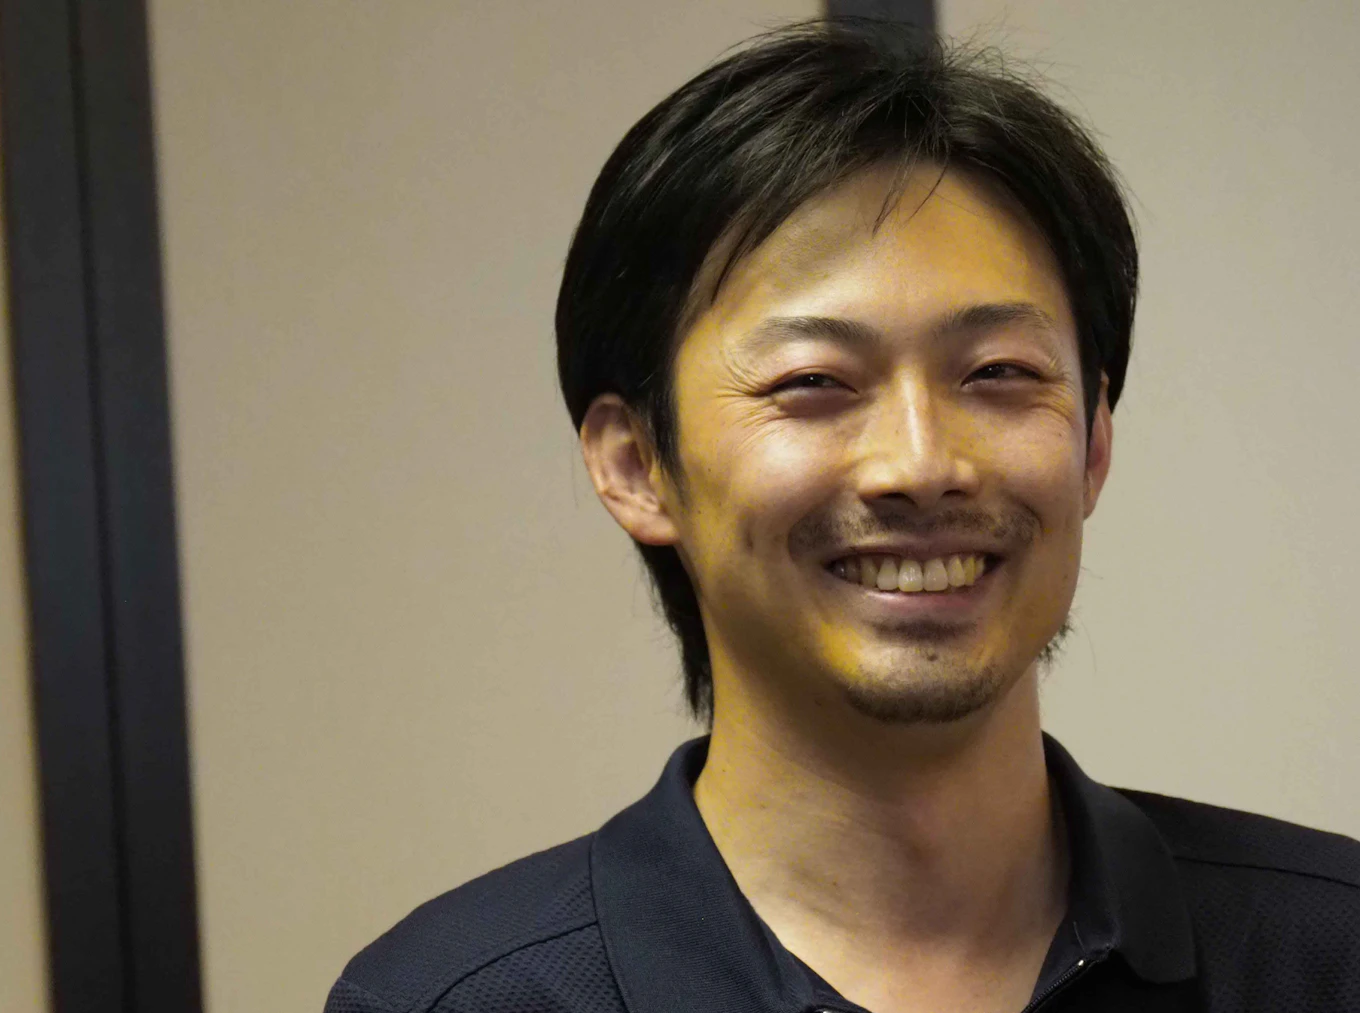
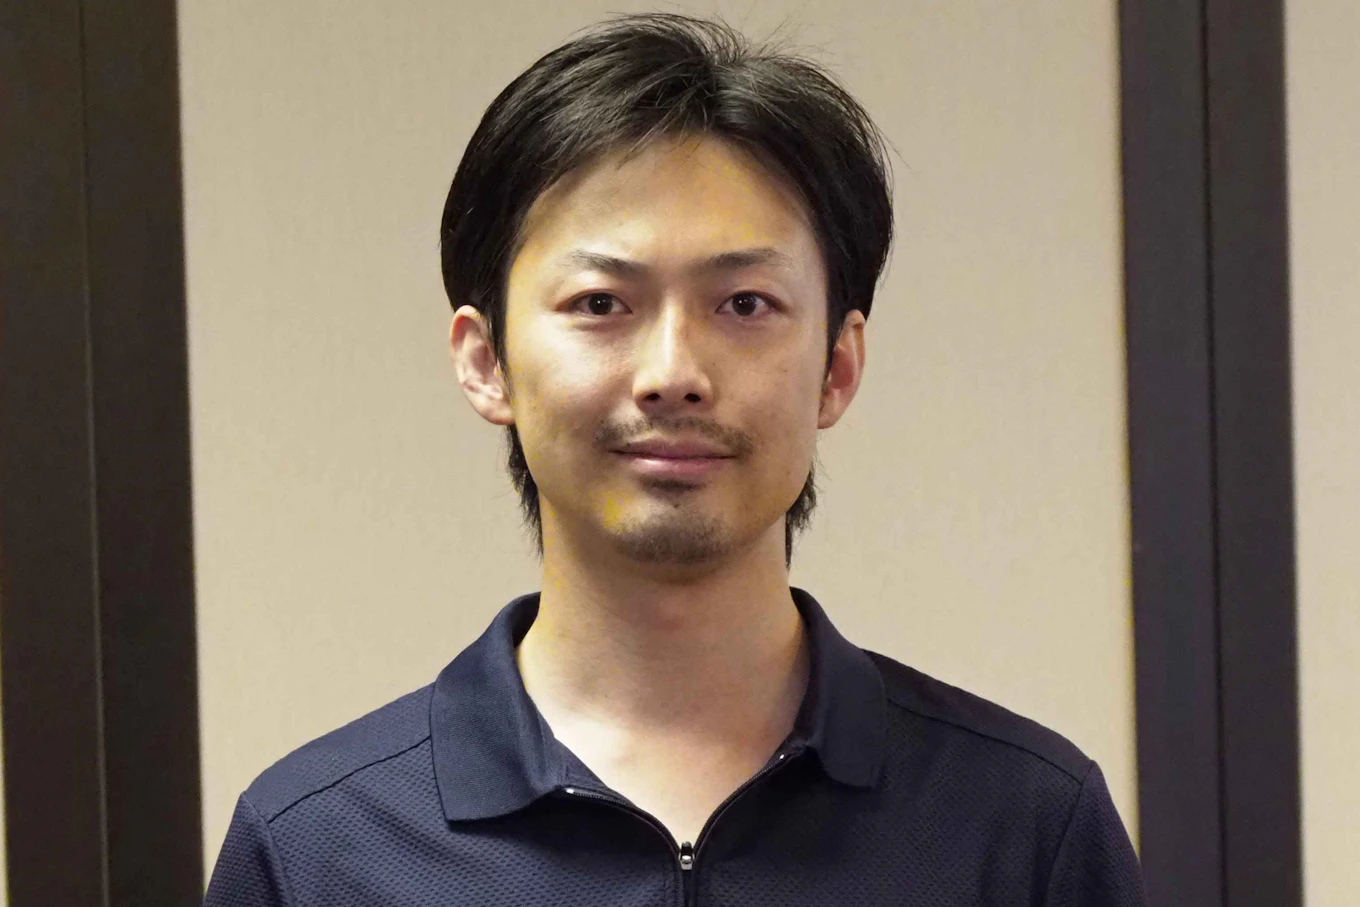
合同会社gtra and company
代表執行役
朝倉 厳太郎
あさくら げんたろう
ITや経営経験を武器に、ベンチャー企業やソーシャルビジネスの支援など、時代が求めるビジネスに柔軟に対応
静岡県出身 東京都在住
非公開(大学卒)
01
キャリアサマリー
自分でビジネスをしていた父は家を仕事場にしていて、好きなときに休みを取っていた。私は物心ついた頃から音楽に夢中だったので、将来は音楽の世界で生きるか、サラリーマンではなく自分でビジネスをしたいと考えていた。そのため、音楽活動のかたわら、①経営スキル、②ITスキル、③コミュニケーションスキルの3つを身につけようと考えていた。小学校時代からウェブサイト構築を始めPCスキルを身につけていく。中学進学頃には六法全書を購入し、法律の成り立ちや抜け穴がないかなどを学ぶ。高校時代には(恋愛も含め)心理学を徹底的に学ぶ。音楽や恋愛で挫折をしていた20歳のときに父が亡くなり、まともに頑張った姿を見せられなかったと反省し、大学の学費や生活費を稼ぐために仕事を始め、ビジネスを本格的に行う方向に転換した。
MBAと公認会計士の資格が似ていると感じ、受かったら資格も取れる公認会計士がお得と考えて勉強開始。元気があったため、仕事、遊びと並行してほとんど寝ずに自宅学習を進め、3年目で運良く合格。せっかくだから資格を取ってみようと3年間の制限をつけてあずさ監査法人IPO事業部に転職。その中で会計士の就職氷河期を目の当たりにして憤りを感じ、会計士就職のプライベートサロンを開設。30歳前後でもほとんどの合格者に対し大手監査法人への就職を支援できた一方、年間10数人規模では意味がないと判断し3年実行した後閉鎖。その後PCPを立ち上げた桑本氏と出会い意気投合、PCPに転職。会計士協会の委員やOB会、その他の会の開催や参加などを経て会計士ネットワークの構築と、会計士キャリアの啓蒙を進める。
会計士の働き方をもっと模索したいと、上場企業や準備企業の役員を務めつつ、河野公認会計士事務所に参画して新しい会計士ビジネスの開発を進める。並行して、価値を創出する団体群にも支援をしている。
02
監査法人における経験およびその後のキャリア選択のきっかけ
キャリア選択のベースになる方針は幸福論であるが、これについては③と⑦の項で詳しく触れることにして、ここでは経歴やキャリア選択のきっかけを焦点とする。先述の通り、監査法人に入る前はIT漬けで、基本的にはウェブ制作、ウェブマーケティング、ネットワーク敷設などのプロジェクトに従事していた。会計のバックグラウンドがなく会計士の勉強もほとんど自宅だったため友人や情報が少なく、また当初はITでずっと生きていくと考えていたため、監査法人の選択には特段こだわりがなかった。といっても、せっかく監査法人に入るのなら専門性の高い金融かIPO(新規株式公開)を選ぼうと考えて、先に受かっていた友人に誘われてあずさ監査法人のIPO事業部を選択した。
IPO事業部は、ライブドアショックやサブプライムローンによるIPO市場の冷え込みでIPO案件が減ってきた時代だったため、IPO案件以外にも上場企業監査や学校法人監査、独立行政法人監査なども経験した。金融などの監査は別かもしれないが、上場企業・学校法人・独立行政法人はそれぞれルールが異なるにしても、基本的には受験生時代に学んだ簿記や財務諸表論、監査論の論点を修正すれば対応できたので違和感はなかった。
当時のIPO事業部は人が少なく、内部統制監査においても、大手企業や複雑なITを利用している企業でない限りIT事業部を使わないスタンスだった。そのなかで、法人内のITライセンスを初年度から特別に付与されて、IT統制などのインチャージを務めたり、IT事業部と監査部のブリッジを務めたりした。これまではサラリーマンとしての生活に否定的な人生だったが、毎月必ず給料が保障されている生活を送ってみると、その安心感はすごいと感じた。ただ一方で、どのようなパフォーマンスでも給与が一定であることにモラルハザードも感じ、3年間と設けた制限で辞めようとも決めていた。
将来のキャリアについてはこれといったものを考えてはいなかったが、ビジネスシーズを撒くために社外活動には積極的に参加し、開設したプライベートサロンを運営する中で人脈や経験を蓄えた。サロン自体は想像以上にうまくいっていたが限界を感じていたところ、PCPを設立したばかりの桑本氏と出会い意気投合し、より多くの会計士に価値を提供すべくPCPに教育事業を追加して参画した。
ビジネスモデルは有料職業紹介だが、求人企業ではなく求職者である会計士価値の向上を追求して差別化を図ろうと、会計士人脈の構築やキャリア研究、会計士心理の分析、そして会計士キャリア形成と抜群に相性の良いベンチャー企業への転職支援などを進めた。自分自身の成長も考え、上場企業や準備企業の役員に就任して監査を受ける側の目線や様々な経営の目線を経験し、その内容をPCP内や協会内での研修やセミナーで、東京だけでなく北海道から九州まで出張して還元した。もっと会計士が活躍する機会を研究したいと思い、独立会計士である河野浩人氏の事務所に参画し、会計事務所がITやAIの時代にどういう価値提供ができるのかを考え、チャレンジをしている。
03
今現在の仕事の内容、特徴、キャリアパス
今現在は仕事の分類を、短期的にお金を生み出す仕事と、短期的にはお金にはならないが価値を生み出す仕事に整理してポートフォリオを組んでいる。説明のしやすさから仕事の内容で大別すると、(1)ベンチャー企業の経営や財務支援、(2)会計事務所のビジネス開発、(3)想いのある個人や団体の経営や活動支援、の3つである。
3つの内容に触れる前に仕事選択の特徴やキャリア形成(パス)の方針から述べると、壮大なテーマは20歳頃から固まり始めた幸福論であり、⑦で述べる幸福の最大化である。面白いことにチャレンジをし続けていくため、また辛かったり苦しかったりするときに休むことができるようにするために、最初に取り組むのは、必要最低限と考えるお金を作り出す力と、どんな環境でも幸福になれる方針やマインドを持つことと考えた。そのためのスキルセットや研究を進めるべく、仕事選択やキャリア形成をしてきている。
具体的には自分で色々と選んでいけるように(≒企業に縛られない独立的な働き方)、20代のうちに①で述べた3つのスキルを叩き上げるべく、ITのビジネス、会計士の勉強と実務、企業や団体の経営・運営をしてきた。また実質面だけでなく、営業やPR材料になる形式面を押さえるためにも効果的であるため、上場企業や準備企業の役員も歴任した。30代に入った現在、これまでを礎として、時代を読みながら今後必要とされるだろうスキルで自分に足りない部分を身に付けつつ、(1)から(3)の仕事をしている。
(1)は、IPOやM&Aを目指すベンチャー企業に役員や外部アドバイザーとして入り、ステージや求められるロールに合わせて、ビジネス戦略の立案や実行、資本政策、資金調達、法務、内部体制構築と幅広く対応している。ビジネスについては、自分の背景もあり、製造や物流に絡むロボットやドローンなどは縁が浅く、AIやビッグデータなどに関連する産業が多い。
(2)は、いわゆる会計事務所の税務について内部のアドバイザーを務めたり体制構築をしたりしながら、会計事務所がITやAIに負けないで成長するためにどんなビジネスを展開すべきかについてチャレンジを行っている。具体的な直近の方針2つについて触れると、一つは会計事務所においてこれまでも暗示的に実行がされてきた、経営者の精神的な参謀という観点である。お金の問題だけでなく、心理面や人の悩みなどについて解決できる仕組みを要素分解しながら研究と実行を進めている。もう一つは今後成長が見込まれる、非財務面の活動評価や価値創出について支援を行う観点である。NPOやNGOの評価が高まる世界において、社会的インパクトの評価や投資が進むとともに、日本の中でも上場企業において統合報告の発達で非財務情報の重要性が認知されてきている。これらについて研究と実行を進めている。
(3)は、(2)の二つ目にも関連するが、自分の関心が高い(幸福の最大化に寄与する)ところで活動をしている個人や団体に対して支援を行っている。短期的にはお金にならないばかりか時間も含めて支出するところだが、それ以上に短期的にも長期的にも価値として返ってくる活動である。整理すると会計士関連の他は、教育分野や政治分野が多い。
04
あなた独自の強みと今現在の仕事との関係性
事実は捉え方次第で強みにも弱みにもなるため、自分の特徴と今現在の仕事との関係性について語る。残念ながら一つのことに集中できず飽きやすい性格であるため、一つの道を極めるという仕事のスタイルに向いていない。従ってスポーツ選手のようなナンバーワンを目指すような仕事は選ばないようにしている。この性格を時代の変化に柔軟に対応できる性格とポジティヴに捉え、常に掛け算を繰り返しながらジェネラリストとスペシャリストのバランスを確かめつつ強みを固めている。
幼い頃は完璧主義かつ神経質で、細かいことにもかなりこだわりを持っていた。運動はサッカーに始まり色々としていたものの体は強くならなかったので、神経質な性格が自分の体にネガティヴに影響することが多いと考え、おおらかな性格になるように改善を重ねてきた。これがうまくはまってかなり改善ができた。現在は、飽きやすく中途半端にしてもへっちゃらであり、またちょっとしたことにいら立ったりくよくよしたりすることがなくなった。
一方で、仁義を通すことが自分の幸福に繋がると考えているため、自分のポリシーは常に懐疑的に見て修正しながらも、芯を通すようにしている。このため、自分が決めたことについては基本的に納得がいく形で結論が出せるようにしている。結果論ではあるが、監査法人も3年間までと決めて、3年と数カ月間で学ぼうと思ったことは学び退職、PCPの代表も仕組み化する3年間までと決めて、4年を持って退任している。未達成のことはもちろん多々あるが、納得をもって決断している。
仕事との関係性で、強みではなく苦しいのが社交性である。社交性は普通くらいであるが、嗜好性として人間関係は狭く深くを求める性格のため、自分の幸福に繋がるポジティヴ要素とのバランスが非常に難しい。どうしても人と人との繋がりがビジネスにおいて重要であるため、改善した性格の「まぁいいか」を前提にして、あまり神経質にならないようにしながら仕事をするようにしている。
05
仕事をしている中で、心が大きく動いた瞬間
どれだけ自分が求められているのか、という承認欲求に帰結すると考えている。これまで話してきた人生の目的やパスの歩み方は、前提として、やはり自分がその人、団体、企業に求められていることを大きく感じれば感じるほど、多少方針がずれたとしても頑張ろうという気持ちになる。これまでの経験から話すと、金銭的に恵まれている仕事であったとしても、それが自分にとって価値があると感じられない仕事であれば受けないし、後で気づけばその時点でフェードアウトを考える。一方で、金銭的に恵まれず理不尽な仕事であったとしても、自分が仲間であると認められたり、皆が苦しい中で頑張っていたりすると、自分ももっと何かできないか、頑張ろうかという気持ちになる。あまり競争を求める性格ではないため、成果を競うようなことには心が動かない。
別の観点で、怒りや憤りを覚える時は、相手への期待値が高いときである。特に経営者などの責任を持っている立場の人間のマインドが微妙であればあるほど感じることは多い。理念やビジョンを持って活動をしたり、または外に向けて発信をしたりしているはずだが、本当にそれができていますかと問いかけたい場合に感じる。そして自分にもそれを問いかけるようにしている。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
公認会計士という仕事をもって深く悩んだことはない。元々はITという別の畑で生きていたのと、公認会計士を仕事ではなく資格としか考えたことがないためだと考える。強いて言うならば、公認会計士という資格を持っていることに対するネガティヴなイメージの払拭については考えて乗り越えたという経験はあるため、こちらについて言及する。公認会計士は3大国家資格と言われる難関資格であるため、世間からの期待としてフロアがある程度高い。一方で、「公認会計士だから(できないよね)」というキャップも存在している。このキャップを要素分解すると2つあると考える。一つは税務が分からないということ、もう一つは経営が分からないということである。
前者は、会計士は企業の経理をしたことがないから仕訳が切れない、税務実務についても経験がないため分からない、ということである。単に経験がないだけなので、これをクリアするのは簡単なことだ。現代の会計士は法人税・所得税・消費税と主要税目はがちがちに勉強しており、1年(会計期間1周)企業の経理を経験すれば、理解していない地方税や経理の仕組みを理解できてしまうだろう。私の場合はPCP社の管理を全て担当していたことに加え、知人の会社群についてアドバイスを重ねることでクリアした。監査法人勤務の方も、転職などしなくても友人の会社の経理を手伝えば理解ができてしまうので転職前に是非やるべきである。
後者の経営が分からないというのは解決が難しい論点である。会計事務所を経営していると話しても、規制産業で守られた仕事をしている人間として認定されるため、経営と認められないケースが少なくない。私の場合は監査法人の前に有限会社の代表をしていたが、経理などのバックオフィスを全く理解していなかった。監査法人に入った後は、サラリーマンを先々やる可能性があるにしても改めて起業をして、このハードルをクリアしようと考えていたこともあり、PCP創業に携わった。もし桑本氏に出会っていなければ、またITの起業をしていたと思う。並行して企業の役員を複数社務めた経験をもって、経営が分からないと言われるキャップをクリアした。
07
人生の目的と公認会計士という資格
人生の目的は、一般論として2つに整理して捉えている。一つは生きる理由、もう一つは自ら死んではいけない理由。後者はシンプルで、自分が死ぬことで悲しむ人がいるのであれば、悲しませてはいけないという整理である。なお生きることで価値が生み出されているという前提に立ったこの整理は、東野圭吾氏の『容疑者Xの献身』で非常に難しい問題を提起されてしまったが、現在もこの整理のままで落ち着いている。
本題の前者は、幸せになること、つまり幸福の最大化だと整理している。では自分にとって幸せとは何かと考えたときに、私の場合は自分の大切な仲間と共に生活をし、生きている間にできるだけ多くのチャレンジを実行して感情の起伏(達成や挫折)を増やすことと考えている。そこでKPIの一つはチャレンジの数と設定されるが、このチャレンジは制限付きであり、自分が許容できない負担だと判断するラインは超えないようチャレンジしている。つまり成し遂げたいことを追求するあまり、自分が取りたくない負担を抱えるようなことはしないようにしている。チャレンジを具体化すると、新しい時代に対応していくことと、大切な仲間という言葉にも包含されるが、影響力のある人と仲良くなることに整理している。このため、新ビジネスにチャレンジしている人とのネットワーキングや、将来優秀な人物を輩出するであろう教育関連の団体や政治を志す人たちに対して支援活動を行なっている。
また、限られた時間というリソースを有効活用するためにも、趣味や楽しいと思う活動を全てビジネスに擦り合わせている。このため、③で触れた3つ目の「想いのある個人や団体の経営や活動支援」が自分の仕事のポートフォリオに組み込まれている。さて、人生の目的に対して公認会計士という資格がどう寄与しているかというテーマについては、社会的信頼性という点に尽きる。難関資格であることに加え、業界も品質を保つために真剣に取り組んでいるため、この資格がチャレンジして成果を上げることに貢献しているケースは少なくない。⑥で述べた通り資格としてのキャップはあるものの、これを自分なりにクリアしてきたため、社会的信頼性がある限り、チャレンジに必要なタイミングで利用する資格であると考えている。
08
これから成し遂げたい事、将来の夢
大それた夢や成し遂げたいことは特になく、専ら自分の幸せを追求するだけと考えている。それはこれまで述べてきたことの積み上げでしかない。会計士業界の目線で話せば、会計士協会の内外で色々と活動をしているので、会計士が今後も社会から求められる存在でいられるように何かしら貢献していきたいという想いがある。
純粋に個人の想いを演繹的な目線で話すならば、アメリカの大統領とロシアの大統領がケンカをしたときに、それぞれに電話を掛けて仲裁できるような人物になれれば世界平和に貢献できて幸せかなと普段は説明している。ただし、それが自分の負担を超えるようなラインと分かれば実現をしようとは思わないし、今そのような例で説明できるのは、未来に自分がどのように変化しているか想像ができず、それがどれくらいの負担かが理解できていないだけである。
09
キャリアを模索する会計士、会計士受験生へのアドバイス
難関資格である公認会計士試験をパスすることは素晴らしいことだと思う。一方で⑥でも触れた通り、公認会計士の資格は他者評価においてキャップが存在する以上に、自分の思考を制限するキャップでもある。外部環境においても、AIによって会計士の仕事がなくなるという研究報告もあるが、AIでなくともITの発達で現在の会計士の仕事はほとんどが代替され得る。
税務実務は企業経理のアウトソースであり、売り先が企業となる破壊的イノベーションはライバルであるため、ビジネス構造として第三者が参入しやすく、現実的にMFやFreeeなどによって近々代替されると考えられる。
監査業務は規制産業であり、破壊的イノベーションの売り先は監査法人であるため、第三者が監査業務をIT化AI化することは技術的には簡単であるもののビジネス構造として現実的に難しいと考えられる。しかし結局いずれかの監査法人が自らAI化を進めることで他の監査法人も追随するしかなく、結果競争が生まれており、やはり代替されるのはそう遠くないと考えられる。残念ながら、資格を取れば安泰という時代はもう来ないと考えて行動すべきだろう。ただ、経営を支援する方向性ではまだまだ戦えると考えている。
会計士の勉強や実務を通じて学んだ経験は、ITやAIに代替されにくい力を秘めている。これらに加えて必要なのは、決断力や実行力と考えている。受動的ではなく、能動的に決断を進めていくことで、夢や想いを実現していけるのではないかと確信している。公認会計士という資格自体に未来があるのではなく、あなた自身に未来がある。頑張って幸せになりましょう。