PwC税理士法人
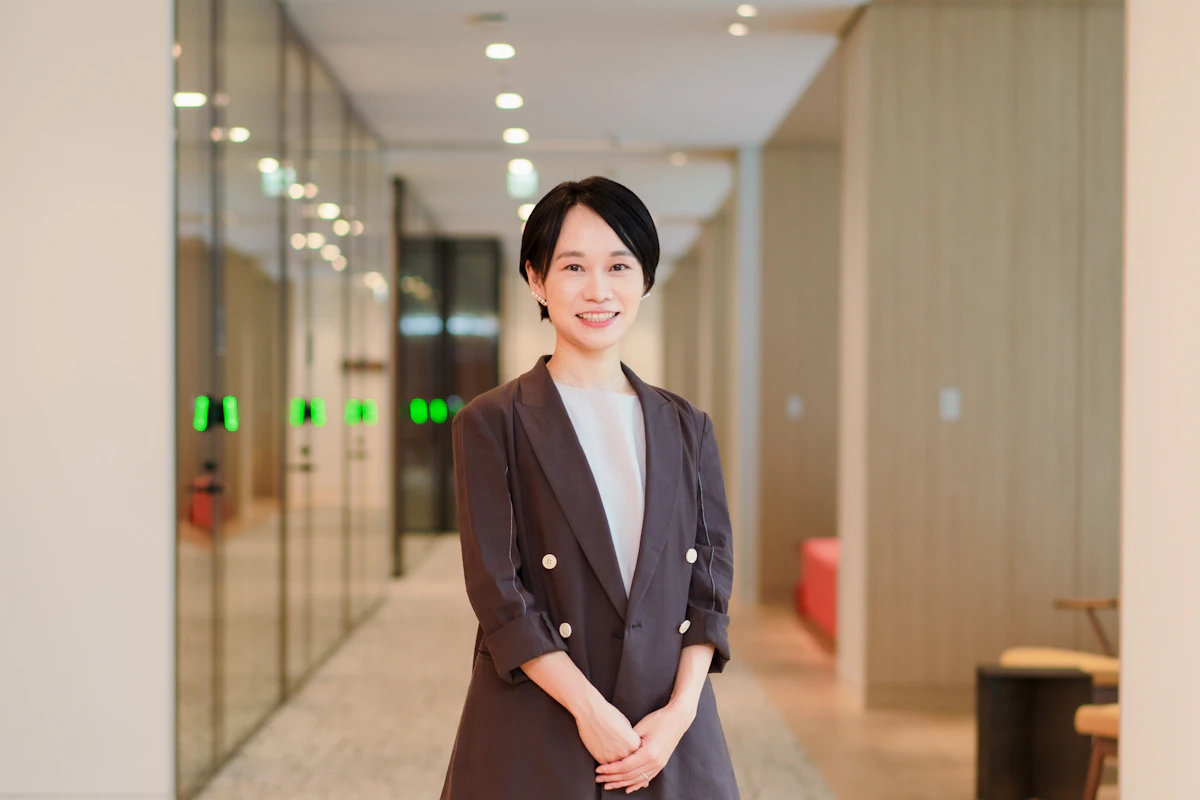
移転価格部(TP) シニアマネージャー
M.O.
柔軟な視点と積み重ねで道を切り拓く
1980年代生まれ 広島県出身 東京都在住
大阪大学経済学部
01
キャリアサマリー
国内大手監査法人入所
税理士法人プライスウォーターハウスクーパース移転価格部入所
産休育休取得
産休育休取得
国内の大手商社へ出向
PwC税理士法人帰任
公認会計士を知ったきっかけは、父が経営していた鉄工所の経理業務を委託していた会計事務所の先生である。普段、言葉遣いが荒めの父が「先生がこう言っていた」などと話しているのを聞いて、「公認会計士は立派な職業なんだな」と感じていた。また、周りに典型的な「会社員」という立場の人がいなかったので、自分は何かしら資格を取って会社に縛られずに働きたいと思ったことも、会計士を目指した理由の一つである。
会計士や税理士といった資格取得が漠然と頭の中にあったので、大学受験の際も経済学部を志望した。大学在学中に何かしら成し遂げたいと思い、資格取得か、留学か、と悩んだが、留学する勇気が当時はなく、資格取得に舵を切った。そして、どうせなら税理士資格も得られる会計士が良いだろうという単純な理由で、会計士試験の勉強を始めた。
02
監査法人における経験およびその後のキャリア選択のきっかけ
会計士試験には大学4年生の夏に初チャレンジし、短答式試験は合格するも、論文式試験で不合格。2回受けてダメなら諦めようと考えていたため、2回目を受けた後でも新卒の状態で一般企業の就活ができるように1年間休学した。2回目のチャレンジでは、一般企業への就活を同時並行で進めながらの受験であったが、無事合格。就活エントリーの電話が最初につながったというご縁で、国内大手監査法人に入所した。そして学生時代に得意だった英語を生かしたいと思い、比較的英文監査が多いとされる部門を希望して配属された。
最初のメインクライアントは昔ながらの日系企業。クライアントとのコミュニケーションの取り方や仕事の楽しみ方、会計士としての振る舞い方といった社会人としての基礎や会計士としての基礎はこの業務で身に付けたと言っても過言ではない。
その後、いろいろな業種のクライアントを担当する中で、業界独特の会計手法に戸惑うことも多かったが、往査でしか味わえない楽しみも多かった。中でも、ある現場で一緒だった先輩が非常に優秀な女性で、マネージャーからもクライアントからも信頼が厚く、何を聞かれてもその場で適切な回答ができる人であった。とにかくこの先輩をまねようと思い、先輩だったらどう行動するか、どう答えるか、と常に考えるようにした。最初は怖くて近寄りがたかったが、徐々に認めてくれたのか、苦労話や弱音を聞かせてくれるようになったのがうれしかった。
財務諸表監査は性格的に向いていると感じていたため、そのまま監査法人でキャリアを積むという選択肢も十分あったものの、結婚を機に大阪から東京に移動するタイミングで転職した。転職先の候補としては、事業会社の経理部をメインに探していたが、会計士として税務の経験もしておきたいという思いもあった。そこにちょうどPwC税理士法人の移転価格部という募集を見つけ、「英語の勉強もできて(移転価格の業務では日常的に英語を使用する)税務も経験できる、まだ若いしもっとプロフェッショナルとしての経験を積んでから事業会社に進んでも良いのでは」という思いに至り、PwC税理士法人に転職した。
03
今現在の仕事の内容、特徴、キャリアパス
現在は移転価格税制に関する税務調査対応、APA(Advance Pricing Arrangement:移転価格上問題のない価格設定であることを事前に当局に説明し承認をもらう手続き)の申請・審査対応、マスターファイル・ローカルファイルなど移転価格税制上必要となる文書の作成業務、DD(デューデリジェンス)における移転価格リスク評価業務などを担当している。税理士法人勤務ではあるが、申告書作成にはほぼ触れない。
移転価格税制とは、国を跨いだ親子会社間での取引において、連結グループ単位での税流出をできるだけ少なくしようと、税率の低い国に利益を落とし、税率の高い国での利益を減らすという納税者による利益操作を防止するための税制であり、親子会社間の取引価格は第三者と同じ価格(独立企業間価格)で行いましょうという、国際的なルールのことである。
クライアント(納税者)がそのルールを守り、独立企業間価格で取引を行っていることを説明するためのレポート(ローカルファイル、移転価格文書)を作成することが、移転価格部の最もベーシックな業務であり、ローカルファイルには現地子会社のPLなどの数値情報や、その子会社が属している産業に関するトレンドの分析、子会社の事業内容、親子会社間取引の内容などが、数十ページにもわたる文章で記述される。その中でも特に重要なのが、ベンチマーク分析だ。第三者に販売する価格と同じ価格(独立企業間価格)でグループ会社にも販売すべき、と言われても、あるグループ企業の製造子会社が、同じグループ内の販売子会社にも、グループ外の第三者にも同じ製品を卸しているというケースでもない限り、独立企業間価格というのが具体的にいくらなのかを知ることは難しい。そこで、このグループ内の販売子会社が行う「仕入れて販売する」という「機能」と同じ機能を持つ会社が一体どれくらいの利益率を獲得しているのか、というのを調べ、その利益水準に照らして当該販売会社(クライアント)の利益水準が妥当なものであるか、ということを証明する作業を行っている。
税務当局とのやり取りが必要となる税務調査やAPAなどでは、監査法人での経験が非常に役に立った。特にAPAは納税者の価格設定や計算方法が正しいことを確認する目的で当局が資料依頼をしてくるため、税務当局が見たい資料、確かめたい内容が監査人と近いと感じた。実際に、「当局はこういうことを確認したくてこの資料を依頼しているのだから、この情報を出してあげないと、また問い合わせがくるだろうな」ということが、1年目からある程度分かったので、監査経験は大いに役立った。
移転価格税制のコンセプトは世界共通であるため、海外ファームで移転価格コンサルタントとして就職することも可能である。事業会社への出向機会も多くあり、私は大手商社への出向を経験した。事業会社という環境に身を置き、1人の税務部門担当者として自分の経験に基づき自由に意見が言えるというのは新しい感覚だった。1年半の出向期間中はいろいろな部署から移転価格関連のさまざまな相談を受けたが、移転価格という非常にニッチな分野における自分の経験が、これだけ社内の皆さんの役に立つんだという実感は外に出てみて初めて得ることができた。また、バックオフィスの方々の担う業務には際限がないということ、その大変さも理解することができた。
04
あなた独自の強みと今現在の仕事との関係性
会計士であり、かつ移転価格の専門家であるという希少性、かなと思う。PwC税理士法人の移転価格部では公認会計士は少数派で、Big4と呼ばれるファームも同じような割合、さらに中小の税理士法人ではもっと少ないと仮定すると、国内に100人もいないのではないかと想像している。
私はこれまで、自分に足りないスキルは何かを考えて職や業務を選んできており、税務経験がないため税理士法人に、英語スキルが不足しているため移転価格部に、事業会社での経験がないため出向にといった形で選択してきた。足りないものを補いながら、自分の市場価値をいかに高めるか、周りからいかに求められる人材になるかを考えた結果が、現在のキャリアにつながっていると感じている。
性格的な面では、あえて挙げるなら、引き受けた仕事は最後までやる責任感の強さ、であろうか。新しい仕事や難易度の高い仕事に対しても、最後までやり通す強い責任感は、ビジネスパーソンとして重要なポイントだと考えており、大切にしている。
05
仕事をしている中で、心が大きく動いた瞬間
月並みではあるが、クライアントにありがとうと感謝され、クライアントの役に立ったと思える瞬間が何よりうれしい。会計処理や監査法人への説明を踏まえた移転価格に関するアドバイスができた時や、出向先の方から「出向をもっと長くできないか」とコメントをいただいた時などは純粋にうれしかった。
また、関与した二国間APAで、無事両国の税務当局が合意に至った際には、コンビニエンスストアやスーパーマーケットでこの案件に関わる製品を見かけると、これらが無事に国内に流通していることの一翼を自分が担ったんだと感じ、うれしかった。移転価格部では具体的な製品のグループ内価格について考えるので、申告書作成の部門よりも、クライアントやその製品について一歩踏み込んだ情報に触れられるというのも、移転価格業務の魅力の一つであると思う。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
移転価格コンサルティングは自分には向いていないのではと思ったことがあった。移転価格は、よく答えが無いと言われる。100人いれば100通りの答えがあり、条文のような明文化された拠り所や理論的に説明してくれる書籍も少ない。経験が物を言う場面も多く、会計士試験を勉強してきた人にはモヤッとすることも多いと思う。私自身、何年やれば正解が出せるようになるんだろうと悩んだ時期があった。
結果論ではあるが、そのような時期に産休・育休を取ったり、出向をしたり、少し環境を変えてみたことが良かったのではないかと思う。特に出向では、自分の経験が無駄ではなかったと実感できたことで、正解は一つではないんだということにようやく納得できた気がする。
産休・育休・出向などそこまで大きな変化でなくても、例えば通常の業務にプラスしてアドミ関係の業務に関わってみるなど、ちょっとした変化をつけることもお勧めである。上司からちょっと手伝ってと言われて、現在スタッフの採用活動や社内の評価プロセスに関する業務に関与しているが、今まで手に取ったことの無かった人事関係の本を読むことにつながったり、通常業務に今までとは違った目線を加えることができたり、通常業務が新鮮に見えてやりがいを感じたり、といったことがあった。少しずつ環境を変化させながら、愚直に1つ1つ積み重ねていくことで、なんとか十数年この仕事を続けることができたのだと思う。
07
人生の目的と公認会計士という資格
年齢を重ねるにつれ、環境が変わるにつれ、人生において重要なものは変わると思うが、その時々に合わせて柔軟に仕事を選択できるというのが公認会計士という資格の魅力であると思う。
昔から自分はいわゆる「バリキャリ」志向だと思っており、周りからもそう見られていたと思う。一人目の子どもを出産してからも、その志向が揺らぐことはなかった。しかし、二人目の子どもを出産した後、「上の子もこんなに小さかったのか。赤ちゃんの時期はこんなにも短いのか。今は子育てを最優先した方が良いのではないか。」と、自分の考え方が変化してきた。人生は長く、若い頃に考えている人生の目的や価値観がずっとこれから先も続くとは限らない。長い人生の中で大事なものや優先順位がどのように変化しても、大事なものを守りながら仕事を続けることができること、そして、そのような精神的余裕が持てることは、公認会計士という資格を取得する大きなメリットだったと思う。
08
これから成し遂げたい事、将来の夢
友人から、自分が役員を務めている会社の監査役に応募してみないかと声を掛けてもらったことをきっかけに、社外監査役に興味を持ち始めた。出向中には、社内にはない視点でのコメントを喜んでいただいた経験もあり、外部の目線で会社の成長をお手伝いできるという点に魅力を感じている。現時点では遠い将来のぼんやりとした目標に過ぎず、今の自分がなれるとも思えないが、何かしらの目標を持つことで、目の前の仕事をただこなすだけでなく、新しい視点で物事を見たり興味を持ったりすることができると思っているので、そういう意味で、心の片隅に高めの目標を置きつつ、当面は日々の仕事を頑張っていきたいと考えている。
09
キャリアを模索する会計士、会計士受験生へのアドバイス
「来るもの拒まず」の気持ちが大事であると思う。自分でハンドリングできないほど大量の仕事を抱え込んではいけないが、自分が頑張れる範囲内、もしくはそれを少し超える程度であれば、声を掛けてもらった仕事や役割にはとりあえず挑戦してみることにしている。やらない方が日常業務は捗るが、やることで新たな視点に気づけたり、新たな興味が生まれたりすることがある。例えば、前述のアドミ業務では、部内の評価プロセスを手伝ったり、評価基準をマネージャー・パートナーとすり合わせたり、スタッフの採用に関与したりした。どんな業務にも必ず自分の経験や糧になる部分があるため、いろいろなことにチャレンジし、それを新たな自分の一面を引き出すきっかけにするのがお勧めである。
受験生の皆さんは、毎日勉強に追われ、膨大な試験範囲に嫌気がさしてしまうこともあるかもしれないが、毎日着実に成長していることを意識的に思い出すことが大切だと思う。例えば、専門学校からの帰り道を「今日はこの仕訳を理解した」「今日はこの論点を覚えた」といった、今日できるようになったことを振り返る時間にするなど、ポジティブな気持ちで勉強を続けられるようなひと工夫があるといいと思う。価値ある資格であるので、ぜひ最後まで頑張ってほしい。