田中会計事務所
スタッフ
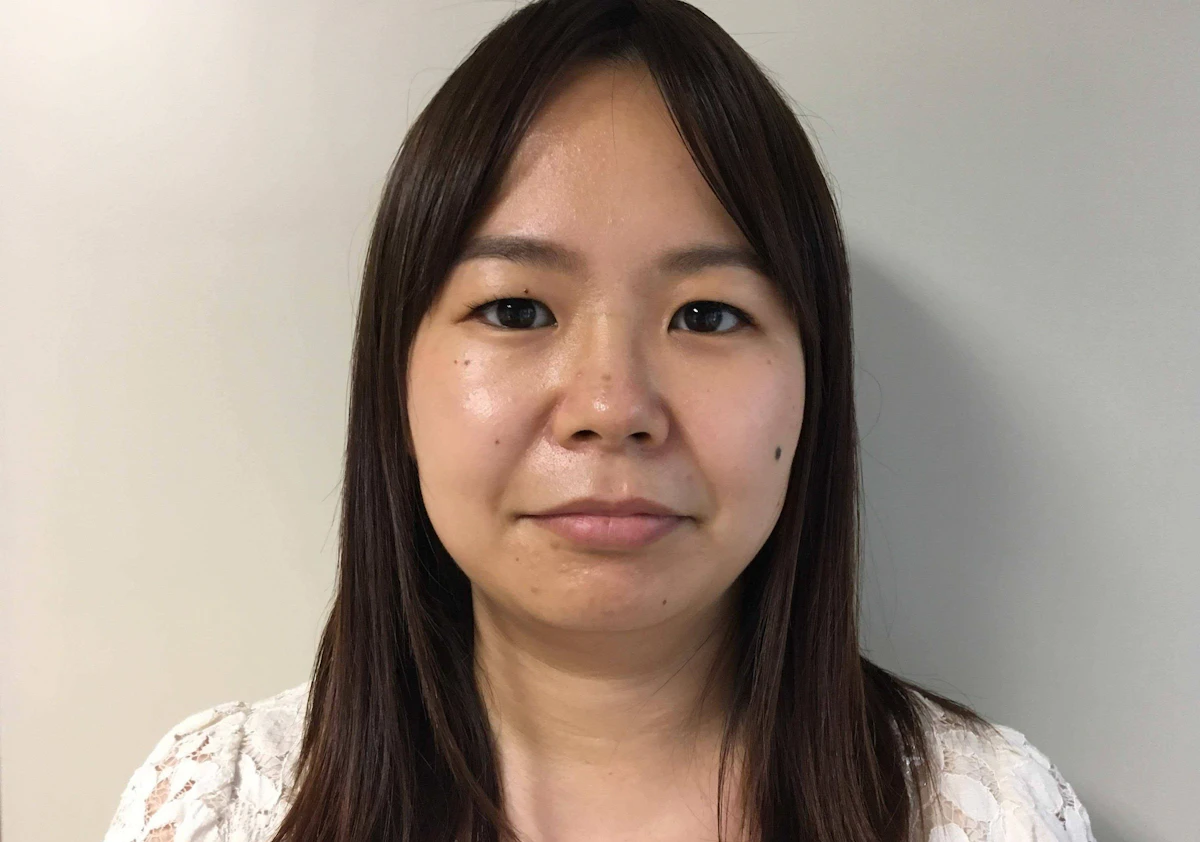
田中 里佳
たなか さとか
税理士事務所で最適なタックスプラン二ングを提供。将来の目標は地元徳島で独立開業
1987年2月26日生まれ(39歳) 徳島県出身 徳島県在住
明治大学 商学部商学科 卒業
01
キャリアサマリー
有限責任監査法人トーマツ東京事務所に入所。FIG部門に所属し、主に投資運用会社、証券投資信託、REITの監査に従事。
地元徳島に戻り、税理士事務所に所属。法人税・所得税・消費税・相続税の申告業務を行う。また、スポットにて監査業務にも従事している。
02
監査法人における経験およびその後のキャリア選択のきっかけ
2014年に有限責任監査法人トーマツに入所しました。いずれは独立という気持ちを持ちながらの入所でした。それは、祖父も父も自営業であり、どのような業種かはわからなくともいずれは独立するのが自然であるという感覚を持っていたからです。そうはいいながらも、実務要件を満たすためだけに入所したわけではありません。会計士の独占業務である監査とはどういったものなのか、会計士ばかりの会社とはどんなものなのか、5,000人を超える会社とはどのように動くのか、またクライアントとなる会社はどのようなものなのかという興味もあり、監査を経験するならこのタイミングだろうと考えての選択でした。
監査法人では、金融部門という独立からは遠そうな部門で働くこととなりました。働いている間は新たなことを知る楽しみもあり、そこまで深くその点を考えはしませんでした。むしろ監査法人自体、興味本位で就職したところなので、自分にとってより縁遠いところに関われることに面白さを感じていました。
何より人に恵まれた環境であり、対人スキルを含めて監査の仕事を一から学ばせてもらいました。入所して2年くらい経ったころから、「目の前にいる経理部長は誰を相手に話しているのだろう」という考えが、ふと出てくるようになりました。入所したばかりのころは、会計士を取ったからこそ経理部長と話が出来るという喜びがありましたが、慣れるにつれその気持ちに変化が起きていたのです。クライアントは個人にではなく、トーマツの会計士に仕事を依頼している。今まで頭の片隅にあった考えがはっきりと存在感を出したとき、やはり私個人の名前で仕事がしたいという気持ちが強くなっていったのです。
そして、入所から3年が経ち、終了考査を終えるタイミングでひと区切りと思い、2016年にトーマツを退所しました。東京で転職ということも検討しましたが、一旦の目指すところが独立であったので早めにその準備を行ったほうがいいだろうと考え、地元徳島に戻り税理士事務所で働くことにしました。
徳島に戻ったのには地縁があると理由もありますが、会計士の少なさを危惧したというのもあります。徳島県の人口75万人に対し、会計士は30人ほどしかおりません。東京と比べ高齢化が進んでいる状況を鑑みても、あまりに少ないように感じました。それと同時に、徳島だからこそ自分が出来ることがあるのではないかという気持ちもありました。人口10万人当たり社長輩出率全国1位、女性輩出率7位(以前は1位でしたが、ここ数年は他の県が上がってきたこともありこの順位です)、医者数1位、歯医者数1位という数値があり、そこに面白さを感じたのです。もちろん規模の大小もあり、鵜呑みに出来るようなものではないですが、可能性を感じたのも事実です。
03
今現在の仕事の内容、特徴、キャリアパス
現在は、税理士事務所にて法人税・所得税・消費税・相続税の申告書作成業務と記帳代行業務を行っています。クライアントとしては、売上数百万の個人事業主から売上数十億の会社までと様々です。
クライアントにとって、ある程度重要な意思決定が行われる場合、相談に来られることが多く、様々な種類の会社や個人の意思決定に関われます。ある意味、何でも屋のような側面があります。社会保険も人材確保も債権回収のこともとりあえず税理士に相談する、というようなことがあるのです。説明出来る限りのところの説明はするようにし、場合によっては専門家を紹介することもありますが、聞かれることのジャンルが幅広く、なかなか知識が及ばないときもあります。最近ではクライアントがネットで調べたうえで、突然税理士に相談することもあり、準備不足で焦ってしまうこともあります。ネットで調べたとしても、信ぴょう性はどうなのか、理解し間違えていないか、自分にはどう適用されるのだろうかといったクライアントの不安があるので、相談相手としてのニーズはなくなってはいません。
顧問先となっているクライアントに関しては、法人税・所得税・相続税の3つの観点から最適なタックスプランニングを提供しています。3つを有機的に組み合わせて節税を行うというのは、受験時代に行った租税法の勉強では考えもしなかったので、面白く感じています。
04
あなた独自の強みと今現在の仕事との関係性
相手の話を引き出すということを意識し、クライアントに向き合うようにしています。地元で業務を行っていて感じることですが、会計士・税理士に対して”先生”という意識で接してくださります。それは、尊敬の意味も含まっているかもしれないですが、一方で”先生”に対してこんなこと聞いていいのかしらという意識を引き起こすこともあります。話をするうえでの前提条件や基礎知識の認識が異なってくると、結局、話をし直すことやそもそも違った判断を引き起こすことになるので、基本的な理解を促しいつでも質問できる雰囲気を作ることを心がけています。話しやすい雰囲気を作るという点では、女性であることも幸いしているように思います。
また、話をする際には、本題だけではなく、幅広く近況を聞くようにしております。本題の事項を話したあとに、「そういえ……」「ついでに……」といった調子で聞かれたことが本題より重要な内容であることがよくあります。監査法人のクライアントは会計の知識を持った方ばかりですが、現在のクライアントは会計税務の知識が十分でない方も多く、雑談の意味合いも少し異なってきます。
そして、話を引き出すために重要なのは、信用してもらうことです。経営者の方であれば、従業員の話を相談できる人がいないので相談に来る。相続関係で相談に来た方であれば、意を決して「隠し子がいるけれどもどうしたらいいか」という悩みの相談に来られます。当たり前のことようではありますが、秘密厳守する、適切な質問及び回答をする、そういったことの積み重ねが信用を生むと思っています。
05
仕事をしている中で、心が大きく動いた瞬間
今の税理士事務所に入所してすぐに、あるクライアントから「資金繰りのことで相談したい」と言われました。話を聞くと、資金繰りが来月にもショートしそうとのことであり、もしショートしなかったとしても今後事業と続けていくべきかどうか悩んでいるといった相談内容でした。
その会社は建設会社なのですが、人手不足により人材の確保が難しい、今受注できる仕事では採算を取るのも難しい状況でした。社長は80歳と高齢であるものの事業承継の決断がつかぬまま今の年齢となったこと、息子は社内で働いているものの承継の意思がないこと、社長の家族全員が会社で働いているため会社を畳む決断が出来ない、新規ルートの開拓を行うにしても現状の資金繰りでは新たに営業を雇うことが出来ないといった状況にありました。どうにかしたい従業員と決断できない社長の話が平行線をたどった末に、事務所に相談にきたのです。
この時に悩ましく感じたのは、顧問税理士としてどこまで会社に踏み込むかということです。こちらは判断材料を会社に提示しアドバイスをしたとしても、それを最終的に決断するのは会社です。会社の経営者もしくは従業員は、会社のことを一番考えています。ただ会社の中に身を置いているからこそ見えないものがあったり、感情で動いていたりすることがあります。相談相手として関わるからには会社の状況が悪くなるのを見過ごしたくないという思いがあるものの、どこまで強弱をつけて関わっていくかを見極めていかなければなりません。
顧問税理士は、かかりつけ医のようなものだと思っています。経営が安定しているときにより経営の質をあげ、悪化しないよう予防をする。状況の変化があったときにはいち早く気づき、初期対応をとる。そして、事業承継・会社の整理まで見守る。会社の状況と希望に合わせた対応を行うことで、経営者や従業員のQOLが上がればと思っています。
06
公認会計士という仕事に関連して深く悩んだこと、それをどのように乗り越えたか
クライアントに監査の価値を感じてもらう難しさを感じていました。私自身、クライアントにどういった価値を感じてもらいたいかがはっきりしていなかったため、当たり前といえば当たり前かもしれません。結局、3年間働いたなかで、乗り越えたというような明確な結論は得られませんでした。
クライアントから会計処理の相談を受けた場合に、迅速に対応するようにはしていました。新設会社の内部統制監査のときには、内部統制の不備の指摘し、部門間の調整を行う際にも同席し指導をさせていただいたこともあります。そのときには「監査法人の方から言ってもらえたから、内部統制をスムーズに構築できた」と言っていただけました。感謝され嬉しく感じたものの、これが監査の価値だという確信は持てませんでした。
クラアントに監査報酬がコスト以外の意味合いを持ってもらえるかは、実際に働いている人たちが監査の価値を認識しているかどうかも重要な要素かと思います。そして、自分たちが価値あるものを提供しているという意識を一つ一つのジョブで感じることも働きやすさに繋がるような気がします。今振り返ると、もっと早い段階から監査の価値とは何であるかということを実務ベースで認識する必要があったと思っています。
07
人生の目的と公認会計士という資格
人生の目的としては、仕事もプライベートも好奇心が赴くままに過ごせていけたらと思います。会計士を目指した理由の一つに、経営者と関わる仕事がしたいというのがありました。テレビや本に出てくる経営者の話は面白く、好奇心をくすぐるものばかりだったからです。以前は有名経営者に興味がありましたが、社会人経験を通して、経営者もそうでない人でもそれぞれの面白さに触れられるようになってきました。
そして、ニッチな業界に関わって行けたらと思っています。自分の性格として、すごく変わったことは出来ないけれど、ちょっと変わったことはしてみたいというところがあるからです。徳島に帰ってきてから、儲かる農業がある、漁業でも付加価値をつける方法があるということを身近で見聞きし、今は1次産業や6次産業に興味を持っています。いつでもどこでも仕事ができるようになるため、というのが公認会計士資格を取った一番大きな理由です。ただ、今は会計士資格を使わなくともいつでもどこでも仕事できるようにしたいと思っています。
公認会計士という資格は便利な名刺だと感じています。公認会計士であることを示すと、話す前から「変な人ではないだろう」「それなりに知識があるのかな」といった認識を持ってもらえます。現状はまだ公認会計士資格に基づいた仕事しか出来ていないですが、将来的には会計士資格があってもなくてもいい状況にしていきたいと思っています。理想としては、名刺としての公認会計士資格も必要としないようになれればと思っております。
08
これから成し遂げたい事、将来の夢
高校生のころに、『プロジェクトX』『ガイアの夜明け』をよく見ており、私の仕事観に影響を与えています。当時は“仕事とは楽しく、時に苦しみ、のめり込むもの”であり“お金を獲得する以上の意味があるもの”と、信じ込んでいました。しかし、そう思っている人は少ないのかもしれません。実際、私の同級生たちが学生から社会人になって過ごしていく過程を見て、“仕事はお金を獲得するためにしなければならないもの”に過ぎないと語っていました。
ただ、私自身は当時と考えは変わっていません。さらに社会人になり気付いたことは、仕事は社会的なつながりを形成していくうえでも重要であるということです。以前、30代でありながら不労所得で生活している人と話したときに、「不労所得だけで生活をしていると、自分は世の中にとって必要のない存在に思えてくる。社会との関わりを実感したくて、起業をした。」との話があり、仕事にはそのような側面もあるのかと気付かされました。
私は、今後、仕事を楽しめる社会になっていけば良いと思っています。そして、それが個々人の人生の質を上げることにつながっていくとも思っています(ベーシックインカムが導入されたら、また変わるかもしれませんが)。そのためには、個々人の仕事に対する捉え方を変える必要があれば、社会システムを変え余裕を産む必要もあるかもしれません。いずれにせよ、そういった世の中になるよう、寄与出来たらと思っています。なにより、今後、自分自身が今以上に仕事を楽しみ、ときに苦しみ、のめり込んでいきたいです。
09
キャリアを模索する会計士、会計士受験生へのアドバイス
キャリアを模索しているのであれば、とにかく人に会うしかない気がします。仕事をくれるのも、情報をくれるのも人しかいないので。
米スタンフォード大学のマーク・グラノヴェッター博士の『The strength of weak tie』という論文があります。社会的つながりが緊密な人より、社会的つながりが弱い人の方が、有益で新規性の高い情報や刺激を与えてくれるといったことが書かれています。また、社会的つながりが弱い人からの情報で就職した人のほうが、満足感が高いことも示唆しています。
監査法人にいたとき、所属していた人は“弱いつながり”を積極的に作ろうとしていた人は少ないように感じました。監査法人内の人は同質性が高く、コミュニケーションも心地よいかもしれませんが、それでは新たな情報はなかなか入ってこないと思います。
私の友人は、あるアメリカ人教師が書いた本に感動し、すぐに感想を送りアポイントまで取り付け、アメリカに会いに行きました。今では日本でその本の内容を広める活動をしています。そんな彼女を見ていると、行動することから物事は始まるのだなと勉強になりました。日々の業務に追われるなかでも、閑散期や土日にイベントに行ってみる、業務終了後の時間に誰かの紹介を辿ってみるといった行動の繰り返しが、新たなキャリアの一端になるかと思います。